Analisi / Macro ed economia
BCE: cosa fa davvero la Banca Centrale Europea
Mandato, strumenti e riunioni della BCE: cosa decide davvero, ogni quanto, e come le sue mosse arrivano sui mercati europei.
Per molti trader e investitori europei la Fed è la banca centrale che conta davvero. Quella da seguire, da leggere, da cui dipendono le grandi rotazioni di mercato. La BCE viene trattata come un dettaglio secondario. È un errore.
La Banca Centrale Europea controlla la politica monetaria di venti paesi, governa il tasso di riferimento in euro, determina le condizioni di finanziamento per milioni di aziende e famiglie europee, e influenza direttamente il cambio EUR/USD, i rendimenti dei BTP, lo spread sovrano e le valutazioni delle borse europee. Chi opera su asset europei e non capisce come funziona la BCE lavora con metà del quadro mancante.
In questo articolo analizziamo cosa fa davvero la BCE, come è strutturata, quali strumenti usa, come comunica e come le sue decisioni si trasmettono ai mercati.
INDICE - In questa guida trovi:
1. Nascita e struttura della BCE
2. Il mandato: stabilità dei prezzi e il target del 2%
3. Il Governing Council: chi decide e come
4. Gli strumenti della BCE: dal tasso sui depositi al QE
5. La complessità dell'eurozona: un'unica politica per venti economie
6. Lo spread BTP-Bund e il TPI: la gestione delle tensioni sovrane
7. Come le decisioni BCE muovono i mercati
8. Come seguire la BCE in modo operativo
Nascita e struttura della BCE
La BCE è nata il 1° giugno 1998, con sede a Francoforte, in preparazione al lancio dell'euro. Dal 1° gennaio 1999, con l'adozione della moneta unica nei primi undici paesi partecipanti, ha assunto il controllo esclusivo della politica monetaria dell'area euro. Oggi gestisce la moneta di venti paesi con circa 350 milioni di abitanti.
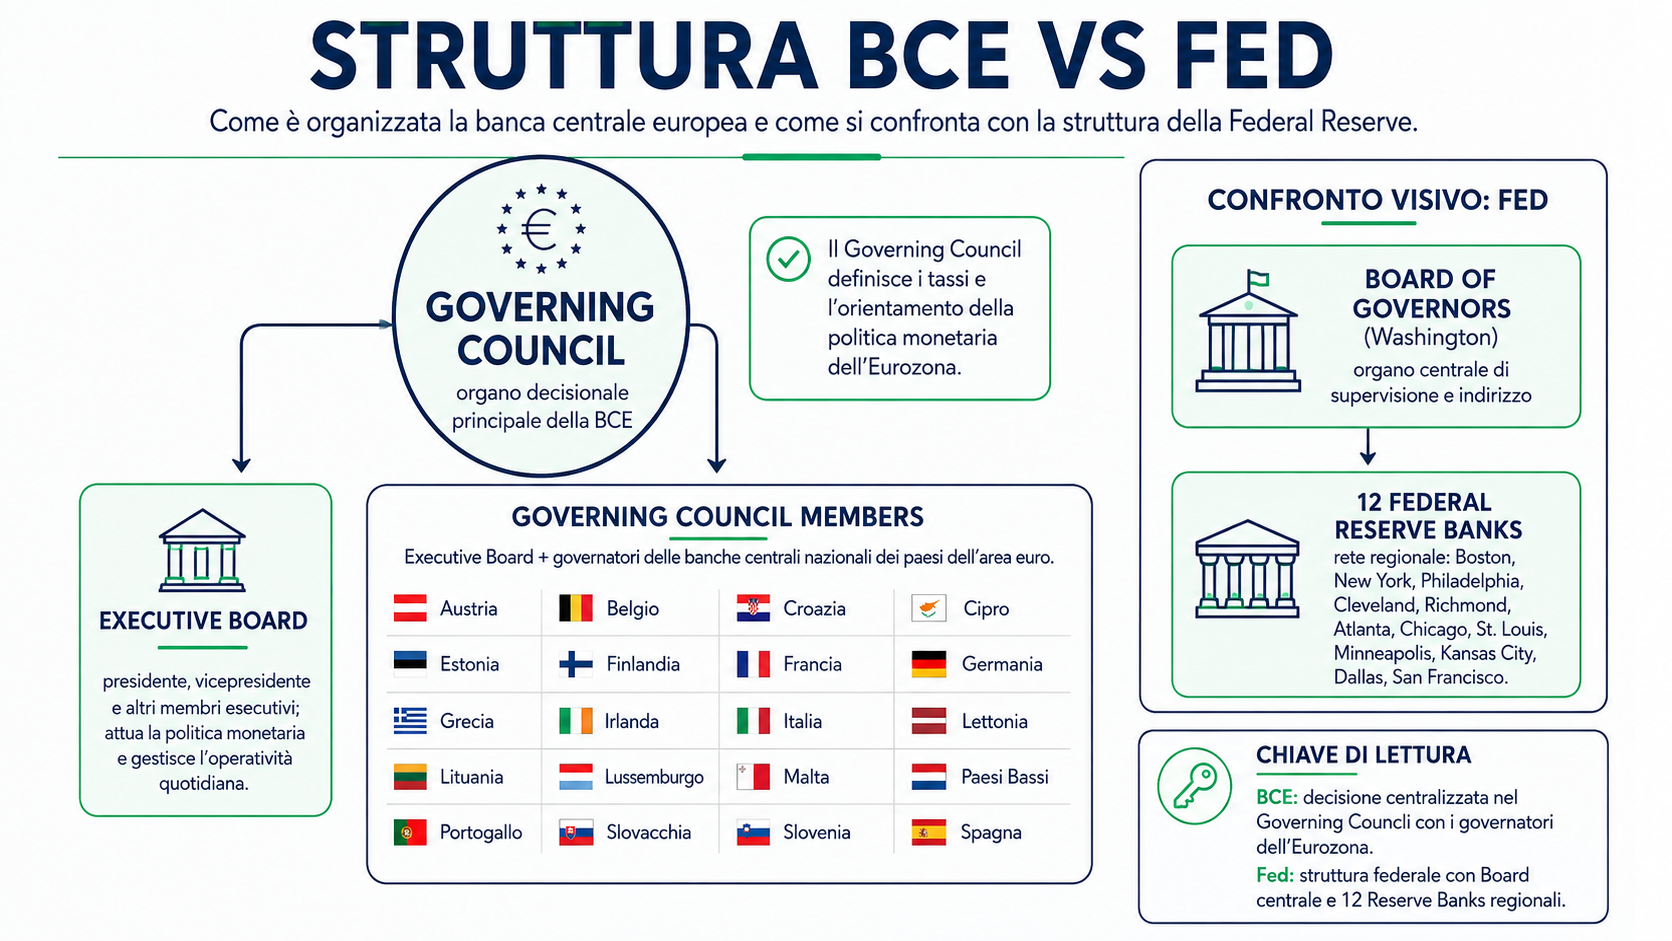
La struttura della BCE si articola su tre organi principali.
Il Governing Council è l'organo decisionale principale, equivalente funzionale del FOMC americano. È composto dal Comitato Esecutivo (sei membri: il Presidente, il Vicepresidente e quattro altri componenti nominati dai governi dell'eurozona) più i governatori delle banche centrali nazionali dei venti paesi membri. In totale, attorno al tavolo delle decisioni siedono ventisei persone.
L'Executive Board gestisce l'operatività quotidiana della BCE: implementa le decisioni di politica monetaria, coordina le operazioni e prepara i lavori del Governing Council.
Il General Council era il terzo organo, previsto per gestire la transizione dei paesi non ancora nell'area euro. È stato sciolto nel 2020, quando la Croazia era l'ultimo paese in attesa di aderire.
La Presidente della BCE è nominata dai governi dell'eurozona per un mandato di otto anni non rinnovabile. Dal novembre 2019 la carica è ricoperta da Christine Lagarde, prima donna alla guida dell'istituzione nella sua storia.
Il mandato: stabilità dei prezzi e il target del 2%
La differenza più importante tra BCE e Fed è il mandato.
La Fed ha un mandato duale: stabilità dei prezzi e massima occupazione. Deve bilanciare i due obiettivi, e quando entrano in conflitto è chiamata a scegliere quanto peso dare a ciascuno.
La BCE ha un mandato primario singolo: mantenere la stabilità dei prezzi nell'area euro. Tutto il resto, incluso il supporto alle politiche economiche generali dell'Unione Europea, è secondario e subordinato al raggiungimento dell'obiettivo principale.
La stabilità dei prezzi viene definita come un tasso di inflazione del 2% nel medio termine. Non "vicino ma sotto al 2%" come recitava il vecchio framework: dopo la revisione strategica del 2021, il target è diventato simmetrico e puntuale. Il 2% è il punto di riferimento, non un tetto massimo. Questo cambiamento non era cosmetico: segnalava che la BCE era disposta a tollerare temporanee deviazioni al rialzo quanto a quelle al ribasso, superando l'approccio rigidamente anti-inflazionistico ereditato dalla Bundesbank.
Il mandato singolo ha implicazioni operative concrete: la BCE può essere più lenta a tagliare i tassi rispetto alla Fed in presenza di segnali di rallentamento economico, perché formalmente non ha un mandato esplicito sull'occupazione. Al contrario, deve intervenire con fermezza quando l'inflazione minaccia di disancorarsi dal target, anche se l'economia europea sta già frenando.
Il Governing Council: chi decide e come
Il Governing Council si riunisce ogni sei settimane, circa otto volte l'anno. Le date sono pubblicate in anticipo e rappresentano uno dei calendari di riferimento per chi segue i mercati europei.
La comunicazione segue uno schema ormai consolidato: il comunicato ufficiale viene rilasciato il primo pomeriggio (ora di Francoforte), seguito da una conferenza stampa della Presidente. Come per il FOMC, ogni parola del comunicato viene analizzata e confrontata con quello della riunione precedente.
Una differenza rilevante rispetto alla Fed: la BCE non pubblica un "dot plot". Non esiste un equivalente delle proiezioni individuali sui tassi futuri dei componenti del FOMC. La BCE pubblica le proiezioni macroeconomiche dello staff quattro volte l'anno (marzo, giugno, settembre, dicembre), che includono le previsioni su inflazione, crescita e disoccupazione. Ma queste sono proiezioni tecniche dello staff, non le preferenze sui tassi dei singoli membri del Governing Council.
Questo rende la comunicazione della BCE strutturalmente meno trasparente sul percorso futuro dei tassi, e spesso più difficile da interpretare per il mercato. La forward guidance della BCE è stata storicamente più ambigua rispetto a quella Fed.
Il voto: le decisioni vengono prese a maggioranza. I governatori delle banche centrali nazionali votano secondo un sistema di rotazione quando i paesi dell'area euro sono più di diciotto: i paesi più grandi (Germania, Francia, Italia, Spagna, Olanda) condividono quattro seggi in rotazione, i restanti quindici paesi si dividono undici seggi. L'Executive Board ha sempre diritto di voto.
Gli strumenti della BCE: dal tasso sui depositi al QE
La BCE dispone di un toolkit di strumenti che si è espanso significativamente negli ultimi quindici anni, soprattutto dopo la crisi del debito sovrano del 2011-2012 e la pandemia del 2020.
I tre tassi ufficiali
La BCE fissa tre tassi ufficiali, non uno come la Fed. Il tasso sui depositi (deposit facility rate) è lo strumento principale da quando i tassi sono diventati negativi nel 2014: è il tasso che le banche ricevono (o pagano, se negativo) per depositare liquidità in eccesso presso la BCE. Il tasso di rifinanziamento principale (MRO rate) è il tasso a cui le banche commerciali possono prendere in prestito dalla BCE a una settimana. Il tasso sul prestito marginale (marginal lending facility) è il tasso per i prestiti overnight di emergenza.
Dal 2022, con i tassi tornati in territorio positivo, il deposit rate ha confermato il suo ruolo di tasso di riferimento operativo principale: è quello che il mercato segue e che influenza direttamente i rendimenti monetari nell'area euro.
I TLTRO: finanziamenti a lungo termine alle banche
Le Targeted Long-Term Refinancing Operations sono stati uno degli strumenti più usati dalla BCE negli ultimi anni. In pratica: prestiti pluriennali a tassi agevolati alle banche commerciali, con la condizione che quei fondi vengano canalizzati verso i prestiti all'economia reale. Hanno avuto un ruolo fondamentale nel mantenere le condizioni di finanziamento accomodanti durante la crisi del debito del 2012 e nella risposta pandemica del 2020-2021.
Il QE europeo: APP e PEPP
La BCE ha avviato il suo primo programma di acquisto di titoli su larga scala (QE) nel 2015, molto più tardi della Fed. L'Asset Purchase Programme (APP) ha acquistato titoli di Stato e corporate bond europei per anni, espandendo il bilancio BCE e abbassando i rendimenti sovrani. Il Pandemic Emergency Purchase Programme (PEPP) è stato lanciato a marzo 2020 in risposta alla pandemia: 1.850 miliardi di euro di acquisti con un elemento di flessibilità cruciale nella distribuzione tra i paesi, che ha permesso di supportare i paesi con spread elevati come l'Italia.
La complessità dell'eurozona: un'unica politica per venti economie
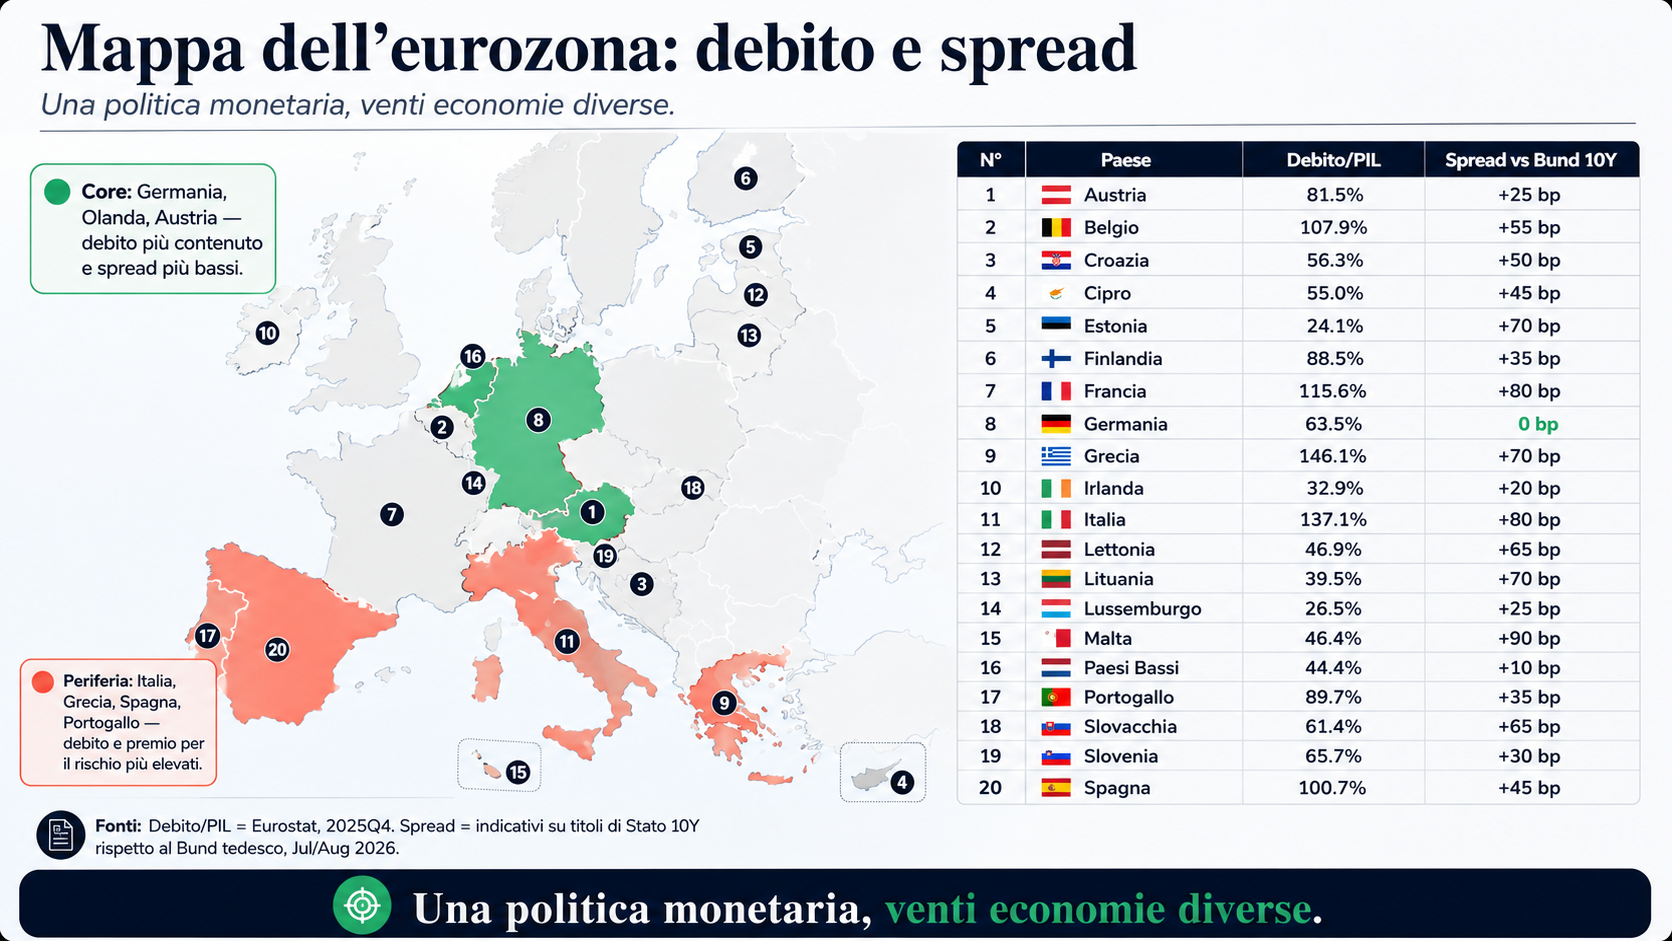
La sfida fondamentale della BCE è quella che nessuna altra grande banca centrale affronta: gestire una politica monetaria unica per economie molto diverse tra loro.
Un tasso di interesse adeguato per una Germania con piena occupazione, settore export forte e inflazione sotto controllo può essere sbagliato per un'Italia con crescita debole e debito pubblico elevato, o per una Spagna con disoccupazione strutturalmente alta. La politica monetaria è unica, ma le economie sono eterogenee. Questa "taglia unica" è stata al centro delle crisi più severe della storia dell'euro.
Il problema si manifesta in modo concreto durante i cicli di rialzo dei tassi: quando la BCE alza il tasso di deposito, i costi di finanziamento salgono per tutti i paesi, ma l'impatto non è uniforme. I paesi con elevato debito pubblico (Italia, Grecia, Portogallo) vedono i costi del servizio del debito aumentare in modo sproporzionato rispetto ai paesi virtuosi. Questo crea tensioni nei mercati sovrani che la BCE deve gestire con strumenti specifici, a fianco della politica monetaria ordinaria.
Lo spread BTP-Bund e il TPI: la gestione delle tensioni sovrane
Lo spread BTP-Bund è il differenziale di rendimento tra il BTP italiano a dieci anni e il Bund tedesco a dieci anni. È il termometro principale delle tensioni nell'area euro: quando sale, segnala che il mercato percepisce un rischio crescente associato al debito italiano rispetto a quello tedesco, considerato il benchmark "senza rischio" europeo.
Questo spread è storicamente sensibile alle decisioni della BCE: quando la BCE alza i tassi o riduce il QE, la pressione sui titoli sovrani periferici tende ad aumentare. Nel 2011-2012, lo spread BTP-Bund ha toccato oltre 500 punti base, portando l'area euro vicino a una crisi sistemica. Fu il famoso discorso di Mario Draghi a luglio 2012 ("Whatever it takes") a invertire la rotta: la sola comunicazione dell'intenzione della BCE di fare tutto il necessario per preservare l'euro fu sufficiente a calmare i mercati, senza un singolo acquisto di titoli.
Nel 2022, durante il ciclo di rialzi, le tensioni si sono ripresentate. La risposta strutturale della BCE è stata il TPI, Transmission Protection Instrument: uno strumento annunciato a luglio 2022 che consente alla BCE di acquistare obbligazioni sovrane di paesi specifici in caso di "deterioramento ingiustificato" delle condizioni di finanziamento. Il TPI non ha ancora mai dovuto essere attivato, ma la sua sola esistenza ha avuto un effetto calmante sui mercati: il mercato sa che la BCE ha uno strumento con potenza di fuoco teoricamente illimitata per interrompere le spirali speculative sugli spread.
Il TPI ha tuttavia condizioni di accesso: il paese che beneficia degli acquisti deve rispettare i criteri di sostenibilità fiscale stabiliti dalle regole europee. Non è un meccanismo incondizionato, e questa condizionalità è parte del suo design politico.
Come le decisioni BCE muovono i mercati
Le decisioni della BCE si trasmettono ai mercati attraverso canali specifici che vale la pena conoscere.
Il cambio EUR/USD: è il canale più diretto e immediato. Un rialzo dei tassi BCE rafforza l'euro perché aumenta il rendimento degli asset denominati in euro, attraendo capitali. Un taglio o segnali dovish indeboliscono l'euro. Il differenziale tassi tra Fed e BCE è uno dei principali driver del cambio nel medio termine.
I rendimenti dei titoli sovrani europei: il livello del tasso di deposito BCE è il punto di partenza di tutta la curva dei rendimenti europea. Le decisioni BCE muovono direttamente i BTP, i Bund, gli OAT francesi e tutti i titoli di Stato dell'area euro. L'intensità del movimento dipende dalla durata del titolo: i titoli a breve scadenza reagiscono di più al tasso di politica monetaria, quelli a lunga scadenza sono influenzati anche dalle aspettative di lungo periodo.
Le borse europee: il meccanismo è lo stesso descritto per qualsiasi mercato azionario in relazione ai tassi. Tassi alti comprimono i multipli, aumentano il costo del debito aziendale, frenano la domanda. La sensibilità è maggiore per i settori ad alta leva (utility, real estate, telecom) e per i titoli growth. Il settore bancario europeo è invece spesso avvantaggiato da tassi più alti, per l'allargamento del margine d'interesse.
Lo spread BTP-Bund: ogni segnale di riduzione del bilancio BCE o di fine dei programmi di acquisto tende ad allargare lo spread, perché l'effetto "ombrello" della BCE si riduce. Al contrario, segnali di flessibilità nella reinvestitura del PEPP o di attivazione del TPI tendono a comprimere lo spread.
Come seguire la BCE in modo operativo
Seguire la BCE non richiede di leggere ogni discorso di ogni membro del Governing Council. Bastano alcuni punti di riferimento.
Il calendario delle riunioni: pubblicato sul sito della BCE con un anno di anticipo. Tenere segnate le otto date annuali e, in particolare, quelle con pubblicazione del SEP (proiezioni dello staff): marzo, giugno, settembre, dicembre. Queste riunioni producono segnali più ricchi sulle aspettative macro della BCE.
Il comunicato e la conferenza stampa: il comunicato viene analizzato in tempo reale. La conferenza stampa della Presidente (circa trenta minuti dopo) è spesso la fonte dei movimenti più significativi: un'indicazione sulle prossime mosse, un tono più hawkish o più dovish del comunicato scritto, una risposta a una domanda che rivela la postura interna del Governing Council.
L'OIS sull'euro (Overnight Index Swap): lo strumento equivalente ai Fed Funds futures per il mercato europeo. Mostra le aspettative implicite del mercato sul livello del tasso BCE nelle riunioni future. Seguirlo aiuta a calibrare quanto di una mossa attesa sia già nel prezzo degli asset europei.
Lo spread BTP-Bund: il miglior indicatore di tensione sistemica nell'area euro. Un allargamento rapido e non guidato da fondamentali macroeconomici (ma da vendite speculative) è il segnale che il mercato inizia a prezzare un rischio frammentazione nell'eurozona, con potenziali implicazioni per l'intervento della BCE.
I discorsi degli "influencer" del Governing Council: non tutti i ventisette componenti pesano allo stesso modo. Il Presidente BCE ha il peso maggiore. I governatori delle banche centrali di Germania (Bundesbank), Francia e Italia esprimono posizioni che pesano sul dibattito interno. I presidenti delle banche centrali dei paesi "hawkish" (Olanda, Austria, Germania) tendono a segnalare la linea dei "falchi"; quelli dei paesi "periferici" spesso rappresentano posizioni più accomodanti.