Analisi / Macro ed economia
Come leggere i dati CPI senza essere economisti
Dove esce il dato sull'inflazione, cosa guardare nelle prime righe del comunicato e perché il mercato reagisce in pochi secondi.
Il dato CPI esce una volta al mese e per qualche ora trasforma i mercati in qualcosa di imprevedibile. Le obbligazioni si muovono di colpo, il dollaro accelera, l'azionario gira. Eppure molti trader e investitori guardano quel numero senza sapere davvero cosa stanno leggendo. Guardano il titolo del dato e reagiscono all'emozione.
Leggere il CPI non richiede una laurea in economia. Richiede sapere cosa guardare, in quale ordine, e perché. In questa guida vediamo esattamente come farlo, passo dopo passo.
INDICE - In questa guida trovi:
1. Cos'è il CPI in due righe: il punto di partenza
2. La struttura del report CPI: cosa contiene davvero
3. Headline vs core: qual è il numero che conta
4. Le componenti principali: dove guardare dentro il dato
5. La sorpresa vs il consensus: l'unica cosa che muove i mercati
6. Come si muovono i mercati il giorno del CPI
7. CPI americano vs CPI europeo: le differenze pratiche
8. Gli errori più comuni nella lettura del CPI
9. FAQ - Le domande più frequenti sul CPI
La struttura del report CPI: cosa contiene davvero
Il report CPI americano non è un singolo numero. È un documento di diverse pagine con decine di sottocomponenti. Sapere come è strutturato aiuta a non perdere tempo nelle parti che non contano e a trovare subito quelle che contano.
Il report contiene:
- La variazione mensile (MoM, month-over-month): quanto sono cambiati i prezzi rispetto al mese precedente.
- La variazione annuale (YoY, year-over-year): quanto sono cambiati rispetto allo stesso mese dell'anno precedente. È il dato che i media riportano come titolo.
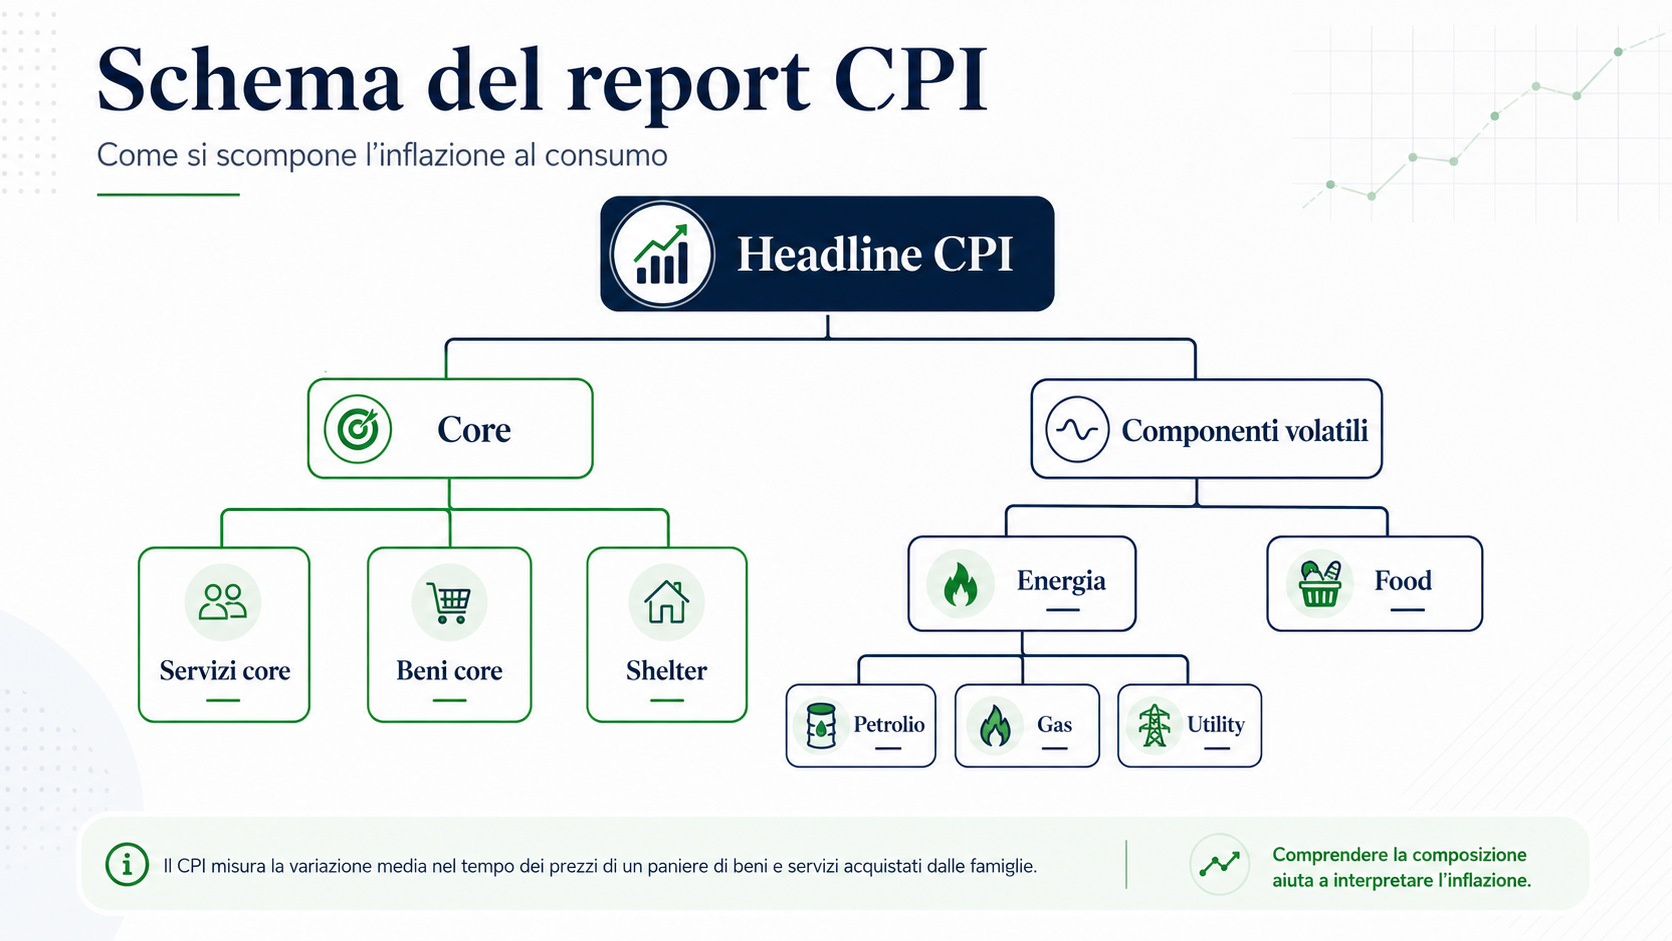
- Il dato headline: l'indice completo, che include tutte le categorie.
- Il dato core: l'indice depurato da energia e alimentari.
- Le tabelle di dettaglio: la scomposizione per categoria (shelter, energia, servizi, beni, trasporti, sanità, ecc.).
Il dato che viene comunicato nel titolo dei giornali è quasi sempre la variazione annuale headline. Ma il mercato guarda molto di più il core, e ancora di più alcune sottocomponenti specifiche.
Headline vs core: qual è il numero che conta
È la prima domanda che bisogna risolvere. La risposta dipende da chi stai guardando.
Il dato headline include tutto: energia, cibo, servizi, beni. È il numero più vicino all'esperienza reale del consumatore. Se il petrolio costa il doppio rispetto all'anno scorso, il dato headline lo cattura pienamente.
Il dato core esclude energia e alimentari. Perché? Perché queste due categorie sono molto volatili: un'estate secca fa salire i prezzi agricoli, una crisi geopolitica fa salire il petrolio. Questi movimenti non riflettono necessariamente pressioni inflazionistiche strutturali. Il core cerca di isolare la tendenza di fondo dei prezzi, quella che le banche centrali possono davvero influenzare con i tassi di interesse.
Come usarli insieme:
- Se headline è alta ma core è stabile: l'inflazione è guidata dall'energia o dagli alimentari. Potenzialmente transitoria. La Fed potrebbe essere meno aggressiva.
- Se core è alta: c'è inflazione strutturale. La Fed deve intervenire. I mercati reagiscono più duramente.
- Se entrambi sono alti: scenario più preoccupante. La banca centrale non ha margine di attesa.
La regola pratica: guarda sempre entrambi, ma pesa di più il core quando vuoi capire dove va la politica monetaria.
Le componenti principali: dove guardare dentro il dato
Una volta visti headline e core, il passo successivo è aprire le componenti. Le più rilevanti sono quattro.
Shelter (abitazione)
Negli USA rappresenta circa il 34% del paniere CPI. È la componente più pesante e più rigida. Include affitti, affitti equivalenti per i proprietari di casa (OER, owners' equivalent rent), hotel e alloggi temporanei.
Perché è importante: tende a muoversi in ritardo rispetto al mercato immobiliare reale. Quando il mercato degli affitti si raffredda, ci vogliono mesi prima che lo shelter CPI scenda. Per questo la Fed lo monitora con attenzione: un calo del shelter è un segnale forte di disinflazione strutturale.
Servizi core ex-shelter (supercore)
È la misura preferita da molti economisti della Fed e dai desk macro professionali. Esclude shelter dall'inflazione dei servizi, isolando le pressioni che derivano direttamente dal costo del lavoro. Se i salari crescono, i prezzi dei servizi tendono a crescere con loro.
È il dato più difficile da far scendere, perché dipende dalle dinamiche del mercato del lavoro, non dai prezzi delle materie prime. Quando il supercore è ostinatamente alto, la Fed ha pochi margini di morbidezza.
Energia
Volatile per natura. Petrolio, gas naturale, benzina alla pompa, utility. Può distorcere fortemente il dato headline. Un CPI headline alto per via dell'energia dice poco sull'inflazione strutturale. Va sempre scomposto.
Beni core (core goods)
Include beni fisici escludendo energia e alimentari: auto, elettronica, abbigliamento, mobili. Questa componente è stata al centro dell'inflazione post-COVID (disruption supply chain, carenza di chip). Una volta che le catene produttive si sono normalizzate, la componente goods ha iniziato a deflazionare, contribuendo alla disinflazione del 2023.
La sorpresa vs il consensus: l'unica cosa che muove i mercati
Questo è il punto più pratico di tutta la guida. Capirlo vale più di qualsiasi altra cosa.
Il mercato non reagisce al CPI in sé. Reagisce alla differenza tra il CPI pubblicato e il CPI atteso dal consensus degli analisti.
Come funziona: nei giorni precedenti alla pubblicazione, le principali banche d'affari e i desk economici pubblicano le loro previsioni. Bloomberg e altri aggregatori raccolgono queste stime e calcolano una media: il consensus. Se il consensus si aspetta un CPI core al 3,2% e il dato arriva al 3,2%, la reazione è minima: era già prezzato. Se arriva al 3,5%, il mercato deve rielabrare le aspettative su tassi e politica monetaria in tempo reale. Se arriva al 2,9%, il mercato festeggia.
Tre scenari pratici:
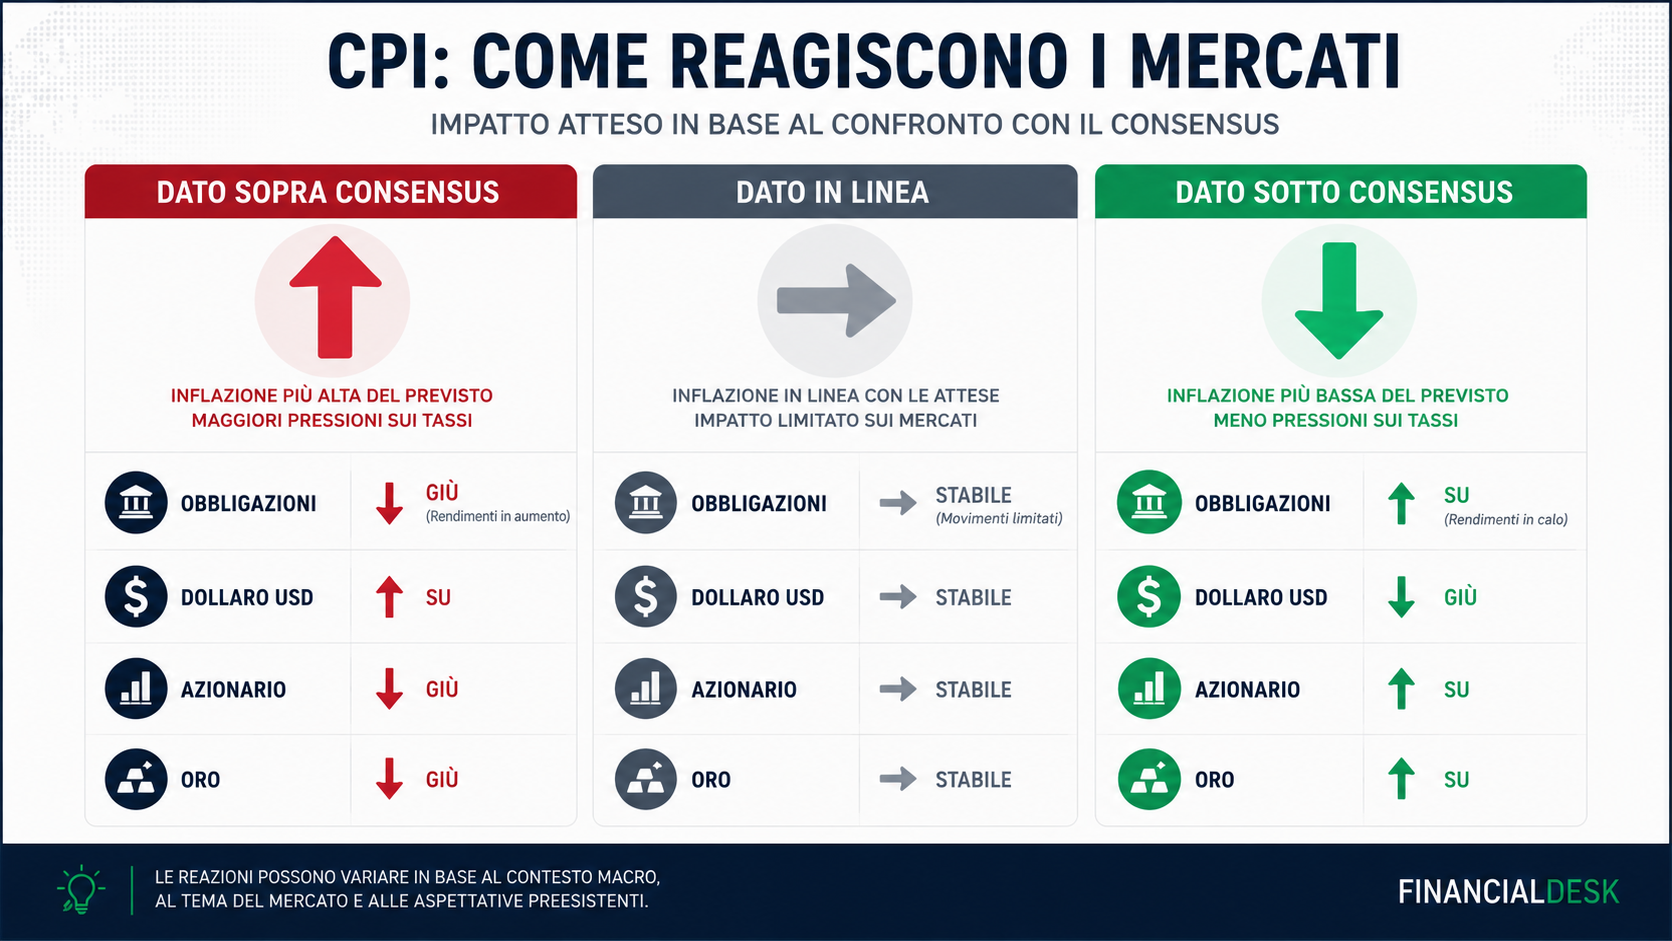
Dato in linea con il consensus: poca volatilità. Il mercato mantiene le posizioni. Qualche aggiustamento marginale sulle aspettative dei tassi Fed.
Dato sopra il consensus (hot print): le obbligazioni vendono (rendimenti salgono), il dollaro si rafforza, l'azionario corregge, soprattutto sui titoli growth. Le aspettative di tagli dei tassi si allontanano.
Dato sotto il consensus (soft print): le obbligazioni salgono (rendimenti scendono), il dollaro si indebolisce, l'azionario sale, oro spesso beneficia. Le aspettative di taglio si avvicinano.
La misura della sorpresa conta quanto la direzione. Un CPI headline che sorprende di +0,1% su un mercato già sensibile può muovere più di una sorpresa di +0,3% in un contesto di bassa volatilità.
Come si muovono i mercati il giorno del CPI
La sequenza tipica di un CPI day americano è prevedibile nella struttura, anche se non nel risultato.
Prima della pubblicazione (ore precedenti): il mercato riduce le posizioni rischiose. La volatilità implicita (VIX, swaption rate) sale. I volumi diminuiscono nell'attesa. Chi non ha una view chiara si mette da parte.
Al momento della pubblicazione (ore 14:30 CET): i prezzi si muovono in modo rapido e spesso brutale nei primi secondi. I primi a reagire sono i Treasury a 2 anni (il proxy più diretto delle aspettative sui tassi Fed), poi il dollaro, poi l'azionario, poi l'oro.
Nei minuti successivi: il mercato "digerisce" il dato. Spesso si assiste a un movimento iniziale esagerato, seguito da una parziale correzione. Non è raro vedere un reversal nei 15-30 minuti successivi alla pubblicazione, soprattutto se il dato è ambiguo (headline sorprendente ma core in linea, o viceversa).
Nelle ore successive: se il dato è chiaramente direzionale, il trend iniziale tende a consolidarsi. Se è ambiguo, il mercato resta nervoso fino alla fine della sessione.
Cosa fare praticamente: il giorno del CPI non è il momento ideale per aprire nuove posizioni di trend senza avere una lettura chiara del dato. Molti trader professionali attendono i 30-60 minuti successivi alla pubblicazione prima di operare, quando il movimento iniziale si stabilizza e la direzione diventa più leggibile.
CPI americano vs CPI europeo: le differenze pratiche
Il CPI americano è il più seguito dai mercati globali. Questo perché la Fed è la banca centrale più influente al mondo, e le sue decisioni sui tassi hanno impatto su ogni asset class, ovunque.
Il CPI dell'Eurozona (HICP, Harmonised Index of Consumer Prices) conta per la BCE e per i mercati europei. Ha alcune differenze strutturali rispetto al CPI USA: non include l'OER (la componente degli affitti equivalenti per i proprietari), il che lo rende storicamente più basso rispetto all'americano a parità di condizioni.
Per chi opera su mercati europei, l'inflazione italiana (ISTAT) e quella tedesca (Destatis) sono spesso seguite come anticipatori dell'HICP aggregato, che viene pubblicato qualche giorno dopo.
In pratica: per le decisioni su asset globali (S&P 500, Treasury, oro, dollaro), il CPI americano è il dato che conta di più. Per le decisioni su asset europei (BTP, Bund, EURUSD, indici europei), l'HICP e i CPI nazionali hanno un peso rilevante, soprattutto nei periodi in cui la BCE è attivamente in fase di modifica della politica monetaria.
Ogni mese analizziamo il CPI nel briefing settimanale
Non aspettare il titolo del giornale per capire cosa è successo. Nel briefing FinancialDesk trovi la lettura del dato CPI, il confronto con il consensus, le implicazioni per la politica monetaria e quello che significa per i tuoi asset. Gratis, ogni settimana.
Gli errori più comuni nella lettura del CPI
Chiudiamo con gli errori che si vedono più spesso, anche tra chi segue i mercati da anni.
Guardare solo il numero headline: è l'errore più comune. Il titolo del giornale riporta il dato annuale headline. Ma quello che conta per la politica monetaria, e quindi per i mercati, è il core. E spesso conta ancora di più il supercore.
Reagire al dato assoluto invece che alla sorpresa: un CPI al 4% che era atteso al 4% non dice nulla di nuovo. Un CPI al 3,2% che era atteso al 3,5% è una notizia positiva, anche se è ancora sopra target.
Aspettarsi una reazione lineare: un dato hot non sempre fa scendere le azioni. Dipende dal contesto di mercato, dal livello di posizionamento prima del dato, da cosa ha fatto il mercato nelle settimane precedenti. La reazione non è meccanica.
Confondere disinflazione con deflazione: se il CPI scende dal 5% al 3%, non significa che i prezzi stiano calando. Significa che stanno salendo meno velocemente. I prezzi restano più alti rispetto a prima. Questa distinzione ha implicazioni diverse per i mercati.
Ignorare le revisioni: ogni report CPI include anche revisioni dei mesi precedenti. Una revisione al rialzo del mese precedente, anche con un dato attuale in linea, può avere impatto sulle aspettative cumulative di inflazione.
FAQ: le domande più frequenti sul CPI
Quando viene pubblicato il CPI americano?
Il CPI americano viene pubblicato circa due settimane dopo la fine del mese di riferimento, di solito di mercoledì o giovedì alle 8:30 ora americana (14:30 CET). Il calendario esatto è pubblicato con anticipo dal Bureau of Labor Statistics sul sito ufficiale bls.gov. È uno degli appuntamenti fissi del calendario macro mensile.
Qual è la differenza tra CPI e PCE?
Entrambi misurano l'inflazione, ma con metodologie diverse. Il CPI misura i prezzi di un paniere fisso di beni e servizi acquistati dalle famiglie. Il PCE (Personal Consumption Expenditures) ha un paniere più ampio, si adatta ai cambiamenti nelle abitudini di consumo e tende a essere qualche decimo di punto più basso del CPI. La Federal Reserve usa il PCE core come riferimento primario per la politica monetaria, ma il CPI è più seguito dai mercati per la sua frequenza e immediatezza. Per approfondire la differenza, vedi la guida completa sull'inflazione.
Un CPI alto significa sempre che la borsa scende?
No. La reazione dell'azionario dipende dalla sorpresa rispetto al consensus, dal contesto di mercato e da quanto erano già prezzati gli scenari di rialzo dei tassi. Un CPI alto ma in linea con le attese può non muovere nulla. Un CPI alto e inaspettato in un mercato già fragile può causare correzioni significative. La relazione non è meccanica.
Cosa significa "CPI core ex-shelter"?
È una sottocomponente del CPI core che esclude anche la componente shelter (affitti e affitti equivalenti). Viene chiamata anche "supercore" dai mercati. Misura prevalentemente i servizi non abitativi, ed è molto correlata al costo del lavoro. È la misura che la Fed guarda con più attenzione per capire se le pressioni salariali si stanno trasmettendo ai prezzi.
Perché il CPI europeo è diverso da quello americano?
Il CPI europeo (HICP) non include la componente OER (owners' equivalent rent), cioè l'affitto che un proprietario di casa "teoricamente" pagherebbe a se stesso. Questo lo rende strutturalmente più basso rispetto al CPI americano. Ha anche un peso diverso delle componenti energia e alimentari. Per chi opera sui mercati europei, è il riferimento per le decisioni della BCE.
Conclusione: leggere il CPI è una competenza operativa
Leggere il CPI non è per economisti. È per chiunque voglia capire cosa sta succedendo nei mercati nel giorno più volatile del mese.
Headline e core. La sorpresa rispetto al consensus. Il comportamento del shelter e del supercore. La reazione del Treasury a 2 anni come proxy delle aspettative. Questi sono gli strumenti, e non richiedono anni di studio: richiedono metodo.
Un metodo che si costruisce guardando i dati ogni mese, con il contesto macro nel quale si inseriscono. Perché il CPI non si legge in isolamento: si legge dentro il ciclo, dentro le aspettative della banca centrale, dentro la fase del mercato in cui ci troviamo.
Vuoi leggere il prossimo CPI con più chiarezza?
Ogni mese, il giorno prima e il giorno dopo il dato CPI, il briefing FinancialDesk ti dà il contesto, il consensus atteso e la lettura delle implicazioni per i mercati. Senza rumore. Solo quello che serve.