Analisi / Macro ed economia
Perché i tassi d'interesse influenzano azioni e obbligazioni
Il meccanismo per cui un tasso che sale fa scendere il prezzo di un'obbligazione, e cosa succede alle azioni nello stesso momento.
Quando la Fed alza i tassi, le borse scendono. Quando li taglia, i mercati rallegranti. Quando i rendimenti dei Treasury salgono, i titoli tecnologici vendono off. Quando la curva si inverte, tutti parlano di recessione. Questi pattern li osserva chiunque segua i mercati anche solo da qualche mese. Ma conoscere il pattern senza capire il meccanismo è una conoscenza fragile: funziona fino a quando non funziona più, e quando smette di funzionare non si sa perché.
I tassi d'interesse non influenzano i mercati per convenzione o abitudine. Li influenzano per meccanismi precisi e misurabili che attraversano la valutazione degli asset, il costo del capitale delle aziende, la concorrenza tra classi di investimento e le aspettative sull'economia futura. Capire questi meccanismi è uno dei salti di qualità più importanti per chi vuole leggere i mercati con metodo.
In questa guida analizziamo il perché: come funziona il meccanismo di trasmissione dai tassi alle azioni, come funziona quello verso le obbligazioni, cosa sono i tassi reali, come si legge il ciclo dei tassi e come usare tutto questo in modo operativo.
INDICE - In questa guida trovi:
1. Il tasso d'interesse come prezzo del denaro
2. Il meccanismo del tasso di sconto: la radice di tutto
3. Come i tassi influenzano le azioni: i quattro canali
4. Growth vs value: la rotazione settoriale guidata dai tassi
5. Come i tassi influenzano le obbligazioni: il meccanismo diretto
6. Duration: perché la scadenza amplifica la sensibilità ai tassi
7. I tassi reali: la variabile che conta davvero
8. Il ciclo dei tassi e le fasi di mercato
9. Come leggere i tassi in tempo reale
10. Come FinancialDesk usa i tassi nell'analisi settimanale
11. FAQ - Le domande più frequenti sui tassi e i mercati
Il tasso d'interesse come prezzo del denaro
Il tasso d'interesse è il prezzo del denaro. Come ogni prezzo, governa la domanda e l'offerta: quando il prezzo del denaro è basso, il credito è abbondante e a buon mercato; quando è alto, il credito si contrae e diventa selettivo.
Le banche centrali fissano il tasso di riferimento: la Federal Reserve controlla il Fed Funds Rate, la BCE gestisce il tasso sui depositi e il tasso di rifinanziamento principale. Questi tassi di riferimento si propagano a cascata verso il basso, influenzando tutti i tassi dell'economia reale: mutui ipotecari, prestiti alle aziende, credito al consumo, tassi sui conti deposito, rendimenti obbligazionari.
Il meccanismo di trasmissione non è istantaneo. Ci vogliono mesi, a volte oltre un anno, perché un rialzo dei tassi si propaghi completamente attraverso l'economia. Le banche adeguano i tassi sui prestiti, le aziende rivedono i piani di investimento, le famiglie riducono i consumi a credito. Tutto questo avviene con un ritardo variabile che dipende dalla struttura del sistema creditizio, dall'indebitamento preesistente e dalla fiducia di famiglie e imprese.
Questo lag di trasmissione spiega uno dei fenomeni più controintuitivi dei mercati finanziari: i mercati spesso correggono prima che i tassi abbiano fatto sentire i loro effetti sull'economia reale, perché anticipano gli effetti che arriveranno. La borsa scende non perché l'economia sia già in difficoltà, ma perché sa che lo sarà.
Perché le banche centrali alzano i tassi? Per raffreddare l'inflazione: tassi più alti frenano domanda e credito, riducendo la pressione sui prezzi. Perché li abbassano? Per stimolare l'economia in fase di rallentamento o recessione. Il mandato della Fed è duale: stabilità dei prezzi e massima occupazione. Questi due obiettivi possono entrare in conflitto, e quella tensione si legge direttamente nei mercati.
Il meccanismo del tasso di sconto: la radice di tutto
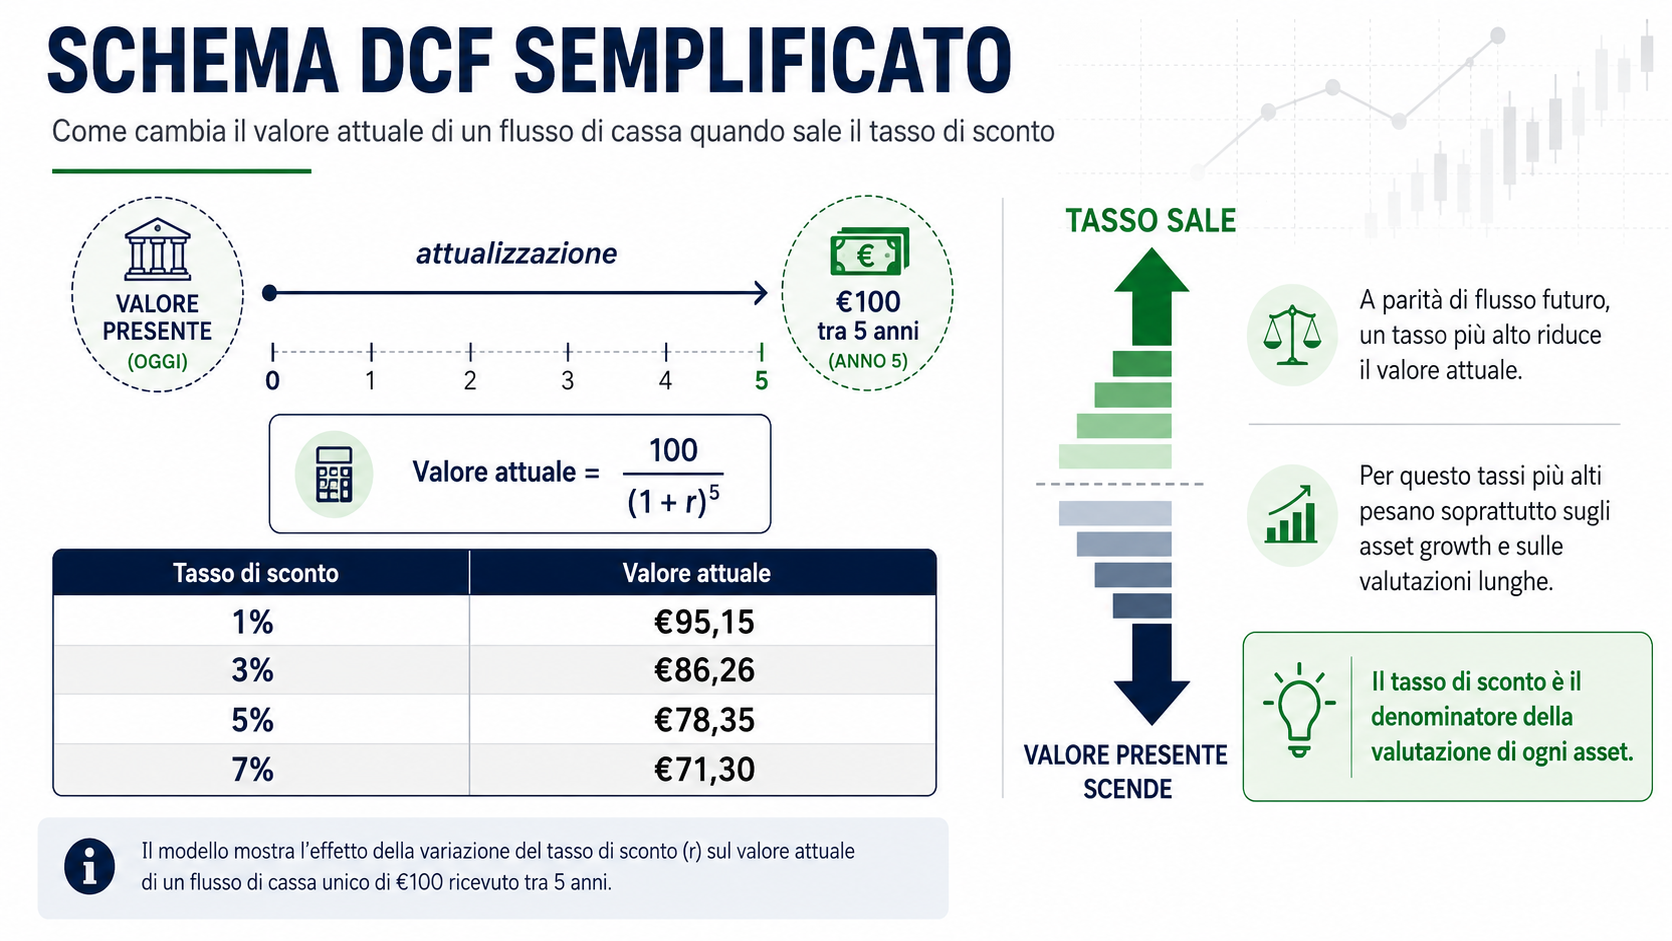
Per capire perché i tassi influenzano il valore di ogni asset finanziario serve un concetto fondamentale: il valore attuale dei flussi futuri.
Un'obbligazione che paga 100 euro tra dieci anni non vale 100 euro oggi. Vale meno, perché quei 100 euro del futuro devono essere attualizzati al presente usando un tasso di sconto. Se il tasso di sconto è il 2%, quei 100 euro valgono oggi circa 82 euro. Se il tasso di sconto sale al 5%, quegli stessi 100 euro valgono oggi circa 61 euro. Il numeratore non è cambiato. È cambiato il denominatore.
Questo principio si applica a ogni asset finanziario: azioni, obbligazioni, immobili, infrastrutture, startup. Il valore di qualsiasi investimento è la somma attualizzata di tutti i flussi di cassa che genererà in futuro, scontati a oggi usando un tasso appropriato. Quando i tassi d'interesse salgono, il tasso di sconto usato per attualizzare quei flussi sale con loro. E quando il denominatore sale, il risultato scende.
Questo spiega in modo preciso perché i mercati azionari reagiscono così sensibilmente alle decisioni delle banche centrali: non è psicologia, non è paura irrazionale. È matematica finanziaria. Il valore fondamentale degli asset scende quando i tassi salgono, indipendentemente da quello che fa l'economia reale nel breve termine.
Come i tassi influenzano le azioni: i quattro canali
Il rapporto tra tassi e azioni non è semplice come "tassi salgono, borsa scende". È più articolato. Ci sono quattro canali attraverso cui i tassi si trasmettono al mercato azionario, e ognuno ha una logica distinta.
Canale 1: il tasso di sconto e la valutazione
Come abbiamo visto, i tassi più alti alzano il tasso di sconto e comprimono il valore attuale dei flussi futuri. Questo impatta direttamente i multipli di valutazione: il rapporto P/E (prezzo su utili) tende a scendere in un contesto di tassi crescenti, perché gli investitori non sono disposti a pagare lo stesso multiplo per gli stessi utili futuri quando il costo opportunità del denaro è più alto.
In pratica: se i tassi salgono, gli investitori si chiedono se ha senso tenere azioni che rendono il 5% con rischio, quando i bond governativi offrono il 4,5% senza rischio. La risposta di mercato è riprezzare le azioni al ribasso fino a quando il premio al rischio torna a essere adeguato.
Canale 2: il costo del debito aziendale
Le aziende si finanziano. Le più grandi emettono obbligazioni, le più piccole accedono al credito bancario. Quando i tassi salgono, il costo di questo finanziamento aumenta. Le aziende molto indebitate vedono crescere gli oneri finanziari, che erodono i margini e gli utili. Le aziende in espansione che contano sul credito a buon mercato per finanziare la crescita devono rivedere i piani.
L'impatto non è uniforme: le aziende con poca leva finanziaria e generazione di cassa abbondante soffrono meno. Le aziende con debito elevato, soprattutto a tasso variabile, possono vedere i bilanci deteriorarsi rapidamente in un ciclo di rialzi aggressivi.
Canale 3: l'effetto sulla domanda aggregata e sugli utili
I tassi alti non colpiscono solo le aziende direttamente. Colpiscono i consumatori, che si trovano a pagare mutui e prestiti più cari, e riducono i consumi discrezionali. Le vendite delle aziende scendono, i ricavi si contraggono, gli utili calano. Questo è il canale "economico reale": i tassi deprimono la domanda, e la domanda più bassa si riflette nei risultati aziendali.
Questa trasmissione è quella con il lag più lungo: ci vogliono molti mesi prima che un rialzo dei tassi si traduca in consumi più bassi e utili aziendali più deboli. Per questo il mercato azionario spesso anticipa questo effetto scendendo prima che si veda nei numeri trimestrali.
Canale 4: il costo opportunità rispetto alle obbligazioni
Questo canale è sottovalutato ma molto rilevante. Quando i rendimenti obbligazionari salgono, i bond diventano più competitivi rispetto alle azioni come classe d'investimento. Se un Treasury americano a 10 anni offre il 5%, un investitore istituzionale può ottenere un rendimento decente senza il rischio azionario. Questo spinge parte del flusso di investimento fuori dalle azioni e verso i bond, creando pressione vendita sul mercato azionario.
Il paragone chiave è il "Fed model": il rendimento degli utili azionari (E/P, l'inverso del P/E) rispetto al rendimento obbligazionario. Quando i bond rendono quanto o più delle azioni su base risk-adjusted, le azioni perdono appeal relativo.
Growth vs value: la rotazione settoriale guidata dai tassi
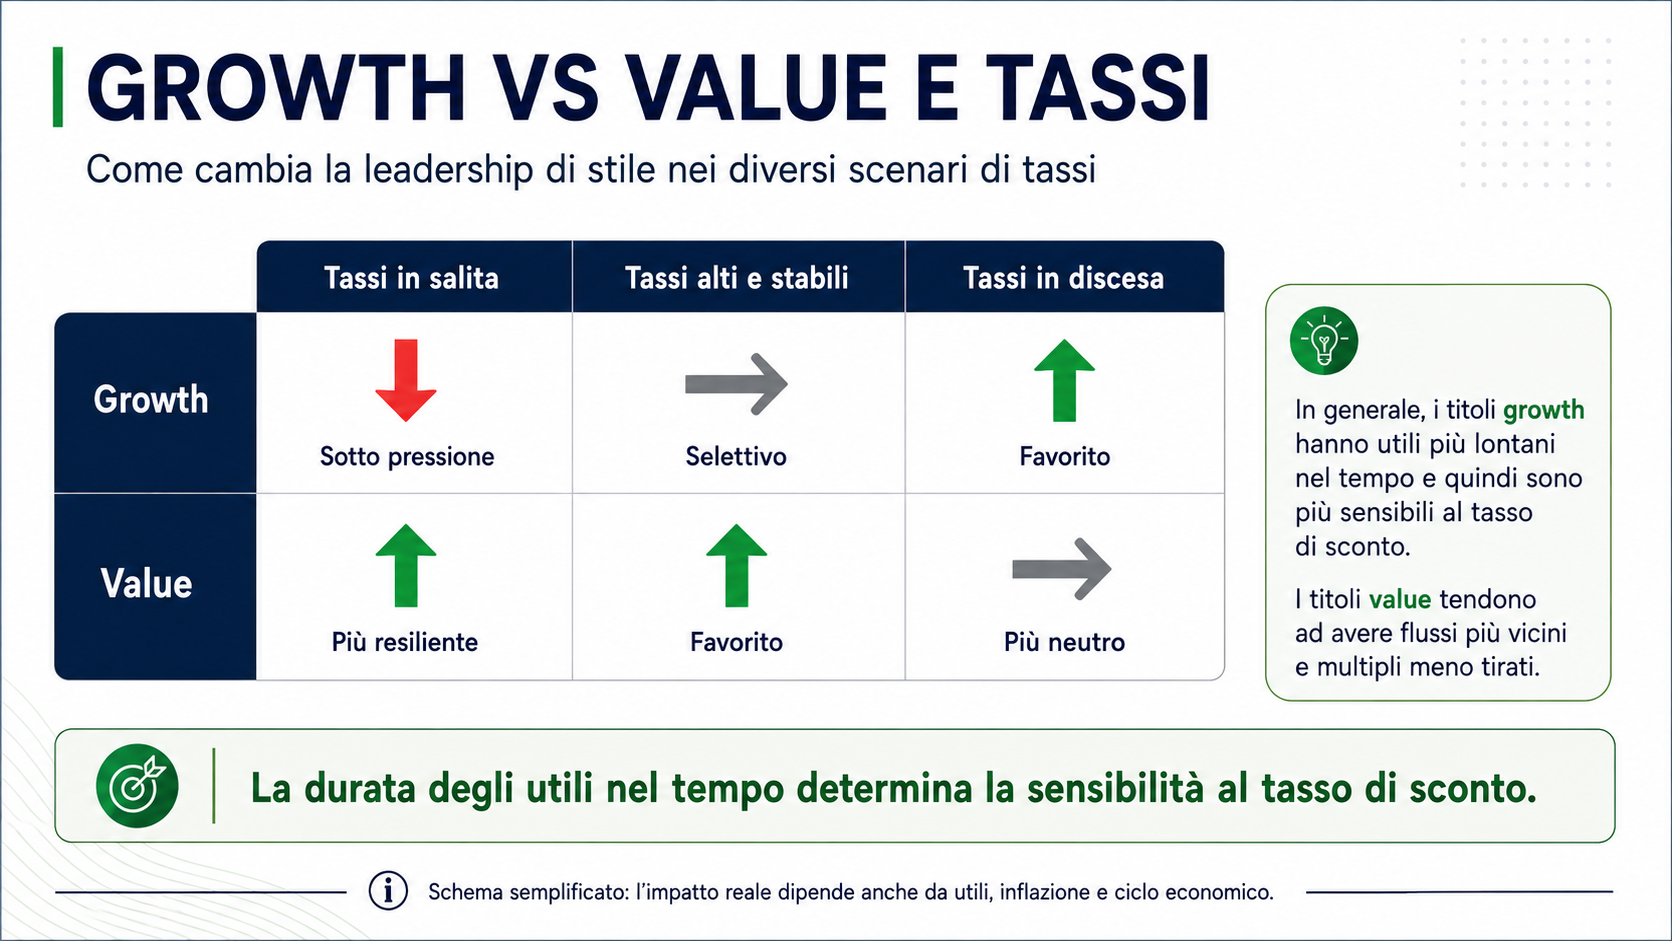
Non tutte le azioni reagiscono allo stesso modo alle variazioni dei tassi. La distinzione più importante è tra growth stocks e value stocks, e nasce direttamente dal meccanismo del tasso di sconto.
I titoli growth (tecnologia, biotech, piattaforme digitali) hanno una caratteristica fondamentale: la maggior parte dei loro flussi di cassa attesi è lontana nel tempo. Un'azienda tecnologica che oggi brucia cassa ma si prevede genererà utili enormi tra cinque-dieci anni dipende fortemente dal tasso di sconto per la sua valutazione. Quando i tassi salgono e il tasso di sconto aumenta, quei flussi futuri valgono molto meno oggi. I multipli si comprimono, i prezzi scendono in modo sproporzionato. Il 2022 ne è la dimostrazione diretta: con la Fed che alzava i tassi dal quasi zero al 5%+, il Nasdaq ha perso oltre il 30%.
I titoli value (banche, energia, industriali, utility regolamentate) hanno flussi di cassa più vicini nel tempo e spesso utili già presenti e consistenti. Sono meno sensibili all'aumento del tasso di sconto. Anzi, alcuni beneficiano direttamente: le banche, ad esempio, guadagnano sul margine d'interesse (differenza tra tassi attivi sui prestiti e tassi passivi sui depositi), che si allarga quando i tassi salgono.
La rotazione da growth a value in un ciclo di rialzi dei tassi non è quindi irrazionale o casuale: è il mercato che aggiusta i prezzi relativi in modo coerente con il meccanismo del tasso di sconto.
Settori che tipicamente beneficiano di tassi alti: banche e assicurazioni, energia, difesa, utility con tariffe indicizzate.
Settori che tipicamente soffrono di tassi alti: tecnologia, biotech, real estate (REIT), utility con alta leva finanziaria.
Come i tassi influenzano le obbligazioni: il meccanismo diretto
Il rapporto tra tassi d'interesse e obbligazioni è diretto, matematicamente preciso e invertito. Quando i tassi salgono, i prezzi delle obbligazioni scendono. Quando i tassi scendono, i prezzi delle obbligazioni salgono. Senza eccezioni.
Il meccanismo è questo. Supponiamo di avere un'obbligazione con cedola fissa al 3% annuo e scadenza tra dieci anni. Se i tassi di mercato salgono al 5%, le nuove obbligazioni emesse oggi pagano il 5%. Chi comprerebbe la nostra obbligazione al 3% al prezzo originale? Nessuno. Per renderla vendibile sul mercato, il prezzo deve scendere fino al punto in cui chi la acquista ottiene un rendimento implicito del 5%, compatibile con quello di mercato. Il rendimento sale, ma il prezzo scende.
Il processo inverso funziona allo stesso modo: se i tassi scendono al 1%, la nostra obbligazione al 3% diventa molto appetibile. Il prezzo sale fino a quando il rendimento implicito si allinea con il nuovo contesto di mercato più basso.
Questo spiega perché il 2022 è stato uno degli anni peggiori nella storia recente per le obbligazioni: con la Fed che alzava i tassi in modo aggressivo, il prezzo di tutte le obbligazioni a tasso fisso già emesse è crollato. Persino i Treasury americani, considerati i "senza rischio" per eccellenza, hanno perso valore in termini di prezzo.
La relazione inversa prezzi/rendimenti è quindi la prima legge del mercato obbligazionario. Chi la dimentica, o non la conosce, è esposto a perdite che sembrano incomprensibili: "Ho comprato un titolo sicuro e ci ho perso." La sicurezza riguarda il rimborso del capitale a scadenza, non il prezzo di mercato nel frattempo.
Duration: perché la scadenza amplifica la sensibilità ai tassi
Non tutte le obbligazioni reagiscono allo stesso modo a una variazione dei tassi. La sensibilità di un'obbligazione ai movimenti dei tassi dipende dalla sua duration: una misura che combina la scadenza del titolo con la struttura delle cedole.
In modo semplificato: maggiore è la duration (cioè più lunga è la vita del titolo e più piccole sono le cedole), maggiore è la variazione percentuale del prezzo per ogni punto di variazione dei tassi. Un titolo a 30 anni perde molto di più di un titolo a 2 anni se i tassi salgono di un punto percentuale.
La regola pratica: una duration di 10 anni significa che per ogni punto percentuale di rialzo dei tassi, il prezzo del titolo scende di circa il 10%. Una duration di 2 anni significa una perdita di circa il 2% per lo stesso rialzo dei tassi.
Questo ha implicazioni dirette per la gestione del portafoglio obbligazionario:
- In un contesto di tassi in salita: ridurre la duration (privilegiare titoli a breve scadenza o tasso variabile)
- In un contesto di tassi in discesa: aumentare la duration (i titoli lunghi beneficiano di più del calo dei tassi)
I fondi obbligazionari e gli ETF obbligazionari riportano sempre la duration nel prospetto. È uno dei parametri più importanti da leggere prima di qualsiasi acquisto in ambito fixed income.
I tassi reali: la variabile che conta davvero
C'è una distinzione fondamentale che molti osservatori trascurano: la differenza tra tasso nominale e tasso reale.
Il tasso nominale è quello dichiarato dalla banca centrale: il Fed Funds Rate, il tasso BCE. È il numero che compare nei comunicati ufficiali.
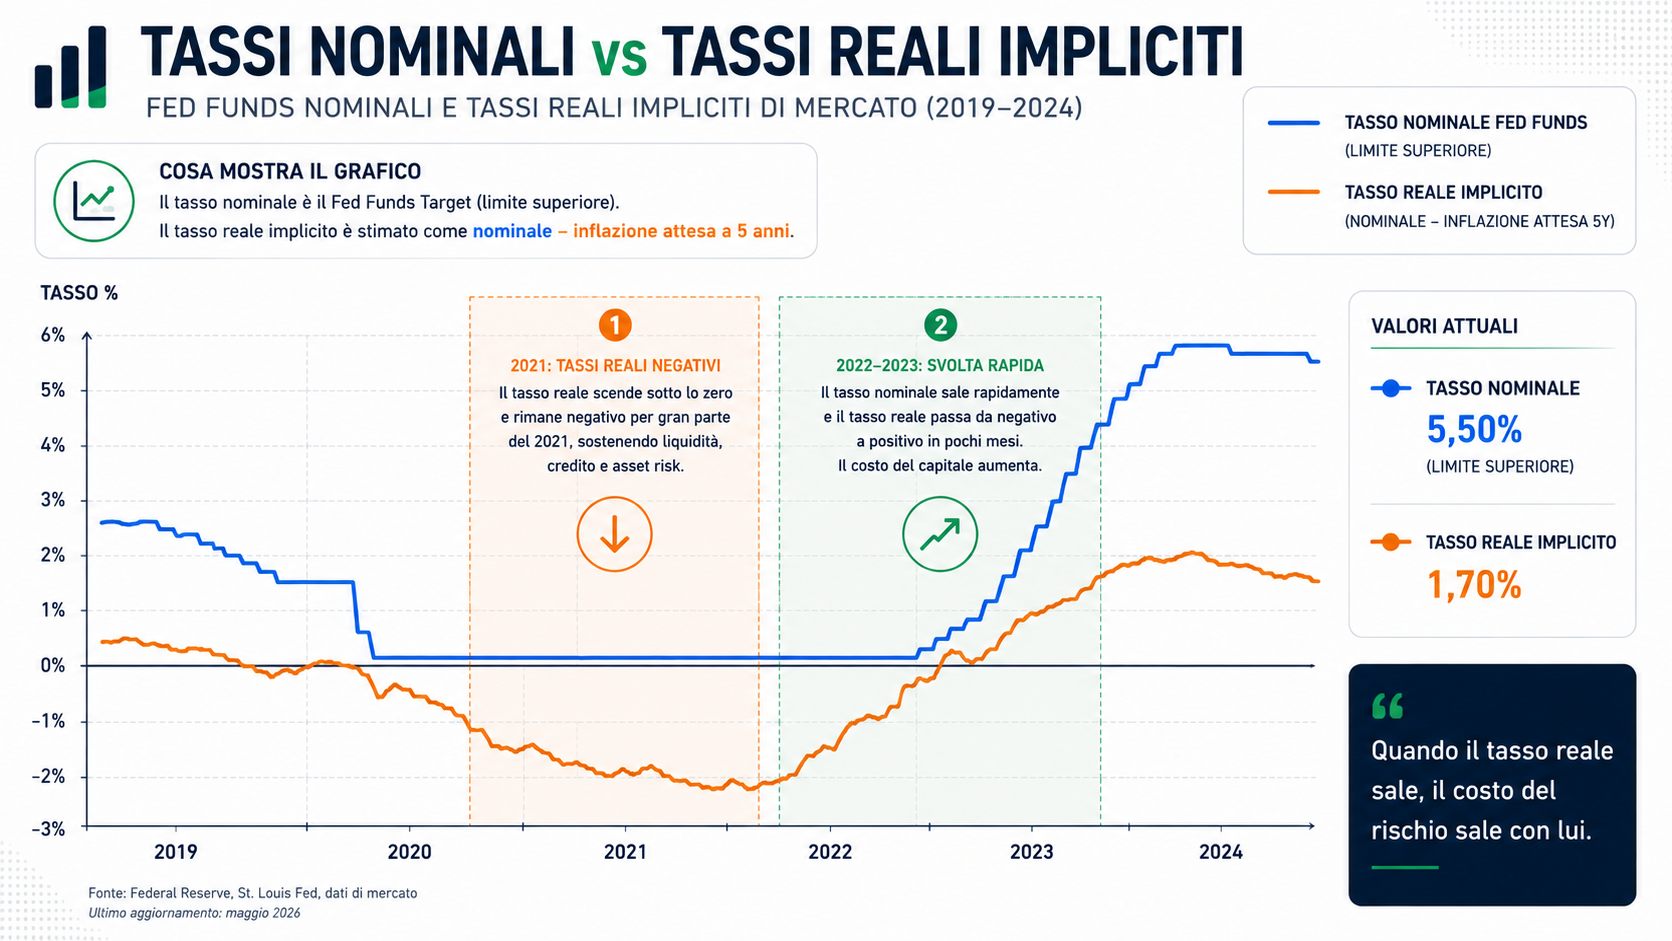
Il tasso reale è il tasso nominale corretto per l'inflazione attesa. La formula di approssimazione è semplice: tasso reale = tasso nominale - inflazione attesa.
Perché conta questa distinzione? Perché ciò che orienta davvero il comportamento di famiglie, aziende e mercati non è il costo nominale del denaro, ma il costo reale, cioè quanto denaro mi costa in termini di potere d'acquisto.
Un esempio concreto: nel 2021, i tassi nominali americani erano vicino allo zero, ma l'inflazione stava salendo verso il 6-7%. Il tasso reale era profondamente negativo: detenere liquidità o obbligazioni a breve termine significava perdere potere d'acquisto in modo rapido. In quel contesto, gli asset rischiosi (azioni, immobili, crypto) ricevevano un forte incentivo: il costo opportunità di tenerli rispetto alla liquidità era minimo o addirittura negativo.
Nel 2022-2023, la Fed ha alzato i tassi nominali al 5%+ mentre l'inflazione scendeva. I tassi reali sono passati da negativi a fortemente positivi. Il costo opportunità degli asset rischiosi è esploso. Questa, più di qualsiasi altra variabile, spiega la compressione dei multipli azionari e la sofferenza delle obbligazioni a lunga scadenza.
L'oro è l'asset più sensibile ai tassi reali. L'oro non paga cedola né dividendo: il suo costo opportunità è il tasso reale. Quando il tasso reale è basso o negativo, l'oro è attraente. Quando il tasso reale sale, l'oro perde appeal anche in presenza di inflazione elevata. Il 2022 lo ha dimostrato: inflazione vicina al 10%, oro sostanzialmente piatto, perché i tassi reali stavano salendo aggressivamente.
I TIPS americani (Treasury Inflation-Protected Securities) consentono di leggere implicitamente i tassi reali attesi dal mercato: il breakeven inflazionistico, calcolato come differenza tra rendimento nominale del Treasury e rendimento del TIPS di pari scadenza, è uno dei dati più monitorati dagli operatori macro.
Il ciclo dei tassi e le fasi di mercato
I tassi non si muovono in modo casuale: seguono un ciclo che si ripete, con timing e ampiezza variabili, ma con una struttura riconoscibile. Saper leggere in quale fase del ciclo ci si trova è una delle competenze macro più utili.
Fase 1: tassi bassi e politica accomodante
Il credito è abbondante e a buon mercato. Le aziende si finanziano facilmente, le famiglie accendono mutui, gli investimenti crescono. I multipli azionari tendono a espandersi: gli investitori sono disposti a pagare di più per gli utili futuri perché il tasso di sconto è basso. I titoli growth brillano. Le obbligazioni a lungo termine rendono poco ma valgono molto in termini di prezzo.
È il contesto che ha caratterizzato gran parte del periodo 2009-2021 nei mercati sviluppati.
Fase 2: rialzo dei tassi
La banca centrale inizia a serrare. I motivi possono essere vari: inflazione che sale, surriscaldamento dell'economia, mercato del lavoro troppo teso. I multipli azionari si comprimono, soprattutto per i growth. Le obbligazioni a lunga scadenza perdono prezzo. La rotazione settoriale premia value, banche, energia. Il dollaro tende a rafforzarsi (tassi più alti attirano capitali).
I mercati spesso anticipano il primo rialzo con mesi di anticipo, correggendo prima che la banca centrale abbia ancora alzato di un punto.
Fase 3: tassi alti e stabili
La banca centrale ha alzato e si ferma. I tassi sono alti, il credito è caro. L'economia inizia a rallentare, i consumi si contraggono, gli utili aziendali subiscono pressioni. Il mercato entra in una fase di attesa: cerca segnali di quando inizierà il ciclo inverso. La volatilità può essere elevata.
I "lagging indicators" (come il tasso di disoccupazione) peggiorano con ritardo. Il mercato obbligazionario comincia ad anticipare i tagli, con i rendimenti a lungo termine che scendono prima di quelli a breve.
Fase 4: taglio dei tassi e pivot
La banca centrale annuncia il cambio di rotta. Il mercato lo aveva già prezzato in parte, ma la conferma ufficiale tipicamente genera un ulteriore movimento. Le obbligazioni a lunga scadenza recuperano, i titoli growth tornano in vantaggio, i multipli si riespandono.
Il "pivot trade" è uno dei più seguiti dai mercati: la fase in cui si inizia a prezzare che la banca centrale è arrivata al picco dei tassi e si prepara a tagliare. Identificarlo correttamente, prima che sia confermato, è uno dei compiti più difficili e al tempo stesso più remunerativi dell'analisi macro.
La transizione tra fasi non è mai netta né puntuale. Il timing è sempre incerto. Ma conoscere la struttura aiuta a contestualizzare i movimenti di mercato e a non essere sorpresi da ciò che accade.
Come leggere i tassi in tempo reale
Il mercato obbligazionario è il termometro più sensibile delle aspettative sui tassi. Chi lo sa leggere ha un vantaggio informativo reale sui movimenti di borsa, valute e materie prime.
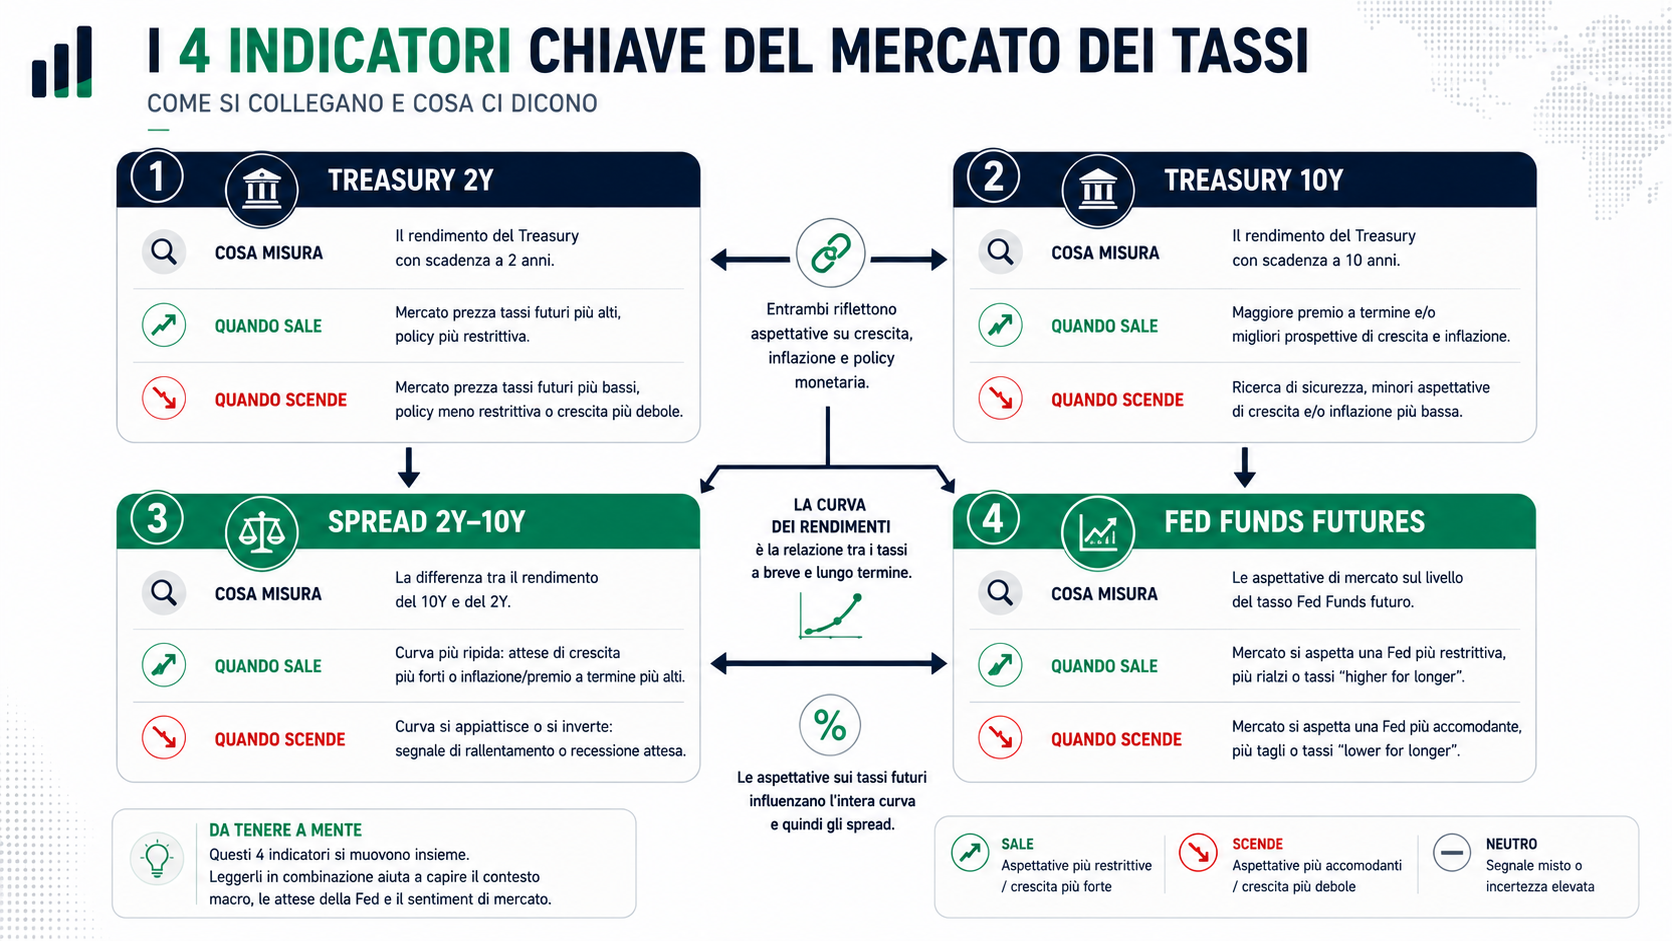
I quattro indicatori principali da monitorare sono i seguenti.
Treasury a 2 anni: è il miglior proxy in tempo reale delle aspettative di mercato sulla politica monetaria della Fed nei prossimi 12-24 mesi. Sale quando il mercato si aspetta tassi più alti più a lungo, scende quando inizia a scontare tagli. È il primo a muoversi dopo un dato macro sorprendente.
Treasury a 10 anni: è il benchmark globale. Viene usato come tasso di sconto di riferimento per molte valutazioni azionarie e immobiliari. Riflette aspettative su crescita, inflazione e politica monetaria di lungo periodo. Il suo livello assoluto conta: sopra il 4-4,5% inizia a creare concorrenza seria alle azioni.
Spread 2Y-10Y (curva dei rendimenti): la differenza tra il rendimento del Treasury a 10 anni e quello a 2 anni. In condizioni normali il 10 anni rende di più del 2 anni (curva normale, inclinata positivamente). Quando si inverte (il 2 anni rende più del 10 anni) è tradizionalmente uno dei segnali anticipatori di recessione più affidabili degli ultimi cinquant'anni. Non è un segnale di timing preciso, ma è un indicatore di rischio macro da non ignorare.
Fed Funds futures: i contratti derivati che riflettono la probabilità implicita del mercato sulle mosse future della Fed. Strumento professionale ma accessibile: i siti specializzati (CME FedWatch) mostrano in tempo reale cosa si aspetta il mercato per ogni meeting FOMC futuro. Leggere queste probabilità prima e dopo ogni dato macro o discorso della Fed aiuta a capire come si sta muovendo il sentiment.
Come FinancialDesk legge i tassi nell'analisi settimanale
In FinancialDesk i tassi d'interesse sono uno dei tre filtri macro principali di ogni analisi, insieme all'inflazione e alla crescita economica. Non guardiamo il livello assoluto dei tassi come dato isolato: guardiamo la direzione, la velocità del cambiamento, la distanza rispetto alle aspettative di mercato e le implicazioni per la rotazione degli asset.
Ogni settimana nel briefing aggiorniamo il quadro dei tassi: dove si trovano rispetto al ciclo, cosa dice la curva dei rendimenti, come si muovono i Fed Funds futures rispetto alla settimana precedente, e quali settori e asset risultano avvantaggiati o penalizzati nel contesto corrente.
Non segue le notizie in modo reattivo. Costruisce un quadro strutturale che permette di interpretare le notizie quando arrivano, invece di rincorrerle. La differenza non è sottile: chi ha già un quadro chiaro sui tassi quando esce un dato macro inatteso sa cosa sta succedendo. Chi non ce l'ha reagisce all'emozione del momento.
Questo è l'approccio che FinancialDesk rende accessibile: non spiegare solo come funzionano i tassi in astratto, ma aiutarti a usarli come strumento concreto di lettura ogni settimana, sui mercati reali.
Ogni settimana: tassi, mercati e cosa guardare
Sapere come funzionano i tassi è il punto di partenza. Capire dove si trovano adesso, dove stanno andando e cosa significano per azioni, obbligazioni e il resto del tuo portafoglio è il lavoro di ogni settimana. Nel briefing FinancialDesk trovi il quadro aggiornato, le implicazioni sui mercati e i livelli da tenere d'occhio. Gratis, ogni lunedì
FAQ: le domande più frequenti sui tassi e i mercati
Perché le azioni scendono quando salgono i tassi?
Per almeno quattro ragioni che si sommano: il tasso di sconto sale e comprime il valore attuale degli utili futuri; il costo del debito aziendale aumenta, erodendo i margini; la domanda dei consumatori si riduce, abbassando i ricavi; le obbligazioni diventano più competitive come alternativa. Non è psicologia di mercato: è matematica finanziaria e trasmissione economica.
Quali azioni resistono meglio ai tassi alti?
Le azioni con flussi di cassa presenti e stabili, poco debito e potere di pricing: banche (che beneficiano del margine d'interesse), energia, difesa, industriali con contratti a lungo termine, assicurazioni. Le aziende con utili già oggi, non tra cinque anni, sono meno sensibili all'aumento del tasso di sconto.
Perché i prezzi delle obbligazioni scendono quando i rendimenti salgono?
Perché le obbligazioni già emesse, con cedola fissa, devono essere riprezzate sul mercato secondario per renderle competitive con le nuove emissioni che pagano rendimenti più alti. Il prezzo scende finché il rendimento implicito si allinea con quello di mercato. La relazione è inversa e matematicamente precisa.
Cosa sono i tassi reali e perché contano più di quelli nominali?
Il tasso reale è il tasso nominale meno l'inflazione attesa. È il costo del denaro in termini di potere d'acquisto reale. Conta di più perché orienta le decisioni effettive di famiglie, aziende e investitori: non quanti euro pago di interessi, ma quanto mi costano quegli interessi in termini di ciò che posso comprare. Tassi reali negativi incentivano il rischio; tassi reali fortemente positivi lo penalizzano.
Cosa significa curva dei rendimenti invertita?
Significa che i titoli obbligazionari a breve scadenza rendono di più di quelli a lunga scadenza, invertendo la situazione normale. È storicamente uno dei segnali anticipatori di recessione più affidabili: i mercati stanno dicendo che la situazione attuale (tassi alti) non è sostenibile nel lungo periodo e che i tassi futuri scenderanno. Non è un segnale di timing preciso, ma un indicatore di rischio macro rilevante.
Come influenzano i tassi il mercato valutario?
Tassi più alti attirano capitali internazionali in cerca di rendimento: chi vuole comprare obbligazioni americane deve prima comprare dollari. Questo tende ad apprezzare la valuta del paese con tassi più alti. Le differenze di rendimento tra valute (carry trade) sono uno dei motori principali dei movimenti nel forex. Il differenziale tassi Fed-BCE, ad esempio, è uno dei fattori che orienta il cambio EUR/USD nel medio termine.
Quanto tempo ci vuole perché i tassi si trasmettano all'economia reale?
Tra sei e diciotto mesi, con variabilità significativa. La politica monetaria agisce con un lag consistente. Questo spiega perché le banche centrali devono guardare avanti, non indietro: se aspettano di vedere l'inflazione scendere prima di smettere di alzare, rischiano di avere già fatto troppo. I mercati finanziari prezzano le aspettative in anticipo; l'economia reale risponde con ritardo.
Come si comportano le materie prime con i tassi alti?
In modo non uniforme. Il petrolio e le commodity energetiche rispondono principalmente all'offerta e alla geopolitica, non ai tassi. Le commodity agricole seguono logiche stagionali. L'oro è molto sensibile ai tassi reali: sale quando i tassi reali scendono, soffre quando salgono. I metalli industriali (rame, alluminio) soffrono in contesti di tassi alti perché riflettono l'attività economica globale, che si contrae con il credito caro.
Conclusione: i tassi come chiave di lettura del mercato
I tassi d'interesse non sono un dettaglio tecnico riservato agli economisti. Sono la variabile che più di ogni altra collega la politica monetaria, i mercati finanziari e l'economia reale in un unico sistema integrato. Chi li capisce non deve più chiedersi perché la borsa scende quando la Fed alza: sa già la risposta, conosce i meccanismi, può anticipare le implicazioni invece di rincorrerle.
Il percorso logico è questo: la banca centrale fissa il tasso di riferimento, che si trasmette a tutti i tassi dell'economia. Il tasso di sconto sale, comprimendo il valore attuale di ogni asset finanziario. Il costo del credito per aziende e famiglie aumenta, contraendo domanda e utili. La concorrenza tra azioni e obbligazioni si ribilancia. Il ciclo avanza verso la fase successiva.
Ogni volta che esce un dato sull'inflazione, ogni volta che la Fed parla, ogni volta che i Treasury si muovono in modo anomalo, c'è una logica precisa dietro. Questa guida ti ha fornito le fondamenta per leggere quella logica.
Il passo successivo è usarla ogni settimana, sui mercati reali, con dati aggiornati e un quadro macro integrato.
Tassi, mercati, posizionamento: ogni lunedì nel tuo briefing
Dove si trovano i tassi adesso, cosa segnala la curva dei rendimenti, come si posiziona la Fed e cosa significa per azioni e obbligazioni nella settimana. Cinque minuti ogni lunedì per avere il quadro completo senza rincorrere le notizie.