Analisi / Macro ed economia
Come funziona la Federal Reserve
Chi decide i tassi negli Stati Uniti, con quale calendario e perché una riunione della Fed muove le borse di tutto il mondo.
Ogni volta che il presidente della Fed parla, i mercati si fermano. Ogni riunione del FOMC produce ore di analisi globale. Ogni parola nei comunicati ufficiali viene sezionata dagli operatori alla ricerca di segnali su cosa accadrà nei mesi successivi. Eppure, per molti trader e investitori, la Fed rimane un'entità vaga: "quella che decide i tassi". Non abbastanza per capire davvero cosa sta facendo e perché.
La Federal Reserve è l'istituzione finanziaria più influente al mondo. Le sue decisioni si trasmettono a ogni mercato, in ogni fuso orario: azioni, obbligazioni, valute, materie prime, immobili. Chi capisce come funziona, come decide e come comunica ha un vantaggio strutturale nella lettura dei mercati rispetto a chi reagisce soltanto ai titoli di giornata.
In questa guida analizziamo la struttura della Fed, il suo mandato, gli strumenti che usa, come comunica le decisioni, come i mercati interpretano i suoi segnali e come usare tutto questo in modo operativo.
INDICE - In questa guida trovi:
1. Cos'è la Federal Reserve: storia e struttura
2. Il mandato duale: stabilità dei prezzi e massima occupazione
3. Il FOMC: chi decide, come decide, quando
4. Gli strumenti della Fed: il toolkit completo
5. QE e QT: quando i tassi non bastano
6. Come la Fed comunica: dot plot, minutes, conferenze stampa
7. Come i mercati leggono la Fed: hawkish, dovish e il linguaggio dei segnali
8. Il meccanismo di trasmissione: dalla Fed all'economia reale
9. La Fed e i mercati finanziari: il "Fed put" e le reazioni di mercato
10. La Fed nella storia recente: 2008, 2020, 2022
11. Come seguire la Fed in modo operativo
12. FAQ - Le domande più frequenti sulla Federal Reserve
Cos'è la Federal Reserve: storia e struttura
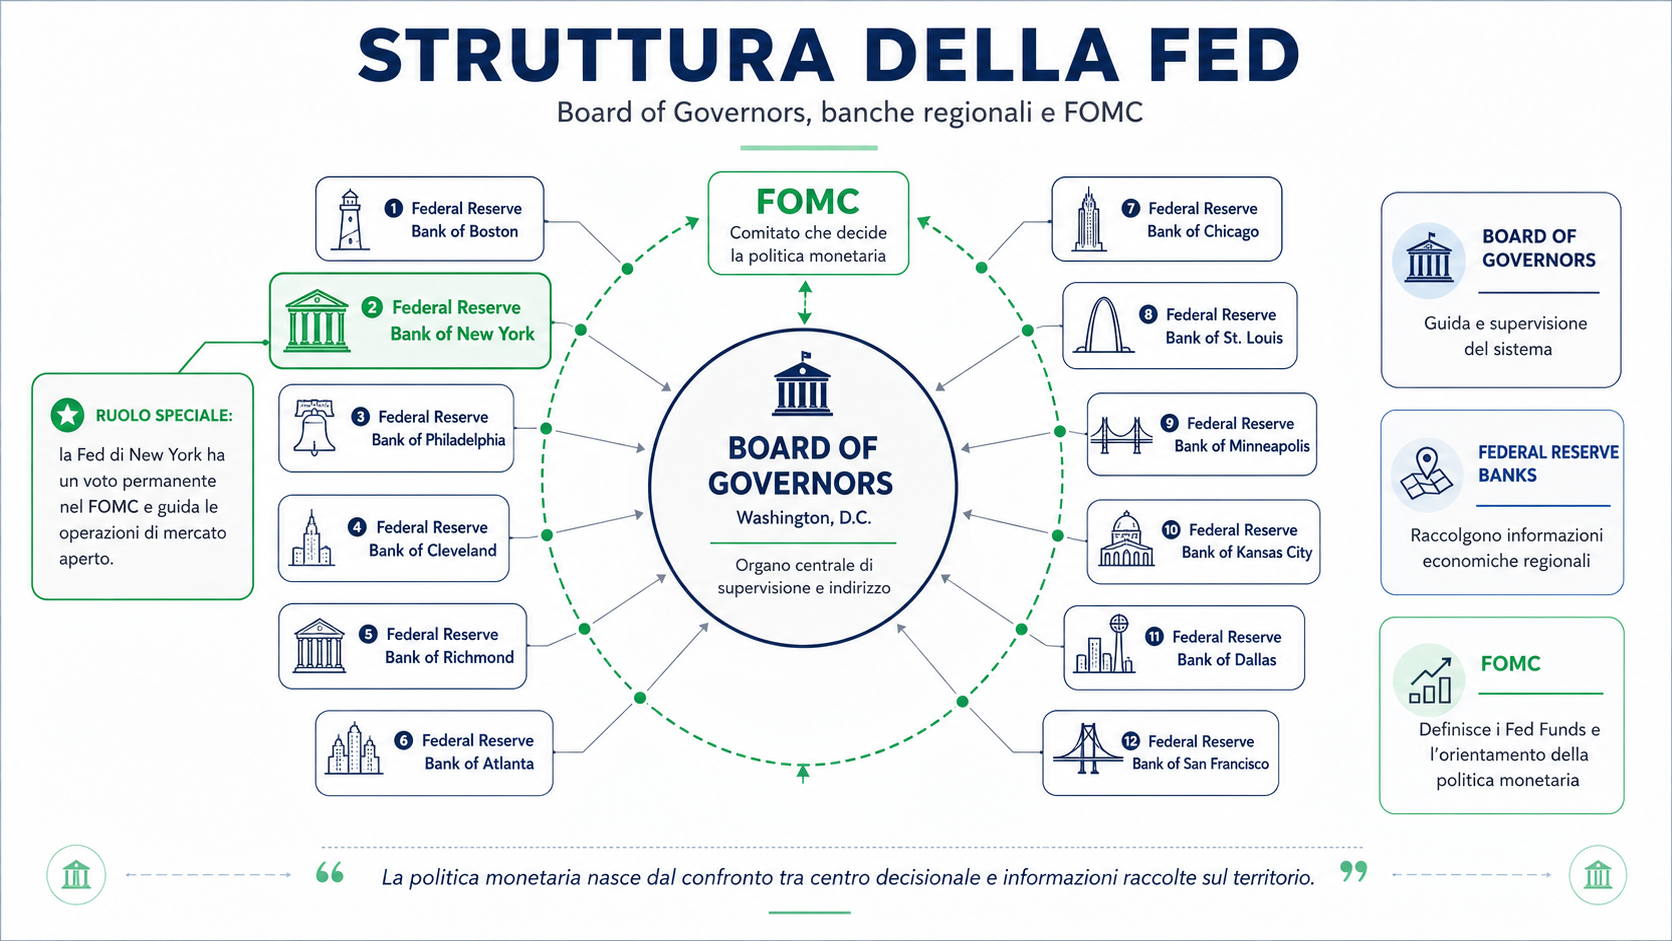
La Federal Reserve non è una singola banca. È un sistema federale decentralizzato creato nel 1913, dopo una serie di crisi finanziarie che avevano dimostrato la fragilità di un sistema bancario senza prestatore di ultima istanza.
La struttura è composta da tre livelli:
Il Board of Governors è l'organo centrale con sede a Washington D.C. Ha sette membri nominati dal Presidente degli Stati Uniti e confermati dal Senato, con mandati che durano quattordici anni e sono progettati per non coincidere con i cicli politici. Questa indipendenza dalla politica è uno dei pilastri dell'architettura istituzionale della Fed: le decisioni di politica monetaria non devono essere condizionate dal calendario elettorale. Il Presidente della Fed ha un mandato rinnovabile di quattro anni ed è il volto pubblico dell'istituzione.
Le dodici Federal Reserve Banks regionali coprono altrettanti distretti geografici degli Stati Uniti: New York, Chicago, San Francisco, Atlanta e altre otto sedi. Ognuna serve le banche commerciali del proprio distretto, pubblica ricerche economiche e partecipa alla governance complessiva del sistema. La Federal Reserve di New York ha un ruolo speciale: il suo presidente è membro votante permanente del FOMC e la Fed di New York esegue operativamente le decisioni di mercato aperto.
Il Federal Open Market Committee (FOMC) è il comitato che decide la politica monetaria. Ne parleremo in dettaglio nella sezione dedicata.
Questa struttura decentralizzata riflette un compromesso politico storico: le istituzioni statali non volevano un'unica banca centrale federale troppo potente. Il risultato è un sistema ibrido che bilancia centralizzazione delle decisioni (il FOMC) con rappresentanza regionale (le dodici Fed Banks).
Il mandato duale: stabilità dei prezzi e massima occupazione
Ogni banca centrale ha un mandato: l'insieme degli obiettivi che è tenuta per legge a perseguire. Il mandato della Fed è definito nel Federal Reserve Act e si articola in due obiettivi distinti. Questo la differenzia in modo significativo da altre banche centrali come la BCE.
Stabilità dei prezzi: la Fed interpreta questo obiettivo come un'inflazione al 2% nel medio termine, misurata sul PCE core (Personal Consumption Expenditures, depurato da energia e alimentari). Non zero, non uno, ma due. Una piccola inflazione positiva è preferibile alla deflazione perché dà margine di manovra alla politica monetaria e riduce il rischio di spirali deflazionistiche difficili da spezzare.
Massima occupazione: a differenza dell'obiettivo di inflazione, che ha un numero preciso, la massima occupazione non è un target fisso. La Fed parla di "massima occupazione sostenibile nel lungo periodo", un livello che dipende da fattori strutturali dell'economia e non è direttamente controllabile dalla politica monetaria. In pratica, la Fed osserva il tasso di disoccupazione, la partecipazione al mercato del lavoro, la crescita dei salari e altri indicatori per valutare se l'occupazione è al di sopra o al di sotto del suo livello potenziale.
La tensione tra i due mandati è il cuore della politica monetaria. Quando l'economia cresce rapidamente, l'occupazione è alta e l'inflazione sale: la Fed deve scegliere quanto serrare senza danneggiare il mercato del lavoro. Quando l'economia rallenta, la disoccupazione sale e l'inflazione scende: la Fed può allentare. Ma quando inflazione alta e crescita debole coesistono (stagflazione), i due obiettivi puntano in direzioni opposte e la Fed non ha una via d'uscita senza costi.
La BCE, per confronto, ha un mandato singolo: la stabilità dei prezzi (inflazione al 2% nel medio termine). Il mercato del lavoro europeo non è formalmente nel mandato. Questa differenza si riflette nelle decisioni: la Fed è storicamente più pronta ad allentare in risposta a segnali di rallentamento occupazionale, la BCE è più "hawkish" sulla gestione dell'inflazione per ragioni mandatarie.
Il FOMC: chi decide, come decide, quando
Il Federal Open Market Committee è il cuore operativo della Fed. È qui che vengono prese le decisioni che muovono i mercati globali.
La composizione: il FOMC ha dodici membri votanti. Sette sono i componenti del Board of Governors (incluso il Presidente della Fed, che presiede il FOMC). Il presidente della Fed di New York è membro votante permanente. Gli altri undici presidenti delle Federal Reserve Banks regionali si alternano nei rimanenti quattro posti secondo un sistema di rotazione annuale.
Questa struttura garantisce che i voti riflettano sia la visione centrale del Board che le prospettive regionali delle diverse economie statali, evitando che la politica monetaria sia determinata esclusivamente da Washington o dal punto di vista di una singola area geografica.
Le riunioni: il FOMC si riunisce otto volte l'anno, circa ogni sei settimane. Le date sono pubblicate con un anno di anticipo ed è uno dei calendari più seguiti nel mondo finanziario. Quattro delle riunioni (quelle "proiettate") producono anche il SEP, la Summary of Economic Projections, che include il famoso dot plot.
Il processo decisionale: nei giorni precedenti ogni riunione, i componenti ricevono il Beige Book, un rapporto sull'attività economica nei dodici distretti Fed. Il giorno stesso, la riunione comprende briefing di staff economici, discussione delle condizioni di mercato e del quadro internazionale, poi un round di commenti da ogni membro e infine la votazione sulla decisione di politica monetaria.
La decisione viene comunicata il primo pomeriggio (ora di New York) attraverso un comunicato ufficiale, seguito circa trenta minuti dopo dalla conferenza stampa del Presidente della Fed. Tre settimane dopo viene pubblicato il verbale completo della riunione (minutes), molto più dettagliato del comunicato e spesso fonte di informazioni aggiuntive su come si è formata la discussione.
Gli strumenti della Fed: il toolkit completo
La Fed ha a disposizione diversi strumenti di politica monetaria. Non sono tutti ugualmente usati in ogni fase del ciclo.
Il Federal Funds Rate
È lo strumento principale e il più conosciuto. Il Fed Funds Rate è il tasso obiettivo per i prestiti overnight tra banche nel mercato interbancario: il tasso a cui le banche si prestano denaro tra loro per una notte per gestire le riserve obbligatorie.
La Fed non fissa direttamente questo tasso: fissa un "target range" (ad esempio 5,25%-5,50%) e usa strumenti operativi per mantenere il tasso effettivo all'interno di quella banda. Il Fed Funds Rate è il punto di partenza di tutta la catena dei tassi: da qui si deriva il prime rate (tasso per i migliori clienti bancari), i tassi sui mutui, i rendimenti obbligazionari di breve termine e, attraverso questi, tutti i costi del credito nell'economia.
il tasso sulle riserve bancarie (IORB)
Dal 2008, la Fed paga alle banche un interesse sulle riserve che detengono presso la Fed stessa (Interest on Reserve Balances, IORB). Questo strumento è diventato il principale meccanismo operativo per controllare il Fed Funds Rate: fissando il tasso sulle riserve, la Fed crea un "pavimento" sotto cui il tasso interbancario raramente scende, perché nessuna banca presterebbe denaro a meno di quanto può guadagnare tenendolo ferme presso la Fed.
Le operazioni di mercato aperto
La Fed compra e vende titoli di Stato americani (Treasury) nel mercato secondario per gestire la quantità di riserve nel sistema bancario. Quando compra Treasury, immette liquidità; quando li vende, la ritira. È lo strumento operativo quotidiano, distinto dagli interventi straordinari del QE.
Il tasso di sconto (Discount Rate)
È il tasso a cui le banche commerciali possono prendere in prestito direttamente dalla Fed, attraverso la "discount window". È sempre sopra il Fed Funds Rate ed è considerato un prestito di ultima istanza: le banche che ne fanno uso segnalano potenziali difficoltà. Per questo il suo utilizzo è storicamente limitato e leggermente stigmatizzato nel sistema bancario.
QE e QT: quando i tassi non bastano
Il Quantitative Easing (QE) e il Quantitative Tightening (QT) sono strumenti non convenzionali che la Fed usa quando la sola leva del Fed Funds Rate non è sufficiente.
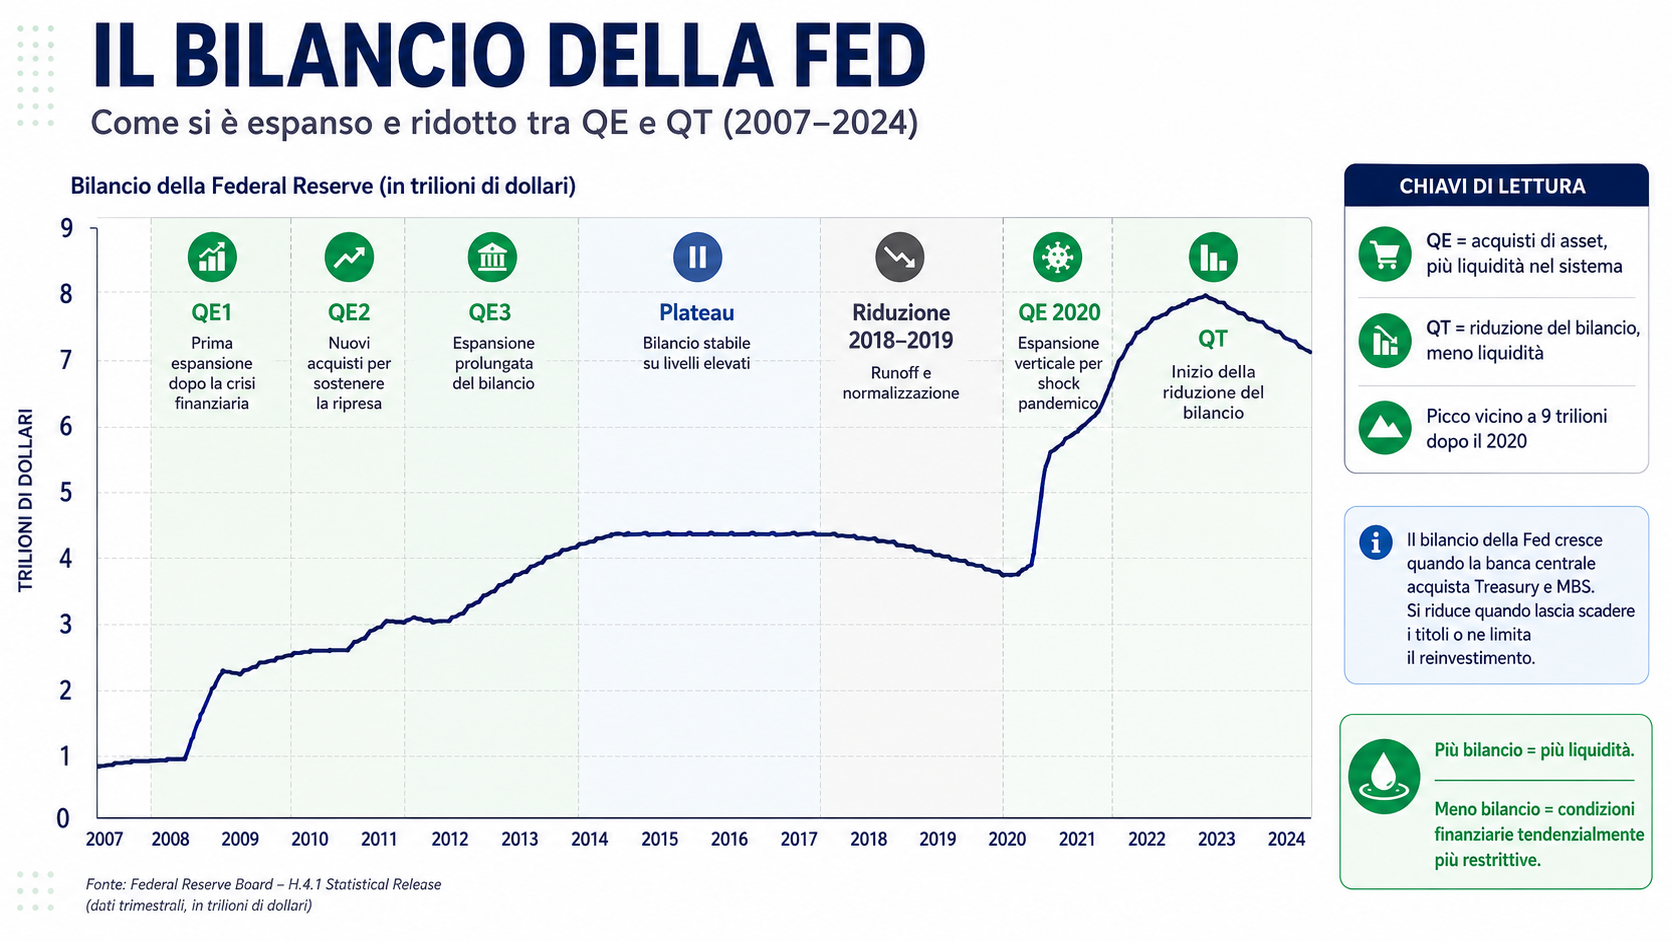
Il QE: comprare asset su larga scala. In un QE, la Fed acquista massicciamente titoli di Stato e, in alcune fasi, titoli garantiti da mutui (MBS) direttamente sul mercato. L'obiettivo è immettere liquidità nel sistema, abbassare i rendimenti a lungo termine (che il Fed Funds Rate non controlla direttamente), ridurre i tassi sui mutui e stimolare la propensione al rischio nei mercati finanziari.
La logica è questa: la Fed crea riserve bancarie dal nulla, usa quelle riserve per comprare Treasury, toglie i Treasury dal mercato privato (riducendo l'offerta), il prezzo dei Treasury sale e il rendimento scende. Tassi a lungo termine più bassi significano costo del mutuo più basso, credito aziendale più accessibile e valutazioni azionarie più alte.
La prima grande esperienza di QE risale al 2008-2014, in risposta alla crisi finanziaria globale. Il secondo episodio, enormemente più grande in scala e velocità, è quello del 2020-2021: durante la pandemia, la Fed ha acquistato oltre 120 miliardi di dollari di titoli al mese per mesi, portando il proprio bilancio da circa 4 a quasi 9 trilioni di dollari.
Il QT: il processo inverso. Quando la Fed decide di ridurre il proprio bilancio, smette di reinvestire i titoli in scadenza e lascia che il bilancio si riduca naturalmente, o in alcuni casi vende attivamente. Il QT riduce la liquidità nel sistema, contribuisce ad alzare i rendimenti a lungo termine e rappresenta una forma implicita di inasprimento monetario che si aggiunge ai rialzi del Fed Funds Rate.
Come la Fed comunica: dot plot, minutes, conferenze stampa
La comunicazione della Fed è quasi altrettanto importante delle sue azioni. I mercati prezzano le aspettative, non i fatti presenti: ciò che conta non è tanto cosa la Fed ha fatto oggi, ma cosa il mercato si aspetta che farà nei prossimi mesi. Per questo la Fed investe molto nella gestione della comunicazione, cercando di orientare le aspettative prima ancora di agire.
Il comunicato post-FOMC
Viene pubblicato alle 14:00 ora di New York il giorno della riunione. È un testo breve e molto preciso: ogni parola è discussa e scelta deliberatamente. I mercati lo analizzano in tempo reale confrontandolo con il comunicato della riunione precedente, cercando i cambiamenti nel linguaggio che segnalano uno spostamento nella postura della Fed. Frasi come "il Comitato è pronto ad agire", "monitorerà attentamente i dati" o "ritiene che si stiano facendo progressi verso il target" hanno significati specifici per chi conosce il gergo Fed.
La conferenza stampa
Segue il comunicato di circa trenta minuti. Il Presidente della Fed risponde alle domande dei giornalisti per circa un'ora. È uno dei momenti di maggiore volatilità dei mercati: una risposta ambigua, un tono più aggressivo del previsto o un segnale inatteso possono muovere azioni, obbligazioni e dollaro in modo significativo nell'arco di minuti.
Il dot plot
Quattro volte l'anno (nelle riunioni di marzo, giugno, settembre e dicembre), il FOMC pubblica la Summary of Economic Projections (SEP), che include il "dot plot": un grafico in cui ogni membro del FOMC mostra, in modo anonimo, dove si aspetta che si trovino i tassi alla fine di ogni anno e nel lungo periodo.
Il dot plot non è una promessa né una guida vincolante: è una fotografia delle aspettative individuali dei membri in quel momento. Ma il mercato lo legge con attenzione, in particolare il "median dot", che indica la proiezione mediana del comitato. Un dot plot che sposta la mediana verso l'alto segnala aspettative di tassi più alti più a lungo; verso il basso segnala l'anticipo di tagli.
I minutes
Tre settimane dopo ogni riunione vengono pubblicati i verbali completi. Sono molto più dettagliati del comunicato: mostrano le posizioni dei singoli membri (in forma anonima), le aree di disaccordo, le preoccupazioni specifiche e i fattori che hanno orientato la discussione. Sono letti con attenzione dagli operatori che cercano di capire il pensiero dietro la decisione, non solo la decisione stessa.
I discorsi dei componenti e Jackson Hole
Tra una riunione e l'altra, i componenti del FOMC tengono discorsi pubblici in cui possono segnalare le proprie posizioni. I discorsi del Presidente della Fed hanno il peso maggiore, ma anche i componenti più "hawkish" o più "dovish" vengono monitorati perché anticipano possibili spostamenti nel consenso.
Il simposio di Jackson Hole (agosto, Wyoming) è l'evento comunicativo dell'anno: il presidente della Fed tiene un discorso di alto profilo che spesso contiene segnali importanti sulla direzione futura della politica monetaria. Nel 2022, il discorso di agosto a Jackson Hole ha segnalato con chiarezza l'intenzione di continuare ad alzare i tassi in modo aggressivo, generando una significativa correzione dei mercati nei giorni successivi.
Come i mercati leggono la Fed: hawkish, dovish e il linguaggio dei segnali
Chi segue i mercati finanziari si imbatterà costantemente in due termini: hawkish e dovish. Derivano da un'immagine avicola usata per descrivere la postura di politica monetaria.
Hawkish (falco): descrive una postura restrittiva. Un membro o un comunicato "hawkish" segnala preoccupazione per l'inflazione, propensione a mantenere i tassi alti o ad alzarli ulteriormente, e priorità alla stabilità dei prezzi rispetto alla crescita. Tipicamente il mercato reagisce a segnali hawkish con vendite sui titoli growth, calo delle obbligazioni (rendimenti su), rafforzamento del dollaro.
Dovish (colomba): descrive una postura accomodante. Un membro o un comunicato "dovish" segnala priorità alla crescita e all'occupazione, propensione a tagliare i tassi o a mantenere la politica accomodante, minore preoccupazione per l'inflazione. Il mercato reagisce a segnali dovish con acquisti su azioni (soprattutto growth), rialzo delle obbligazioni (rendimenti giù), indebolimento del dollaro.
La scala non è binaria: si parla anche di "slightly hawkish", "more dovish than expected", "hawkish hold" (tenuto i tassi fermi con linguaggio aggressivo). Tutta questa sfumatura comunicativa è parte del toolkit della Fed per orientare le aspettative di mercato senza dover necessariamente agire.
La chiave operativa è la sorpresa rispetto alle aspettative. Una decisione "hawkish" ma ampiamente anticipata dal mercato produce poca reazione. Una decisione "dovish" inattesa in un contesto in cui il mercato si aspettava hawkishness produce movimenti molto più ampi. Il mercato prezza già le aspettative: è lo scarto tra aspettativa e realtà che genera la volatilità.
Il meccanismo di trasmissione: dalla Fed all'economia reale
Quando la Fed alza il Fed Funds Rate, questo non si trasmette immediatamente all'economia. C'è una catena di trasmissione con ritardi variabili, e capirla è fondamentale per non confondersi tra causa ed effetto nei movimenti di mercato.
Il canale dei tassi bancari: le banche alzano i tassi sui prestiti e sui mutui. Il credito al consumo diventa più caro, i mutui ipotecari costano di più. Le famiglie riducono i consumi a credito, il mercato immobiliare rallenta. Questo canale richiede mesi: le banche adeguano i tassi gradualmente, i mutui in corso sono già fissati, l'effetto sulla domanda si accumula nel tempo.
Il canale obbligazionario: i rendimenti sui Treasury salgono quasi immediatamente. Il costo di finanziamento per le aziende che emettono obbligazioni aumenta. I piani di investimento vengono rivisti al ribasso. Il mercato azionario prezza l'impatto futuro sugli utili.
Il canale del credito aziendale: le condizioni di prestito delle banche si irrigidiscono. Le piccole e medie imprese, più dipendenti dal credito bancario delle grandi aziende che emettono bond, sentono l'impatto più direttamente. L'accesso al credito si restringe, soprattutto per le imprese con rating più basso.
Il canale del tasso di cambio: tassi più alti in USA attraggono capitali internazionali. Il dollaro si rafforza. Un dollaro forte riduce la competitività delle esportazioni americane e abbassa il costo delle importazioni, contribuendo a raffreddare l'inflazione da beni importati. Ha anche implicazioni globali: molti paesi emergenti si finanziano in dollari e un dollaro forte aumenta il peso reale del loro debito.
Il lag complessivo: l'insieme di questi canali implica che i pieni effetti di un ciclo di rialzi richiedono tipicamente tra dodici e diciotto mesi per materializzarsi nell'economia reale. Questo ritardo crea una delle sfide principali della banca centrale: deve decidere oggi sulla base di effetti che si vedranno tra un anno, senza sapere con certezza cosa sarà cambiato nel frattempo.
La Fed e i mercati finanziari: il "Fed put" e le reazioni
Nel corso dei decenni, la Fed ha sviluppato una reputazione precisa: interviene quando i mercati finanziari sono in forte difficoltà. Questa percezione ha un nome: "Fed put".
Un'opzione put dà il diritto di vendere un asset a un prezzo minimo garantito, proteggendo dal ribasso. La "Fed put" è la convinzione implicita del mercato che, se le borse crollano oltre una certa soglia, la Fed interverrà allentando la politica monetaria per stabilizzare la situazione. Non è una garanzia esplicita, ma è una percezione costruita su decenni di storia: il "Greenspan put" degli anni '90, il "Bernanke put" del 2008-2009, il "Powell put" del 2020.
Questa percezione ha conseguenze reali: i mercati tendono a essere meno prudenti di quanto sarebbero senza la rete di sicurezza implicita della Fed. E quando la Fed segnala che non interverrà a sostenere i mercati a prescindere (come nella fase più aggressiva del 2022), la correzione può essere più severa proprio perché il mercato non può contare sul backstop implicito.
La relazione tra Fed e mercati non è unidirezionale. I mercati influenzano anche le decisioni della Fed: le condizioni finanziarie (spread creditizi, prezzi azionari, volatilità, condizioni del credito) sono una delle variabili che la Fed monitora nel valutare l'impatto della sua politica. Un mercato che corregge severamente può fare parte del lavoro di raffreddamento che la Fed stava cercando di ottenere con i tassi, riducendo la necessità di ulteriori rialzi.
La formula del "don't fight the Fed" esprime questa logica: quando la Fed è in modalità restrittiva e i tassi salgono, resistere al trend vendendo su ogni rimbalzo ha storicamente più senso che comprare contro la marea monetaria. Quando la Fed è in modalità accomodante, la spinta ai mercati di rischio è strutturale, non episodica.
La Fed nella storia recente: 2008, 2020, 2022
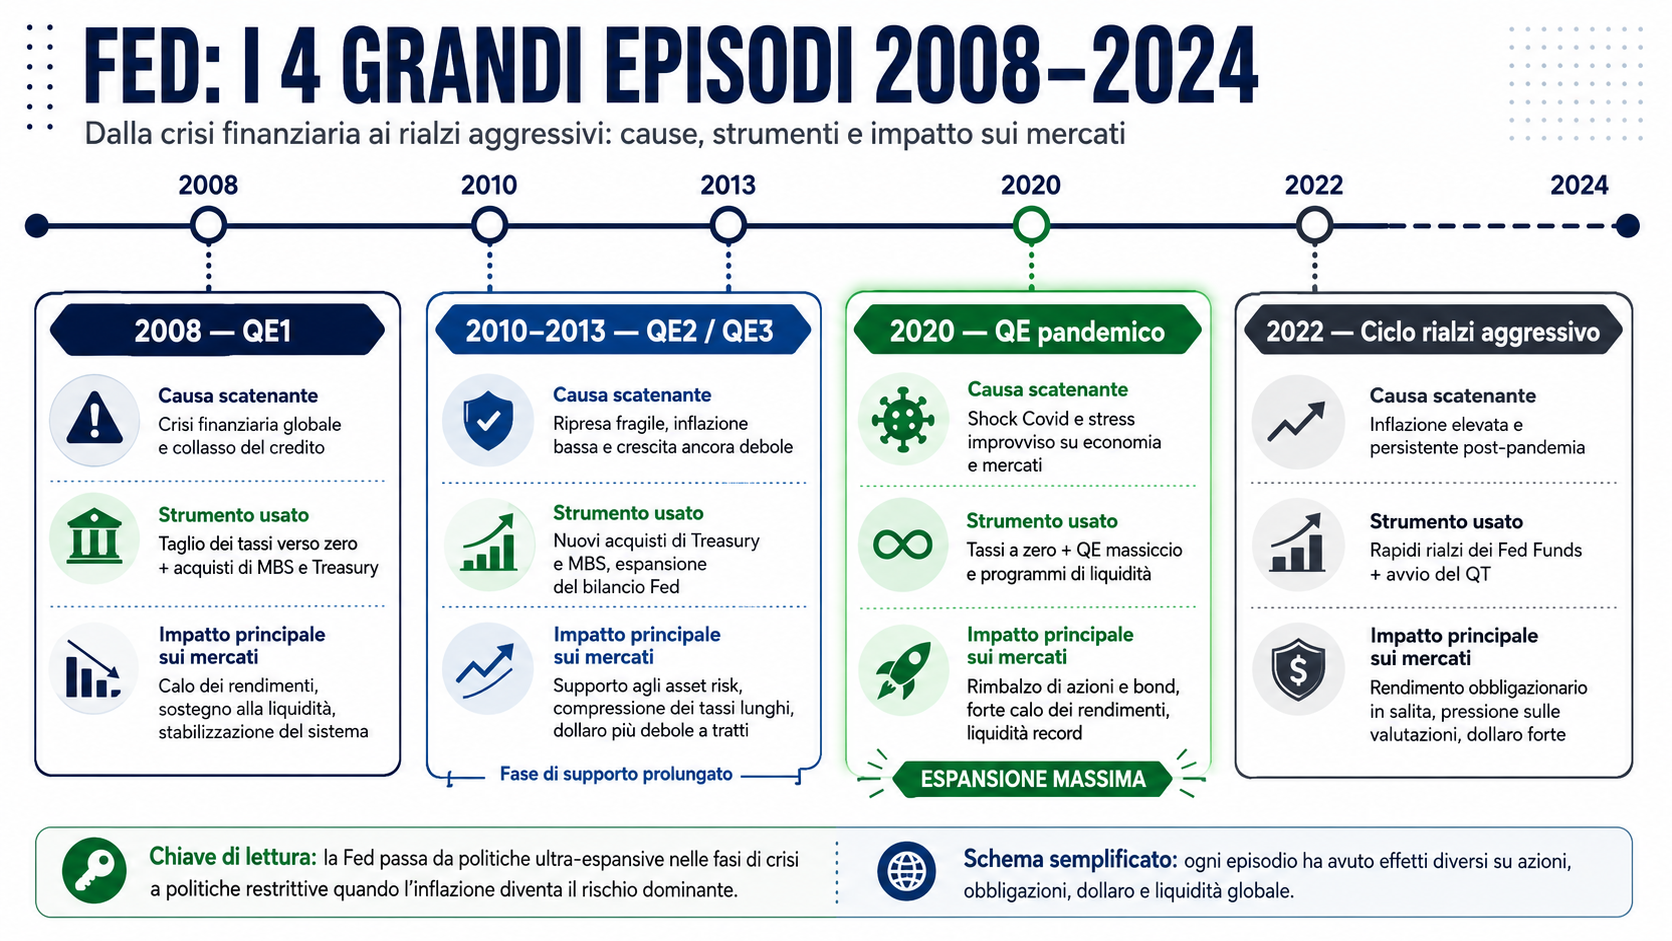
Tre episodi recenti mostrano la Fed in azione in modalità di crisi o di cambio di ciclo radicale. Studiarli è parte integrante della comprensione di come l'istituzione funziona nella pratica.
2008: il primo QE e la reinvenzione degli strumenti
La crisi finanziaria globale del 2008 ha messo la Fed di fronte a una situazione senza precedenti nella storia moderna: il sistema bancario americano al bordo del collasso, i tassi già portati a zero e non abbastanza. Con il tasso a zero, lo strumento tradizionale era esaurito.
Ben Bernanke, allora presidente della Fed, ha guidato l'introduzione del primo ciclo di QE: acquisti massicci di MBS (mortgage-backed securities) per stabilizzare il mercato immobiliare e di Treasury per abbassare i rendimenti a lungo termine. Un territorio inesplorato che ha ridefinito il concetto stesso di politica monetaria. Il bilancio della Fed è passato da meno di un trilione a oltre quattro trilioni di dollari tra il 2008 e il 2014.
2020: la risposta pandemica, il QE massivo
A marzo 2020, di fronte all'arresto brutale dell'economia globale per la pandemia, la Fed ha agito con una velocità senza precedenti: tassi portati a zero in una settimana, QE illimitato annunciato il 23 marzo, programmi di acquisto estesi anche ai corporate bond per la prima volta nella storia. L'obiettivo era prevenire un congelamento dei mercati del credito. Il bilancio Fed è passato da circa 4 a quasi 9 trilioni di dollari in poco più di un anno.
2021-2023: l'errore di diagnosi e la correzione aggressiva
Nel 2021, di fronte all'inflazione che iniziava a salire, la Fed (e gran parte del consenso economico) diagnosticò il fenomeno come "transitorio": effetti temporanei legati alla riapertura post-pandemia e alle supply chain rotte, destinati ad autorisolver si. Il QE continuò fino a marzo 2022 e i tassi rimasero a zero fino allo stesso mese.
Quando il CPI americano superò l'8% nella primavera del 2022, la Fed dovette correggere in modo aggressivo: undici rialzi consecutivi, da zero virgola al 5,25-5,50% tra marzo 2022 e luglio 2023, il ciclo di inasprimento più rapido degli ultimi quarant'anni. Il 2022 è stato uno degli anni peggiori nella storia recente per i mercati: S&P 500 meno 20%, Nasdaq meno 33%, obbligazioni a lunga scadenza meno 25-30%.
L'episodio ha insegnato una lezione fondamentale sulla politica monetaria: il ritardo di trasmissione rende costoso ogni errore di valutazione. Aspettare troppo a lungo per inasprire significa dover poi correggere in modo più brusco, con costi maggiori per i mercati e per l'economia reale.
Come seguire la Fed in modo operativo
Non serve essere un economista per seguire la Fed in modo utile. Bastano alcuni strumenti e abitudini precise.
Il calendario FOMC: le otto date di riunione annuali sono pubblicate dal sito della Fed con un anno di anticipo. Tenerle nel calendario è il primo passo. Nei giorni precedenti ogni riunione, i mercati tendono a ridurre il rischio in attesa della decisione. Nelle ore successive, a seconda della sorpresa, si possono assistere a movimenti significativi.
CME FedWatch: il sito del Chicago Mercantile Exchange pubblica in tempo reale le probabilità implicite del mercato su ogni possibile decisione della Fed per ogni riunione futura. Se il mercato prezza al 70% una pausa e al 30% un taglio, e la Fed taglia, c'è una sorpresa positiva e i mercati probabilmente reagiscono al rialzo. Se il mercato prezzava al 90% un taglio e la Fed taglia, la reazione è minima: era già nel prezzo.
Il Treasury a 2 anni: come già discusso, è il miglior proxy in tempo reale delle aspettative sui tassi Fed nei prossimi dodici-ventiquattro mesi. Quando il dato CPI sorprende al rialzo, il 2 anni sale quasi immediatamente. Quando la Fed usa un tono più dovish del previsto, il 2 anni scende. Seguirlo è come avere un indicatore delle aspettative di mercato sempre aggiornato.
Il linguaggio del comunicato: confrontare le frasi chiave del comunicato con quello della riunione precedente. I cambiamenti nel linguaggio sono spesso più rilevanti della decisione stessa. Siti come "Fed Statement Tracker" mostrano le differenze testo su testo in modo immediato.
I discorsi tra le riunioni: il presidente della Fed e i principali componenti del FOMC parlano regolarmente in pubblico. I discorsi più importanti (tipicamente quelli del presidente e dei governatori più influenti) vengono coperti da Bloomberg, Reuters e dai principali siti finanziari in tempo reale.
Non è necessario seguire ogni parola di ogni discorso. Ma avere un quadro chiaro di dove si trova il ciclo dei tassi, cosa si aspetta il mercato e in quale direzione sta andando il linguaggio della Fed è parte del framework macro di lettura settimanale.
Ogni lunedì: il quadro Fed aggiornato
Dove si trova il ciclo dei tassi, cosa dice il mercato sulle mosse future della Fed, come si posizionano le aspettative dopo l'ultimo dato macro. Nel briefing FinancialDesk hai il contesto che ti serve per leggere i mercati senza rincorrere le notizie. Gratis, ogni lunedì.
FAQ: le domande più frequenti sulla Federal Reserve
La Federal Reserve è pubblica o privata?
È un sistema ibrido, spesso fonte di confusione. Le Federal Reserve Banks regionali hanno formalmente azionisti (le banche commerciali dei rispettivi distretti), ma non operano come aziende private: i dividendi sono regolamentati per legge, i profitti vengono in gran parte trasferiti al Tesoro americano, e le decisioni di politica monetaria sono prese da un organo pubblico (il FOMC) in completa indipendenza da interessi privati. Il presidente e i governatori sono nominati dal governo. In pratica funziona come un'istituzione pubblica indipendente.
La Fed è indipendente dal governo americano?
Formalmente sì: i componenti del Board of Governors hanno mandati lunghi (14 anni) che non coincidono con i cicli politici, e le decisioni di politica monetaria non sono sottoposte ad approvazione governativa. Nella pratica, la relazione tra Fed e governo è complessa: il Presidente degli Stati Uniti nomina i governatori (incluso il Presidente della Fed), e la Fed risponde al Congresso nelle audizioni semestrali. L'indipendenza è strutturale ma non assoluta, e i mercati la monitorano attentamente come garanzia della credibilità della politica monetaria.
Cosa succede se la Fed sbaglia?
La Fed ha sbagliato diverse volte nella storia: il ritardo nel rispondere all'inflazione del 2021 è l'esempio più recente, e ha richiesto la correzione più aggressiva in quarant'anni. Gli errori di politica monetaria si pagano con inflazione più alta, recessioni più severe o crisi finanziarie più acute. La credibilità accumulata nel tempo è il principale asset della Fed: mantenerla richiede coerenza tra i segnali comunicati e le azioni effettive.
Cos'è il "pivot" della Fed?
Il pivot è il momento in cui la Fed cambia direzione della politica monetaria: da una fase di rialzi a una di pausa, o da una pausa a una fase di tagli. È uno dei momenti più attesi dai mercati, spesso prezzato con mesi di anticipo. Il termine viene usato anche in modo informale per indicare qualsiasi cambiamento significativo nel tono o nelle intenzioni della banca centrale.
Cosa si intende con "higher for longer"?
"Higher for longer" è una postura di politica monetaria in cui la Fed segnala l'intenzione di mantenere i tassi alti per un periodo prolungato, anche dopo che l'inflazione inizia a scendere, per essere certi che le pressioni sui prezzi siano davvero sotto controllo prima di allentare. È l'opposto del pivot rapido che i mercati a volte si aspettano e spesso prezzano prematuramente.
Cosa differenzia la Fed dalla BCE?
Il mandato principale: la Fed ha un mandato duale (inflazione e occupazione), la BCE ha un mandato singolo (stabilità dei prezzi). La BCE gestisce un'area valutaria eterogenea con economie molto diverse (Germania, Italia, Grecia, Irlanda), il che rende la politica monetaria più complessa: un tasso adeguato per la Germania può essere troppo restrittivo per l'Italia. La Fed ha anche una maggiore tradizione nell'uso di strumenti non convenzionali come il QE, che la BCE ha adottato più tardivamente.
Il QE crea inflazione?
Non necessariamente e non immediatamente. Il QE crea riserve bancarie, ma queste diventano inflazionistiche solo se si traducono in prestiti nell'economia reale. Dopo il 2008, il primo QE non ha generato inflazione significativa perché le banche hanno trattenuto le riserve senza prestare: la domanda di credito era debole e il sistema bancario stava ricapitalizzandosi. Il QE del 2020-2021, combinato con trasferimenti fiscali diretti alle famiglie (stimoli governativi), ha invece contribuito all'inflazione del 2021-2022: i soldi sono arrivati direttamente nella domanda dei consumatori, non solo nelle riserve bancarie.
Conclusione: la Fed come bussola per leggere i mercati
La Federal Reserve non è un dettaglio istituzionale per specialisti. È la variabile centrale di ogni ciclo economico moderno: le sue decisioni determinano il costo del denaro globale, orientano la rotazione degli asset, definiscono il contesto entro cui ogni altra variabile macro si muove.
Chi capisce come funziona la Fed, cosa sta cercando di ottenere e come lo sta comunicando ha uno strumento interpretativo che vale per tutti i mercati, in tutte le fasi del ciclo. Non si tratta di prevedere le decisioni: si tratta di capire il framework, leggere i segnali e posizionarsi in modo coerente con la direzione in cui la politica monetaria si sta muovendo.
Il punto di partenza è questo: mandato, strumenti, comunicazione, ciclo. Tutto il resto si costruisce sopra.
La Fed parla ogni sei settimane. Ogni lunedì ti diciamo cosa significa
Decisioni FOMC, dot plot, discorsi, dati macro che cambiano le aspettative: il briefing FinancialDesk ti dà il contesto aggiornato ogni settimana, senza rincorrere le notizie. Gratis, ogni lunedì.