Analisi / Macro ed economia
Cos'è il Quantitative Easing spiegato semplice
Cos'è il Quantitative Easing, come funziona e perché le banche centrali lo usano. Spiegazione chiara con impatto sui mercati e differenza con il QT.
Quando i tassi d'interesse sono già a zero e l'economia continua a non ripartire, le banche centrali non possono abbassarli ulteriormente. Ma devono pur fare qualcosa. Il Quantitative Easing è la risposta a questo problema: uno strumento non convenzionale che le banche centrali usano quando gli strumenti tradizionali si esauriscono.
Dal 2008 in poi, QE è diventato uno dei termini più usati nella comunicazione finanziaria. Eppure molti che lo citano faticano a spiegare con precisione cosa sia e come funzioni concretamente. Questo articolo lo spiega in modo diretto.
INDICE - In questa guida trovi:
1. Il problema che il QE risolve
2. Come funziona il QE: il meccanismo passo per passo
3. Gli effetti sui mercati durante un QE
4. QE in pratica: Fed 2008-2020 e BCE 2015
5. Il rischio del troppo: QE e inflazione
6. Il contrario del QE: il Quantitative Tightening
Il problema che il QE risolve
In condizioni normali, la banca centrale gestisce l'economia attraverso un unico strumento principale: il tasso di interesse di riferimento. Alza i tassi per raffreddare l'inflazione, li abbassa per stimolare l'economia.
Ma esiste un limite fisico verso il basso: i tassi non possono scendere indefinitamente sotto lo zero (o al massimo di pochissimo in territorio negativo). Quando una banca centrale ha già portato i tassi a zero e l'economia non risponde, lo strumento è esaurito. Non si può fare altro con quella leva.
Il QE nasce esattamente per questo: uno strumento alternativo per continuare a immettere stimolo nell'economia anche quando i tassi sono già al pavimento. Non agisce sul tasso overnight, ma sulla quantità di liquidità e sui rendimenti a lungo termine.
Come funziona il QE: il meccanismo passo per passo
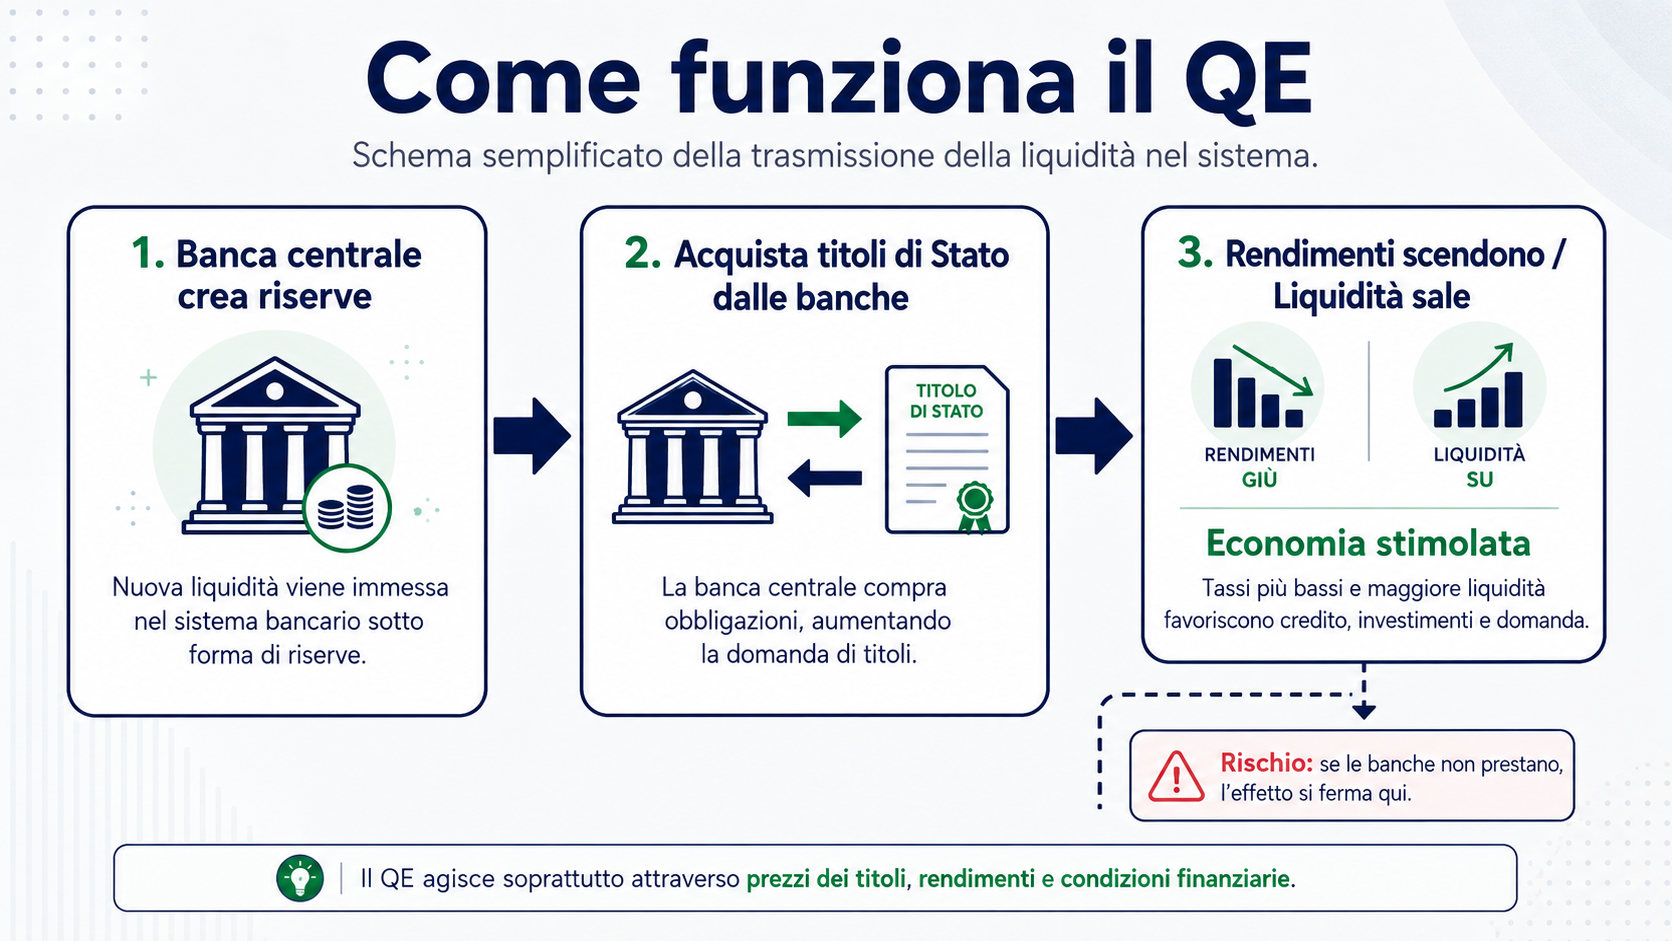
Il meccanismo è concettualmente semplice. La banca centrale acquista titoli finanziari, prevalentemente titoli di Stato, direttamente sul mercato secondario (non dal governo, ma da banche e investitori istituzionali che li detengono già).
Per acquistare quei titoli, la banca centrale crea nuova moneta dal nulla, accreditandola sui conti delle banche venditrici come riserve bancarie. Non stampa banconote fisiche: crea moneta elettronica che entra nel sistema bancario.
Il risultato di questo processo è duplice. Primo: la banca centrale assorbe titoli dal mercato, riducendone l'offerta disponibile. Con meno titoli in circolazione e la stessa domanda, i prezzi salgono e i rendimenti scendono. Secondo: le banche si trovano con più riserve e meno titoli, e vengono incentivate a usare quella liquidità per fare prestiti all'economia reale invece di tenerla ferma.
Tassi a lungo termine più bassi significano mutui più convenienti, credito aziendale più accessibile e costo del capitale ridotto per gli investimenti. Questo è il canale attraverso cui il QE dovrebbe stimolare la crescita.
Gli effetti sui mercati durante un QE
Il QE non agisce solo sull'economia reale. Ha effetti immediati e potenti sui mercati finanziari, ed è importante conoscerli.
Obbligazioni: i rendimenti scendono su tutta la curva, non solo sulle scadenze brevi controllate dal tasso di riferimento. La domanda artificiale della banca centrale comprime i rendimenti a 10, 20 e 30 anni. Chi detiene obbligazioni già in portafoglio vede il prezzo salire.
Azioni: tassi più bassi significano tasso di sconto più basso, che gonfia il valore attuale degli utili futuri. I multipli azionari si espandono. In particolare, i titoli growth con utili lontani nel tempo beneficiano in modo sproporzionato. Il periodo 2009-2021 è l'esempio più lungo di questa dinamica.
Valute: la creazione di nuova liquidità tende a indebolire la valuta della banca centrale che fa QE, perché aumenta la quantità di moneta in circolazione. Un euro o un dollaro in più nel sistema vale leggermente meno. Il QE Fed del 2020 ha contribuito al dollaro debole di quell'anno.
Asset alternativi: in un contesto di tassi a zero e QE, gli investitori cercano rendimento ovunque. Il denaro si sposta verso obbligazioni ad alto rendimento (high yield), mercati emergenti, immobiliare, infrastrutture e, come si è visto nel 2020-2021, verso asset speculativi come le crypto. Il QE crea un contesto di "risk-on" strutturale.
Perché i tassi d'interesse influenzano azioni e obbligazioni
QE in pratica: Fed 2008-2020 e BCE 2015
Il primo QE moderno su larga scala è stato quello della Fed durante la crisi finanziaria del 2008. La Fed ha acquistato titoli di Stato americani (Treasury) e titoli garantiti da mutui (MBS) per stabilizzare il mercato del credito e far ripartire l'economia. Tre cicli successivi (QE1, QE2, QE3) tra il 2008 e il 2014 hanno portato il bilancio Fed da meno di un trilione a oltre quattro trilioni di dollari.
Nel marzo 2020, di fronte alla pandemia, la Fed ha annunciato un QE senza limiti quantitativi: oltre 120 miliardi di dollari di acquisti al mese per un periodo prolungato. Il bilancio Fed ha quasi raggiunto i nove trilioni di dollari prima che iniziasse il QT nel 2022.
La BCE ha avviato il suo primo programma di QE nel 2015, con sette anni di ritardo rispetto alla Fed, per combattere la deflazione nell'area euro. L'APP (Asset Purchase Programme) ha acquistato titoli sovrani e corporate europei per anni. Nel 2020, il PEPP (Pandemic Emergency Purchase Programme) ha aggiunto 1.850 miliardi di euro di acquisti con flessibilità specifica per i paesi periferici come l'Italia.
Il rischio del troppo: QE e inflazione
Una domanda ricorrente: se la banca centrale crea moneta dal nulla, perché non genera inflazione automaticamente?
La risposta è che il QE crea riserve bancarie, non necessariamente inflazione immediata. Le riserve restano nel sistema bancario: le banche le tengono presso la banca centrale invece di prestarle. Se i prestiti all'economia reale non aumentano, la liquidità non si traduce in domanda di beni e servizi, e quindi non genera pressioni sui prezzi.
Dopo il QE del 2008, l'inflazione americana è rimasta bassa per anni proprio perché le banche hanno trattenuto le riserve invece di espandere il credito: la domanda di prestiti era debole, i bilanci bancari erano fragili, le famiglie si stavano deleverando.
Il 2020-2021 ha mostrato l'altro scenario: QE massivo combinato con trasferimenti fiscali diretti alle famiglie (assegni governativi, sussidi di disoccupazione espansi) ha fatto arrivare la liquidità direttamente nei portafogli dei consumatori, che l'hanno spesa. La domanda è esplosa in un contesto di offerta limitata (supply chain rotte), generando l'inflazione che ha poi richiesto il ciclo di rialzi più aggressivo in quarant'anni.
La lezione: il QE da solo raramente genera inflazione; il QE combinato con politica fiscale espansiva può generare inflazione significativa.
Il contrario del QE: il Quantitative Tightening
Il Quantitative Tightening (QT) è il processo inverso: la banca centrale riduce il proprio bilancio, ritirando liquidità dal sistema.
Può farlo in due modi. Il modo più graduale è non reinvestire i titoli in scadenza: quando un Treasury o un BTP detenuto dalla banca centrale arriva a scadenza, il capitale rimborsato non viene reinvestito in nuovi titoli. Il bilancio si riduce automaticamente nel tempo. Il modo più aggressivo è vendere attivamente titoli sul mercato, riducendo il bilancio più rapidamente.
Il QT ha effetti opposti al QE: riduce la liquidità nel sistema bancario, contribuisce ad alzare i rendimenti a lungo termine (meno domanda artificiale di titoli significa prezzi più bassi e rendimenti più alti), e rappresenta una forma implicita di inasprimento monetario che si aggiunge ai rialzi dei tassi.
La Fed ha avviato il QT nell'estate del 2022 in parallelo ai rialzi del Fed Funds Rate. La BCE ha iniziato il proprio processo di riduzione del bilancio in modo più graduale. In entrambi i casi, il QT ha contribuito alla compressione dei multipli azionari e alla pressione sui titoli a lunga scadenza degli anni 2022-2023.
QE, QT, tassi, banche centrali: ogni lunedì nel briefing
Capire il QE è il punto di partenza. Sapere dove si trova il ciclo adesso, cosa stanno facendo Fed e BCE e cosa significa per i tuoi asset è il lavoro di ogni settimana. Nel briefing FinancialDesk hai il contesto aggiornato, gratis, ogni lunedì