Analisi / Macro ed economia
Payroll USA: cosa sono e perché contano
Cosa sono i payroll USA, come si leggono e perché muovono i mercati globali. Guida completa alle tre componenti del report NFP e al meccanismo della sorpresa.
Il primo venerdì di ogni mese, alle 14:30 CET, i mercati finanziari globali si fermano. Dollaro, Treasury, S&P 500, oro: tutto in attesa di un singolo report. I payroll americani, ufficialmente Non-Farm Payrolls (NFP), sono il dato macroeconomico più seguito e più volatile del calendario mensile.
Non è un'esagerazione. In una giornata NFP con sorpresa significativa, il dollaro può muoversi di 100-150 pips sull'EUR/USD nei primi cinque minuti. I Treasury a 10 anni possono spostare il rendimento di 15-20 bps. Gli indici americani possono aprire o chiudere con gap dell'1-2%. E questo prima che l'analisi economica abbia avuto il tempo di elaborare cosa il dato significa davvero.
Capire cosa sono i payroll, come sono costruiti, quali componenti leggere e perché il mercato reagisce come reagisce è competenza fondamentale per chi segue i mercati con metodo.
["Come leggere il calendario macroeconomico" per il quadro completo sul calendario macro e il meccanismo del consensus
](https://financialdesk.it/analisi/come-leggere-il-calendario-macroeconomico)
In questa guida trovi:
1. Cosa sono i payroll USA: la definizione precisa
2. Le tre componenti del report NFP
3. La struttura interna: cosa guardare oltre la headline
4. Perché i payroll muovono i mercati: il meccanismo
5. Il consensus NFP: come si forma e come si usa
6. La Regola di Sahm: un segnale derivato dai payroll
7. Come leggere un NFP in tempo reale: la sequenza
Cosa sono i payroll USA: la definizione precisa
Il termine "payroll" in inglese indica il foglio paga, il registro dei dipendenti retribuiti da un'azienda. I Non-Farm Payrolls sono la variazione mensile del numero di persone impiegate nel settore non agricolo dell'economia americana.
Vengono pubblicati dal Bureau of Labor Statistics (BLS), l'ufficio statistico del Ministero del Lavoro americano, nella Employment Situation Summary: un report che esce il primo venerdì di ogni mese e che copre i dati del mese precedente.
Perché "non agricolo"? Il settore agricolo è escluso perché ha una stagionalità molto marcata (le assunzioni agricole variano enormemente tra estate e inverno) che renderebbe difficile leggere la tendenza strutturale del mercato del lavoro. Il settore non agricolo copre circa il 93% dell'occupazione americana: manifatturiero, costruzioni, servizi, retail, healthcare, governo, finanza. È abbastanza ampio da essere rappresentativo dell'intera economia.
Come viene calcolato: il BLS conduce due sondaggi paralleli ogni mese. Il "Establishment Survey" (o payroll survey) contiene le variazioni mensili dei payrolls raccogliendo dati da circa 119.000 aziende e enti governativi. L'"Household Survey" produce il tasso di disoccupazione attraverso interviste a circa 60.000 famiglie. I due sondaggi misurano cose simili ma con metodologie diverse, e a volte producono letture in apparente contraddizione: è normale e fa parte della complessità del report.
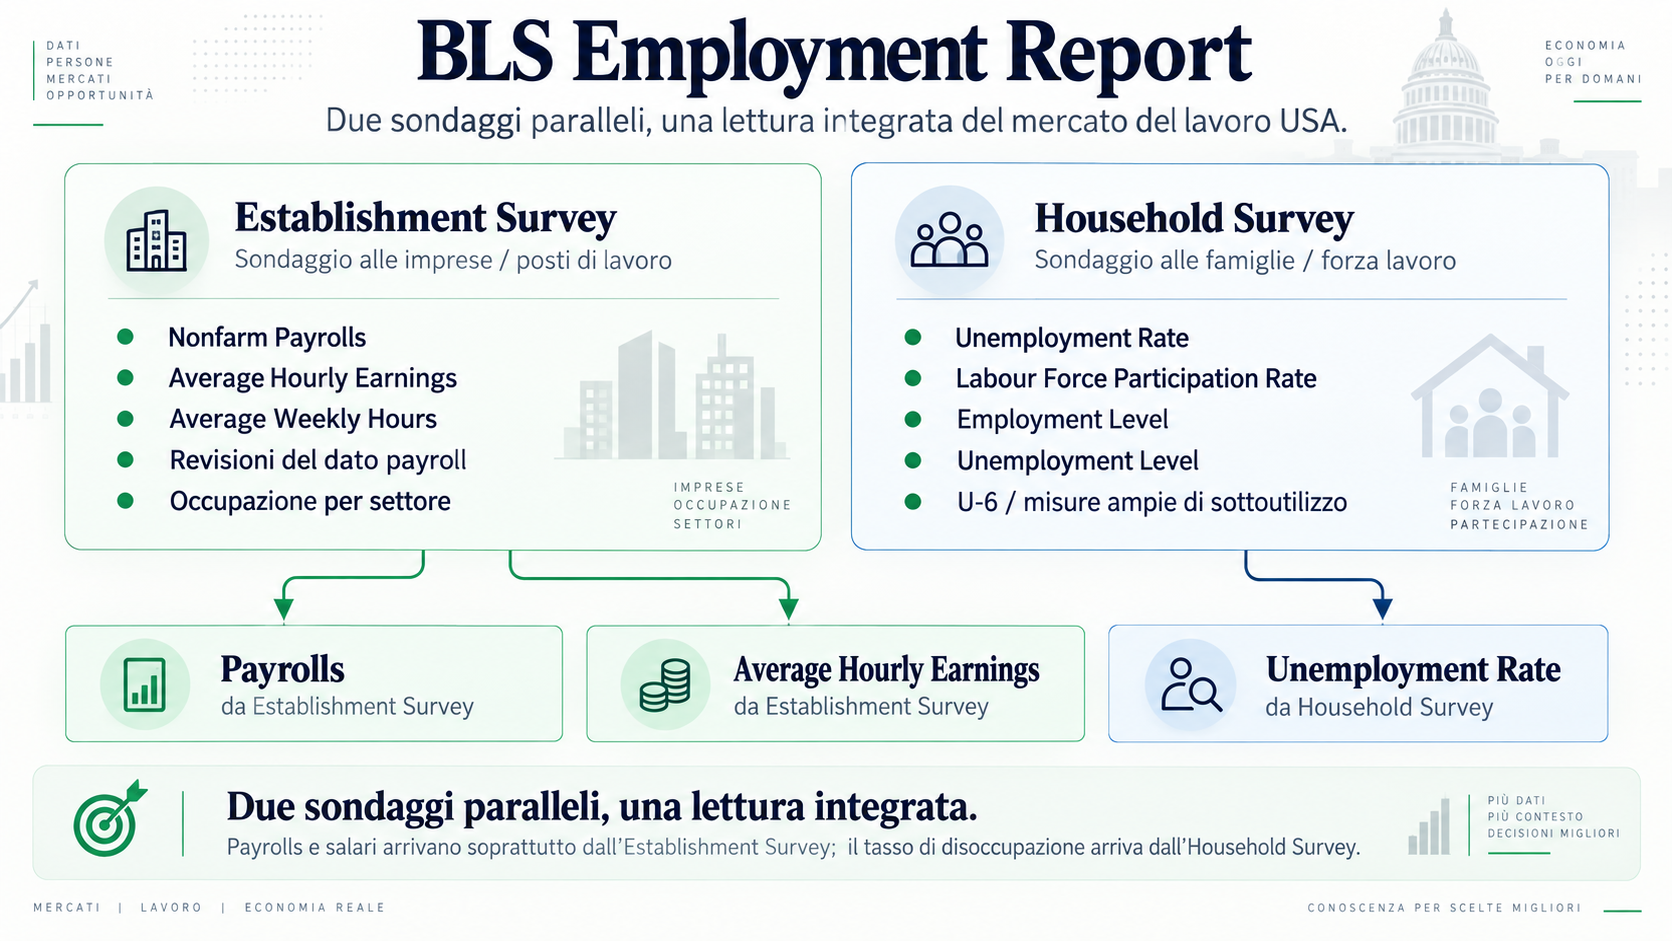
Le tre componenti del report NFP
Il report NFP è tecnicamente un documento di decine di pagine, ma per i mercati finanziari le componenti che contano davvero sono tre. Vanno lette insieme, non separatamente.
Componente 1: i payrolls (variazione mensile dell'occupazione)
È la headline: il numero di posti di lavoro creati o persi nel mese. Si esprime come variazione assoluta rispetto al mese precedente (es. +175.000 significa 175.000 posti di lavoro in più rispetto al mese precedente nel settore non agricolo).
Questo numero da solo non basta per capire la direzione del mercato del lavoro. Va contestualizzato:
- Rispetto al consensus (qual è la sorpresa?).
- Rispetto al trend dei mesi precedenti (è un rallentamento o un'accelerazione?).
- Rispetto alle revisioni dei periodi precedenti (vedi sotto).
Un payroll di +200.000 suona forte, ma se il consensus era +250.000 è una delusione. Se i due mesi precedenti vengono revisionati al ribasso di -80.000 complessivi, il quadro reale è ancora più debole. La headline è il punto di partenza, non la conclusione.
Componente 2: il tasso di disoccupazione
Il tasso di disoccupazione americano viene dalla Household Survey ed esprime la percentuale di forza lavoro (persone occupate o attivamente in cerca di lavoro) che non ha un impiego. A differenza dei payrolls, non misura i posti creati ma la percentuale di chi è senza lavoro.
Un decimo di punto di variazione sulla disoccupazione può sembrare minimo ma sposta i mercati, soprattutto quando il trend è chiaro: disoccupazione in salita per tre mesi consecutivi è un segnale di deterioramento molto diverso da una lettura puntuale anomala.
Il mercato vuole un mercato del lavoro forte ma non così forte da mantenere pressioni salariali eccessive. Una disoccupazione troppo bassa (sotto il 3,5-3,8% in contesti inflazionistici) suggerisce tensioni salariali che la Fed deve combattere. Una disoccupazione che sale verso il 4,5-5% segnala raffreddamento che apre la strada ai tagli.
Componente 3: Average Hourly Earnings (crescita salariale)
È la componente inflazionistica del report e spesso quella che muove i mercati in modo più persistente dopo la prima reazione. Misura la variazione mensile e annuale (YoY) della retribuzione oraria media nel settore privato non agricolo.
Perché conta così tanto? I salari sono il principale driver dell'inflazione nei servizi. Se i salari crescono al 4-5% annuo, le aziende trasferiscono quei costi sui prezzi, l'inflazione core nei servizi rimane elevata, e la Fed non può abbassare i tassi senza rischiare di rialimentare l'inflazione. La Fed guarda questa componente con attenzione almeno quanto il CPI.
In un contesto inflazionistico, la combinazione peggiore per i mercati è: payrolls forti + disoccupazione bassa + salari in accelerazione. Tutti e tre i segnali puntano nella stessa direzione: la Fed deve restare restrittiva più a lungo.
La struttura interna: cosa guardare oltre la headline
Chi si ferma alle tre componenti principali ha già un buon quadro. Chi vuole capire ancora meglio la direzione del mercato del lavoro guarda anche questi elementi.
Le revisioni dei mesi precedenti: il report include sempre le revisioni dei due mesi precedenti. Questo è il dettaglio più trascurato e più importante del report. Una headline di +180.000 con revisioni cumulate di +60.000 è molto più forte di una headline di +220.000 con revisioni di -90.000. Il mercato le incorpora immediatamente nel calcolo della sorpresa effettiva.
Full-time vs part-time: l'aumento dei posti di lavoro è più robusto se guidato dall'occupazione a tempo pieno. Un'economia che crea molti posti part-time mentre rallenta il full-time è in una fase di transizione che spesso precede un deterioramento.
Tasso di partecipazione: la percentuale di americani in età lavorativa che è nella forza lavoro (occupati o in cerca di lavoro). Un tasso di disoccupazione che scende perché le persone escono dalla forza lavoro (smettono di cercare) è molto meno positivo di uno che scende perché trovano lavoro. Il tasso di partecipazione è il correttivo necessario alla lettura del tasso di disoccupazione.
Occupazione per settore: il breakdown settoriale mostra dove si creano o si perdono posti. Healthcare e government tendono ad essere stabili e anticiclici. Manufacturing e construction sono più sensibili al ciclo economico. Leisure & hospitality (turismo, ristorazione, intrattenimento) è volatile e stagionale. Se i posti si concentrano su settori a basso salario o stagionali, la forza della headline è meno strutturale di quanto appaia.
Perché i payroll muovono i mercati: il meccanismo
I payroll americani muovono i mercati globali per una ragione fondamentale: sono il principale indicatore del mercato del lavoro della prima economia mondiale, e il mercato del lavoro è al centro del mandato della Federal Reserve.
La catena logica è questa: payrolls forti = economia robusta = pressioni inflazionistiche salariali = Fed deve restare restrittiva = tassi alti più a lungo = tasso di sconto alto = multipli azionari compressi + dollaro forte + obbligazioni sotto pressione.
La catena inversa: payrolls deboli = economia che rallenta = pressioni inflazionistiche in calo = Fed può tagliare = tassi in discesa = tasso di sconto basso = multipli azionari in espansione + dollaro debole + obbligazioni in recupero.
Il meccanismo non è sempre così lineare. In determinati contesti di ciclo, payrolls forti possono essere positivi per le azioni (economia sana, utili stabili) anche in presenza di tassi alti. La chiave è sempre il contesto: in quale fase del ciclo si trova la politica monetaria e come viene interpretato ogni dato in quel contesto.
La volatilità immediata dei payroll è amplificata anche dalla liquidità ridotta nell'ora pre-dato (gli operatori si ritirano dal mercato in attesa del numero) e dalla presenza di algoritmi calibrati per reagire immediatamente alla sorpresa rispetto al consensus.
Il consensus NFP: come si forma e come si usarlo
Il consensus NFP è la mediana delle previsioni degli economisti di banche d'investimento, fondi e istituti di ricerca raccolte da Bloomberg, Reuters e altre agenzie nei giorni precedenti l'uscita.
Alcune caratteristiche specifiche del consensus sui payroll:
Alta dispersione: l'NFP è uno dei dati più difficili da prevedere. La dispersione tra le previsioni degli economisti è tipicamente ampia: anche 50.000-100.000 posti di differenza tra la previsione più alta e quella più bassa non è raro. Questo segnala incertezza elevata e potenziale per sorprese ampie in entrambe le direzioni.
Revisioni frequenti: poiché il dato viene revisionato due volte nei mesi successivi, le previsioni degli economisti incorporano anche valutazioni sulla direzione delle revisioni attese. Un consensus che incorpora aspettative di revisioni al rialzo dei mesi precedenti può risultare più ottimista della media.
Il "whisper number": oltre al consensus ufficiale, esiste spesso un consensus informale (il "whisper number") che circola tra i desk delle banche d'investimento e che può differire dalla mediana pubblicata. Il whisper number riflette aggiustamenti dell'ultimo momento basati su dati parziali (claims settimanali, ADP, dati di attività regionale). Non è accessibile al pubblico in modo sistematico, ma la sua esistenza spiega perché a volte la reazione di mercato sembra andare "nella direzione sbagliata" rispetto al consensus ufficiale.
Come usare il consensus: la regola è sempre la stessa. Prima del dato, sapere dove è posizionato il consensus. Al momento del dato, calcolare immediatamente la sorpresa (actual - consensus). Leggere la direzione e l'entità della sorpresa, non il numero assoluto.
La Regola di Sahm: un segnale derivato dai payroll
La Regola di Sahm, sviluppata dall'economista Claudia Sahm, è un indicatore di recessione costruito a partire dai dati di disoccupazione mensili del report NFP.
La formula è semplice: quando la media mobile a tre mesi del tasso di disoccupazione americano supera di 0,5 punti percentuali il minimo della disoccupazione raggiunto nei dodici mesi precedenti, l'economia è quasi certamente già in recessione.
Storicamente, la regola non ha mai generato un falso positivo nelle recessioni americane del dopoguerra: ogni attivazione della soglia è corrisposta a una recessione effettiva. La sua utilità operativa è la tempestività rispetto all'annuncio NBER: segnala la recessione mesi prima che venga dichiarata ufficialmente.
Per un trader o un investitore che segue i payroll ogni mese, tenere traccia del trend del tasso di disoccupazione e della distanza dalla soglia Sahm è uno dei modi più semplici per monitorare il rischio recessivo in tempo quasi reale.
Come leggere un NFP in tempo reale: la sequenza
Il giorno NFP ha una struttura precisa. Chi l'ha interiorizzata legge il report in trenta secondi invece di trenta minuti.
Ore 8:00-9:00 CET (prima del dato): verificare il consensus aggiornato. Costruire i due scenari (rialzo/ribasso rispetto al consensus) con le implicazioni previste. Ridurre eventuali posizioni aperte sui mercati che il dato muoverà se la propria strategia non prevede esposizione intorno agli eventi macro.
Ore 14:30 CET (uscita del dato):
- Secondi 1-5: leggere i payrolls. Meglio o peggio del consensus? Di quanto?
- Secondi 5-15: leggere disoccupazione. In linea, meglio, peggio?
- Secondi 15-30: leggere Average Hourly Earnings MoM e YoY.
- Secondi 30-60: guardare le revisioni dei due mesi precedenti. Positiva o negativa la revisione cumulata?
- Minuto 1-3: prima reazione di mercato visibile su dollaro, Treasury, futures.
Ore 14:30-15:00 CET: stabilizzazione della prima reazione. Spesso la prima mossa è eccessiva e parzialmente corretta nei trenta minuti successivi.
Ore 15:00-17:00 CET: i commenti dei desk delle banche d'investimento iniziano a circolare. Emergono letture della struttura interna (full-time vs part-time, settori, partecipation rate) che possono modificare la lettura iniziale.
La regola d'oro: non decidere sulla base della prima reazione di mercato nei primi due-tre minuti. È spesso eccessiva. Aspettare la stabilizzazione salvo che non si abbia una view molto chiara e una posizione già preparata prima del dato.
Il primo venerdì del mese: preparato ogni settimana nel briefing
Consensus atteso, scenario di sorpresa, implicazioni per i mercati. Ogni primo venerdì del mese il briefing FinancialDesk prepara la lettura dei payroll con il contesto necessario per non farsi trovare impreparati. Gratis, ogni lunedì.