Analisi / Macro ed economia
Recessione economica: come riconoscerla prima dei mercati
Come si anticipa una recessione prima che arrivi nei dati ufficiali. Gli indicatori che contano, quelli da ignorare e il metodo FinancialDesk per leggere il ciclo economico.
La recessione viene dichiarata quando è già finita. O quasi.
Il NBER, il comitato americano che definisce ufficialmente le recessioni, annuncia l'inizio di una contrazione con un ritardo medio di sei-diciotto mesi. Il PIL negativo per due trimestri consecutivi, la definizione tecnica più usata, viene confermato mesi dopo che quei trimestri sono passati. Il tasso di disoccupazione sale quando la recessione è già nel pieno. I mercati finanziari, nel frattempo, hanno già corretto, già rimbalzato e in alcuni casi già ricominciato a salire.
Aspettare le conferme ufficiali non è una strategia. È una reazione tardiva a qualcosa che è già accaduto.
Il vantaggio informativo nei mercati si costruisce nel pre: prima che il dato arrivi, prima che il titolo esca, prima che il consensus si allinei. Per la recessione questo significa imparare a leggere i segnali anticipatori con mesi di anticipo, capire quali indicatori davvero anticipano e quali invece registrano ciò che è già successo, e costruire un quadro integrato che permetta di posizionarsi quando il mercato è ancora in modalità "tutto bene".
Questo articolo illustra il metodo. Non è una guida accademica sulla recessione. È la lettura pratica che FinancialDesk usa ogni settimana per valutare dove si trova il ciclo.
Cosa conta davvero come recessione: la definizione che usa il mercato
Esistono due definizioni di recessione, e confonderle crea errori di lettura.
La definizione tecnica è la più diffusa: due trimestri consecutivi di PIL negativo. È semplice, meccanica e universalmente riconosciuta. Il problema è che il PIL viene revisionato più volte, che due trimestri di dati richiedono sei mesi di attesa e che la definizione non cattura la complessità delle contrazioni reali. Nel 2022, gli USA hanno registrato due trimestri negativi di PIL e il mercato del lavoro era ancora robusto: per il NBER non era recessione.
La definizione NBER è quella usata per la cronologia ufficiale americana. Il National Bureau of Economic Research valuta un insieme più ampio di variabili: reddito reale, occupazione, produzione industriale, vendite al dettaglio, spesa personale reale. Dichiara recessione quando c'è un declino significativo dell'attività economica in più settori, prolungato per mesi. È più accurata ma ancora più ritardata.
Per i mercati, né l'una né l'altra conta operativamente. I mercati non aspettano l'annuncio NBER: prezzano l'aspettativa di recessione mesi prima che arrivi. In media, il mercato azionario tocca il picco circa sei mesi prima dell'inizio ufficiale di una recessione, e tocca il fondo circa sei mesi prima che finisca. Il mercato vive nel futuro, non nel presente.
Questa è la logica che rende il metodo anticipatorio non solo utile ma necessario: se aspetti la conferma, sei già in ritardo.
Gli indicatori che anticipano: cosa guarda davvero chi fa questo mestiere
Non tutti gli indicatori economici sono uguali. La distinzione più importante è tra leading (anticipatori), coincident (coincidenti) e lagging (ritardatari). Usare un lagging indicator per prendere decisioni è come guidare guardando nel retrovisore.
I leading indicators sono quelli che si muovono prima che l'economia si contragga. Sono imperfetti, generano falsi segnali, non hanno timing preciso. Ma sono l'unico strumento disponibile per chi vuole anticipare invece di registrare.
La curva dei rendimenti: il segnale storico più affidabile
L'inversione della curva dei rendimenti è il leading indicator con il track record più solido degli ultimi cinquant'anni americani. Ogni recessione dal 1970 è stata preceduta da un'inversione del differenziale tra il Treasury a 10 anni e quello a 2 anni: il momento in cui il titolo a breve rende di più di quello a lungo termine.
La logica sottostante è chiara: il mercato obbligazionario sta dicendo che i tassi di breve termine (alti per combattere l'inflazione o riflettere l'economia surriscaldata) sono insostenibili nel lungo periodo. Il mercato si aspetta che la banca centrale li tagli, perché l'economia rallenterà. I tassi lunghi scendono già in anticipo, anticipando quel taglio futuro.
Il problema è il timing: tra l'inversione e l'inizio della recessione il lag può essere da sei a ventiquattro mesi. La curva si è invertita nel 2022 e la recessione attesa non si è materializzata nei tempi previsti dal consenso. Non significa che il segnale fosse sbagliato: significa che i lag variano e che la curva da sola non è sufficiente. È un segnale da combinare con altri, non un oracolo autonomo.
I PMI: la temperatura dell'attività economica in tempo reale
I PMI (Purchasing Managers' Index) sono indici mensili costruiti attraverso sondaggi ai responsabili acquisti delle aziende. Escono prima dei dati ufficiali di PIL e produzione industriale, e per questo sono leading indicators preziosi.
Il livello chiave è 50: sopra indica espansione del settore, sotto indica contrazione. Non è una recessione dichiarare 48 su un PMI manifatturiero per un mese. Ma una sequenza di letture sotto 50, sia nel manifatturiero che nei servizi, che si prolunga per trimestri, è un segnale di contrazione strutturale che anticipa i dati ufficiali.
Il PMI manifatturiero americano (ISM Manufacturing) e quello europeo (S&P Global PMI) sono tra i dati più seguiti. Il sottoindice "nuovi ordini" merita attenzione specifica: è la componente più forward-looking, perché gli ordini di oggi diventano la produzione di domani. Quando i nuovi ordini scendono sotto le scorte, l'attività produttiva rallenterà presto.
Il mercato del lavoro: gli initial jobless claims
Il tasso di disoccupazione è un lagging indicator classico: sale quando la recessione è già nel pieno, perché le aziende licenziano con ritardo rispetto al calo delle vendite. Inutile per anticipare.
Gli initial jobless claims (richieste iniziali di sussidio di disoccupazione negli USA) sono una storia diversa: escono settimanalmente e reagiscono rapidamente ai cambiamenti nelle condizioni del mercato del lavoro. Un trend di aumento delle richieste, anche se ancora su livelli bassi in assoluto, può segnalare che le aziende iniziano a tagliare prima che il tasso di disoccupazione aggregato si muova.
La "Regola di Sahm" formalizza questo concetto: quando la media mobile a tre mesi del tasso di disoccupazione sale di 0,5 punti percentuali rispetto al minimo degli ultimi dodici mesi, siamo già in recessione. È un indicatore di conferma rapida, non strettamente anticipatorio, ma più tempestivo del PIL.
Gli spread creditizi: quando il mercato del credito vede prima
Il mercato obbligazionario corporate è spesso più tempestivo del mercato azionario nel prezzare il rischio recessivo. Gli spread high yield (differenziale tra rendimento dei corporate bond ad alto rischio e Treasury governativi) allargano prima che la borsa corregga in modo significativo.
La logica: le aziende con rating basso sono le prime a subire stress in un ciclo che si deteriora. Le loro obbligazioni iniziano a essere vendute, i rendimenti salgono, gli spread si allargano. Chi monitora il mercato del credito vede questo segnale prima che arrivi nelle trimestrali aziendali o nei dati macro ufficiali.
Un allargamento significativo e rapido degli spread HY (diciamo dal 3-4% al 6-7% in pochi mesi) è storicamente uno dei segnali precursori più affidabili di stress economico imminente.
Housing starts e leading index Conference Board
L'edilizia residenziale è uno dei settori più sensibili ai tassi d'interesse e uno dei primi a cedere in un ciclo restrittivo. I dati sulle nuove costruzioni e sui permessi edilizi scendono con anticipo rispetto alla contrazione economica generale, perché il settore risponde immediatamente all'aumento del costo dei mutui.
Il Conference Board Leading Economic Index (LEI) americano aggrega dieci leading indicators in un unico indic
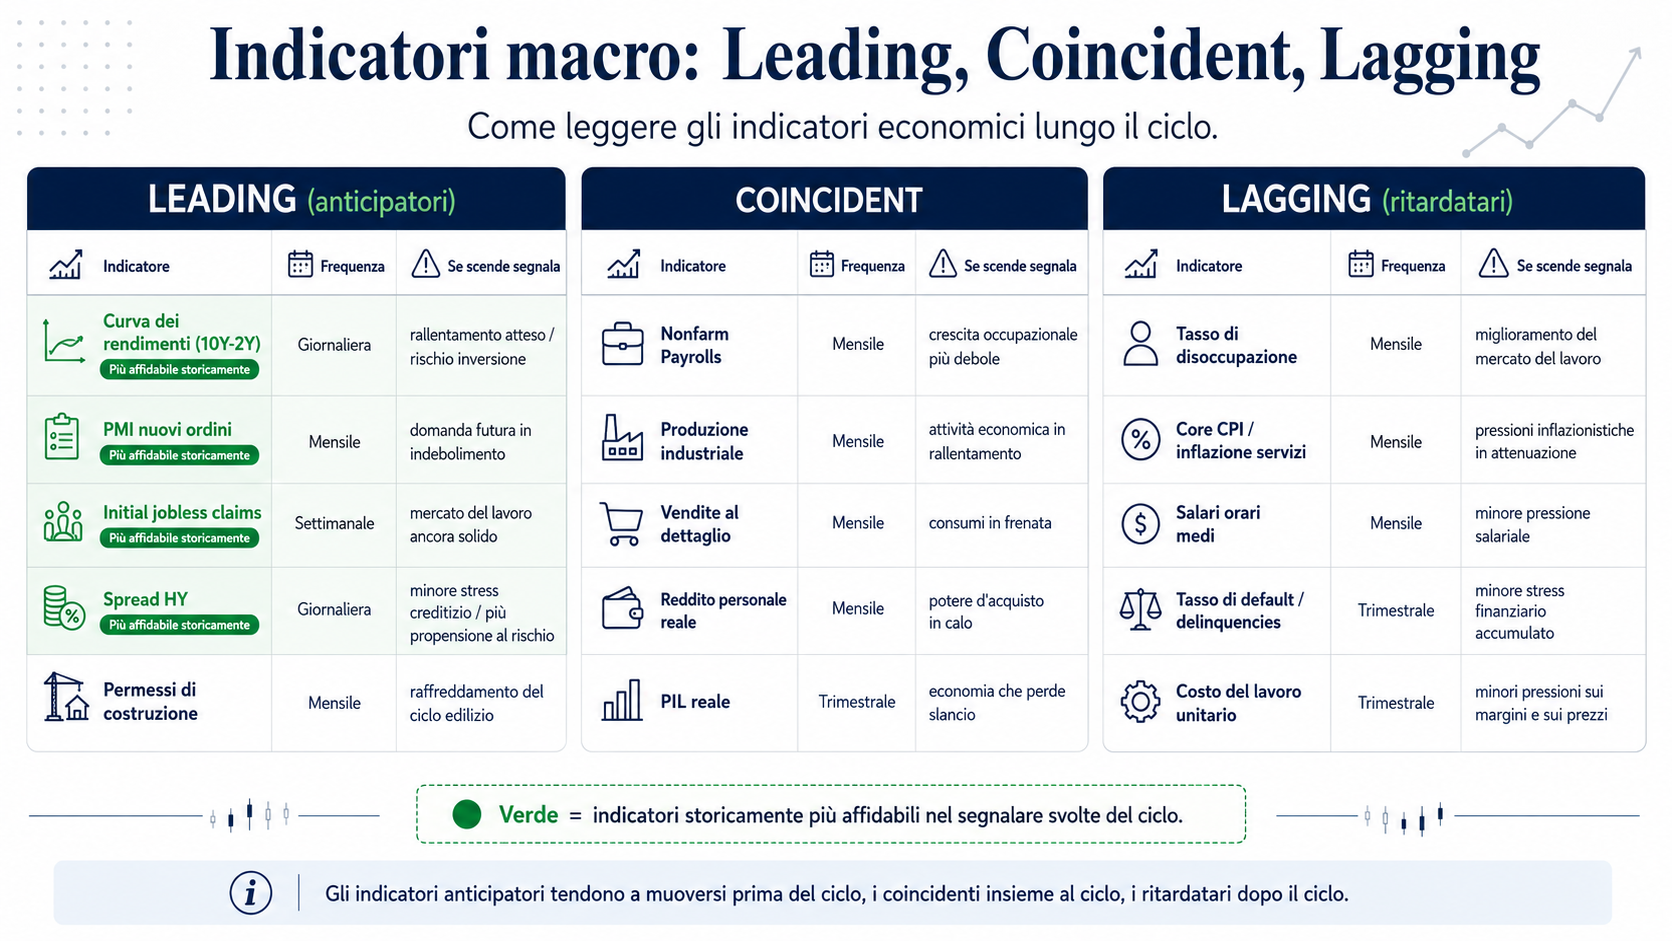
Gli indicatori da NON usare per anticipare: i ritardatari classici
Essere chiari su cosa non funziona è importante quanto sapere cosa funziona. Ci sono indicatori molto citati che arrivano sistematicamente in ritardo e che, se usati come segnali di entrata o uscita dal mercato, producono decisioni tardive.
Il PIL: il dato preliminare esce sei settimane dopo la fine del trimestre. Poi viene revisionato due volte nei mesi successivi. Usare il PIL per capire dove si trova l'economia è come guardare le stelle: vedi luce emessa nel passato.
Il tasso di disoccupazione: sale quando la recessione è già nel pieno. Le aziende esauriscono le ore di straordinario, poi riducono il personale part-time, poi licenziano. Tutto questo richiede mesi. Un tasso di disoccupazione basso non dice nulla sulla direzione futura.
I risultati aziendali trimestrali: le trimestrali registrano quello che è già accaduto. Quando un'azienda mostra dati peggiori del previsto, il mercato ha già rivisto le aspettative. Il mercato guarda ai guidance futuri nelle call trimestrali, non ai numeri passati.
La distinzione tra leading e lagging non è accademica. È la differenza tra essere posizionati prima della tempesta o dopo che è già iniziata.
Le recessioni non sono tutte uguali: quattro tipi con implicazioni diverse
Sapere che una recessione sta arrivando non è sufficiente. Conta capire che tipo di recessione è, perché le implicazioni per i mercati e per il posizionamento sono radicalmente diverse.
Recessione da domanda (classica)
La più comune nel dopoguerra. L'economia si surriscalda, l'inflazione sale, la banca centrale alza i tassi, il credito si contrae, la domanda aggregata scende. La recessione arriva come effetto collaterale del raffreddamento inflazionistico. Tipicamente: mercato azionario in correzione, obbligazioni che recuperano man mano che i tassi vengono tagliati, valute dei mercati emergenti sotto pressione.
Recessione da costi (stagflazionistica)
Arriva da un shock sull'offerta: petrolio, materie prime, supply chain. I costi di produzione esplodono, i margini aziendali si comprimono, la crescita si contrae ma l'inflazione rimane alta. Il caso degli anni '70 e la componente supply-side del 2022. È lo scenario peggiore per le banche centrali perché non possono tagliare i tassi senza alimentare l'inflazione. Le obbligazioni non proteggono. Le materie prime e alcuni settori azionari legati all'energia sono le rare aree di rifugio.
Recessione finanziaria
Nasce da una crisi del sistema creditizio o del sistema bancario. La domanda non collassa per tassi alti: collassa perché il credito smette di fluire. Il 2008 è il caso emblematico. La caratteristica principale è la velocità e la profondità: le recessioni finanziarie durano più a lungo e lasciano cicatrici strutturali nell'economia reale. La risposta delle banche centrali è sempre molto aggressiva (tagli rapidi, QE, salvataggi).
Recessione esogena (shock esterno)
Il 2020 è il caso di scuola. Una causa esterna (pandemia, guerra, catastrofe naturale) interrompe bruscamente l'attività economica. Queste recessioni sono impossibili da anticipare con gli indicatori tradizionali: i leading indicators erano sani fino alla settimana prima. La caratteristica è la velocità del calo e, spesso, la velocità del rimbalzo: se lo shock viene rimosso e la risposta di policy è adeguata, la ripresa può essere altrettanto rapida della caduta.
Identificare il tipo di recessione cambia tutto nel posizionamento: la risposta giusta a una recessione da domanda (andare lunghi sulle obbligazioni quando la Fed inizia a tagliare) è sbagliata in una recessione stagflazionistica (le obbligazioni soffrono finché l'inflazione non scende).
Il paradosso del mercato: anticipare è necessario ma non sufficiente
C'è una difficoltà aggiuntiva che non va ignorata. Il mercato stesso fa parte del sistema che si vuole anticipare.
I mercati azionari incorporano aspettative future. Quando il consenso inizia a prezzare una recessione, i multipli si comprimono, le azioni scendono. Se la recessione poi arriva davvero, potrebbe già essere "nel prezzo" in buona parte. Viceversa, se non arriva, chi si era posizionato in modo difensivo ha perso un rally.
Questo genera il paradosso: avere ragione sulla recessione e avere torto sul mercato non è impossibile, è frequente. Il mercato può scendere del 20% aspettandosi una recessione che poi non materializza; o può rimbalzare violentemente già nel pieno di una recessione conclamata perché il mercato guarda avanti alla ripresa.
L'approccio non è binario: "entra o esci". È graduare il posizionamento, ridurre l'esposizione al rischio quando i segnali anticipatori si accumulano, spostare il focus verso asset più difensivi, aumentare la qualità creditizia del portafoglio. Non si "prevede" la recessione: si gestisce il rischio in funzione della probabilità che i segnali stiano dicendo qualcosa di reale.
Il metodo FinancialDesk: leggere il ciclo ogni settimana
In FinancialDesk la lettura del ciclo economico è parte integrante dell'analisi settimanale. Non è un esercizio accademico fatto una volta l'anno: è un aggiornamento continuo del quadro, basato sui dati che arrivano settimana dopo settimana.
I segnali che monitoriamo ogni settimana sono questi: dove si trovano i PMI globali (manifatturiero e servizi, USA ed eurozona); come si stanno muovendo gli initial jobless claims americani; dove sono gli spread high yield e il mercato del credito; come si comporta la curva dei rendimenti; quali segnali arrivano dagli utili aziendali e dai guidance per il trimestre successivo; e come si posiziona la politica monetaria rispetto al ciclo.
Nessuno di questi segnali da solo è conclusivo. Insieme, costruiscono un quadro. Il quadro non dice "recessione sì o no": dice "il rischio recessivo sta aumentando o diminuendo". Da lì si decide come calibrare il posizionamento.
Non è infallibile. Ma è un metodo. E un metodo imperfetto e consapevole è sempre superiore a una reazione emotiva ai titoli di giornata.
Ogni settimana: dove si trova il ciclo economico
PMI, spread creditizi, curve dei rendimenti, segnali dalla Fed: ogni lunedì il briefing FinancialDesk aggiorna il quadro del ciclo economico con le implicazioni operative per i tuoi asset. Non la previsione della recessione. Il metodo per non farsi trovare impreparati. Gratis, ogni lunedì.
FAQ: le domande più frequenti sulla recessione e i mercati
Quanto dura mediamente una recessione?
Le recessioni americane dal dopoguerra hanno avuto una durata media di circa dieci mesi. Le recessioni finanziarie (come il 2008) durano di più: circa diciotto mesi. Le recessioni esogene (come il 2020) possono essere brevissime: la recessione pandemica americana è durata due soli mesi. La durata varia enormemente a seconda del tipo di shock e della velocità della risposta di policy.
Il mercato azionario scende sempre in recessione?
Sì, statisticamente. Ma la tempistica è cruciale: il mercato tocca il massimo prima dell'inizio ufficiale della recessione, e tocca il minimo prima che la recessione finisca. Chi aspetta la fine della recessione per comprare perde gran parte del rimbalzo. La frase classica in materia è che "il mercato ha anticipato nove delle ultime cinque recessioni": tende a scontare recessioni che poi non arrivano. Questo è il paradosso di cui parlavo prima.
Le obbligazioni proteggono sempre in recessione?
In una recessione da domanda classica, sì: i tassi scendono, i prezzi delle obbligazioni salgono, i titoli governativi performano bene. In una recessione stagflazionistica, no: l'inflazione rimane alta, la banca centrale non può tagliare liberamente, le obbligazioni continuano a soffrire anche nella contrazione. Il tipo di recessione determina se i bond sono un rifugio o un'ulteriore fonte di perdita.
Oro e materie prime come si comportano?
L'oro tende a performare bene nelle recessioni da domanda e finanziarie, quando i tassi reali scendono. Nelle recessioni da costi guidate dalle commodity, ha già guadagnato in fase di surriscaldamento inflazionistico. Le materie prime industriali (rame, alluminio) soffrono nelle recessioni perché riflettono la domanda globale, che si contrae.
Il dollaro si rafforza o si indebolisce in recessione?
In genere si rafforza, perché in momenti di stress globale c'è una corsa alla liquidità in dollari (il "flight to safety"). Il dollaro è la valuta rifugio per eccellenza. Le valute dei mercati emergenti e le valute cicliche (AUD, NZD, CAD) tendono a indebolirsi. Eccezione: se la recessione nasce da una crisi specifica degli USA, il dollaro può indebolirsi.