Analisi / Macro ed economia
Tassi reali: il dato che molti ignorano
Guida FinancialDesk: tassi reali, il dato che molti ignorano. Spiegazione chiara, contesto di mercato e indicazioni pratiche per costruire metodo.
Tassi reali: il dato che molti ignorano
Ogni volta che la Fed alza i tassi, i media parlano di tassi nominali. Ogni volta che un analista commenta la politica monetaria, cita i Fed Funds Rate. Ma i mercati, quelli che muovono davvero i prezzi degli asset, guardano quasi sempre un'altra variabile: il tasso reale.
Il tasso reale è il tasso nominale al netto dell'inflazione. È il rendimento effettivo che si ottiene sul proprio capitale dopo che l'erosione dei prezzi è stata sottratta. Non è un dettaglio tecnico da specialisti: è la misura che spiega perché l'oro scende quando la Fed alza i tassi in certi contesti e sale in altri, perché le growth stocks crollano anche quando l'economia va bene e perché il dollaro si rafforza o si indebolisce in modo apparentemente imprevedibile.
Chi conosce i tassi reali legge i mercati con un livello di profondità in più. Chi li ignora rischia di trarre conclusioni sbagliate ogni volta che la politica monetaria cambia direzione.
Tassi nominali e tassi reali: la distinzione che cambia tutto
Il tasso nominale è quello che si legge ovunque: il Fed Funds Rate, il tasso BCE, il rendimento del BTP. È il tasso espresso in termini assoluti, senza alcuna correzione per l'inflazione.
Il tasso reale è quello che conta per le decisioni economiche: è il costo effettivo del denaro, o il rendimento effettivo di un investimento, una volta tenuto conto di quanto il potere d'acquisto si erode nel tempo.
La distinzione sembra semplice, ma le sue implicazioni sono profonde. Considera due scenari.
Nel primo, i tassi nominali sono all'1% e l'inflazione è allo 0,5%. Il tasso reale è positivo, circa +0,5%. Il denaro ha un costo reale. Prendere a prestito è effettivamente costoso in termini reali.
Nel secondo scenario, i tassi nominali sono al 5% e l'inflazione è al 6%. Il tasso reale è negativo, circa -1%. Nonostante il tasso nominale sia apparentemente molto più alto, il denaro è in realtà più economico in termini reali. Chi prende a prestito al 5% e investe in asset che si rivalutano con l'inflazione, sta in sostanza ricevendo un sussidio.
Questo secondo scenario ha descritto gran parte del 2021 e dell'inizio del 2022 negli Stati Uniti. La Fed aveva alzato i tassi, ma non abbastanza da rendere il costo del denaro realmente restrittivo. I mercati finanziari, e in particolare le commodity e gli asset reali, continuavano a salire proprio perché i tassi reali erano ancora profondamente negativi.
Come si misurano i tassi reali: due metodi
Esistono due approcci principali per misurare i tassi reali. Il primo è retrospettivo, il secondo è quello usato dai mercati in tempo reale.
H3 - La formula di Fisher
L'economista Irving Fisher formalizzò nel XX secolo la relazione tra tassi nominali, tassi reali e inflazione attesa. Nella versione semplificata:
Tasso Reale = Tasso Nominale - Inflazione Attesa
Nella versione più precisa si usa: (1 + Nominale) / (1 + Inflazione) - 1, ma per differenze moderate la formula semplice è sufficientemente accurata.
Il punto critico è "inflazione attesa", non inflazione passata. I tassi reali che guidano le decisioni finanziarie sono quelli calcolati sulle aspettative future di inflazione, non sul CPI di ieri. Le banche centrali, gli investitori istituzionali e il mercato in generale usano misure di inflazione attesa che incorporano le previsioni dei prossimi mesi e anni.
H3 - I TIPS e il breakeven inflazionistico: il termometro del mercato
Il metodo più usato dai professionisti per misurare i tassi reali in tempo reale non è la formula di Fisher applicata al CPI, ma il rendimento dei TIPS (Treasury Inflation-Protected Securities).
I TIPS sono obbligazioni governative americane il cui capitale è indicizzato all'inflazione. Il loro rendimento nominale è basso, ma il capitale cresce con il CPI. Il rendimento dei TIPS a 10 anni, quotato in tempo reale sui mercati, è direttamente il tasso reale a 10 anni prezzato dal mercato.
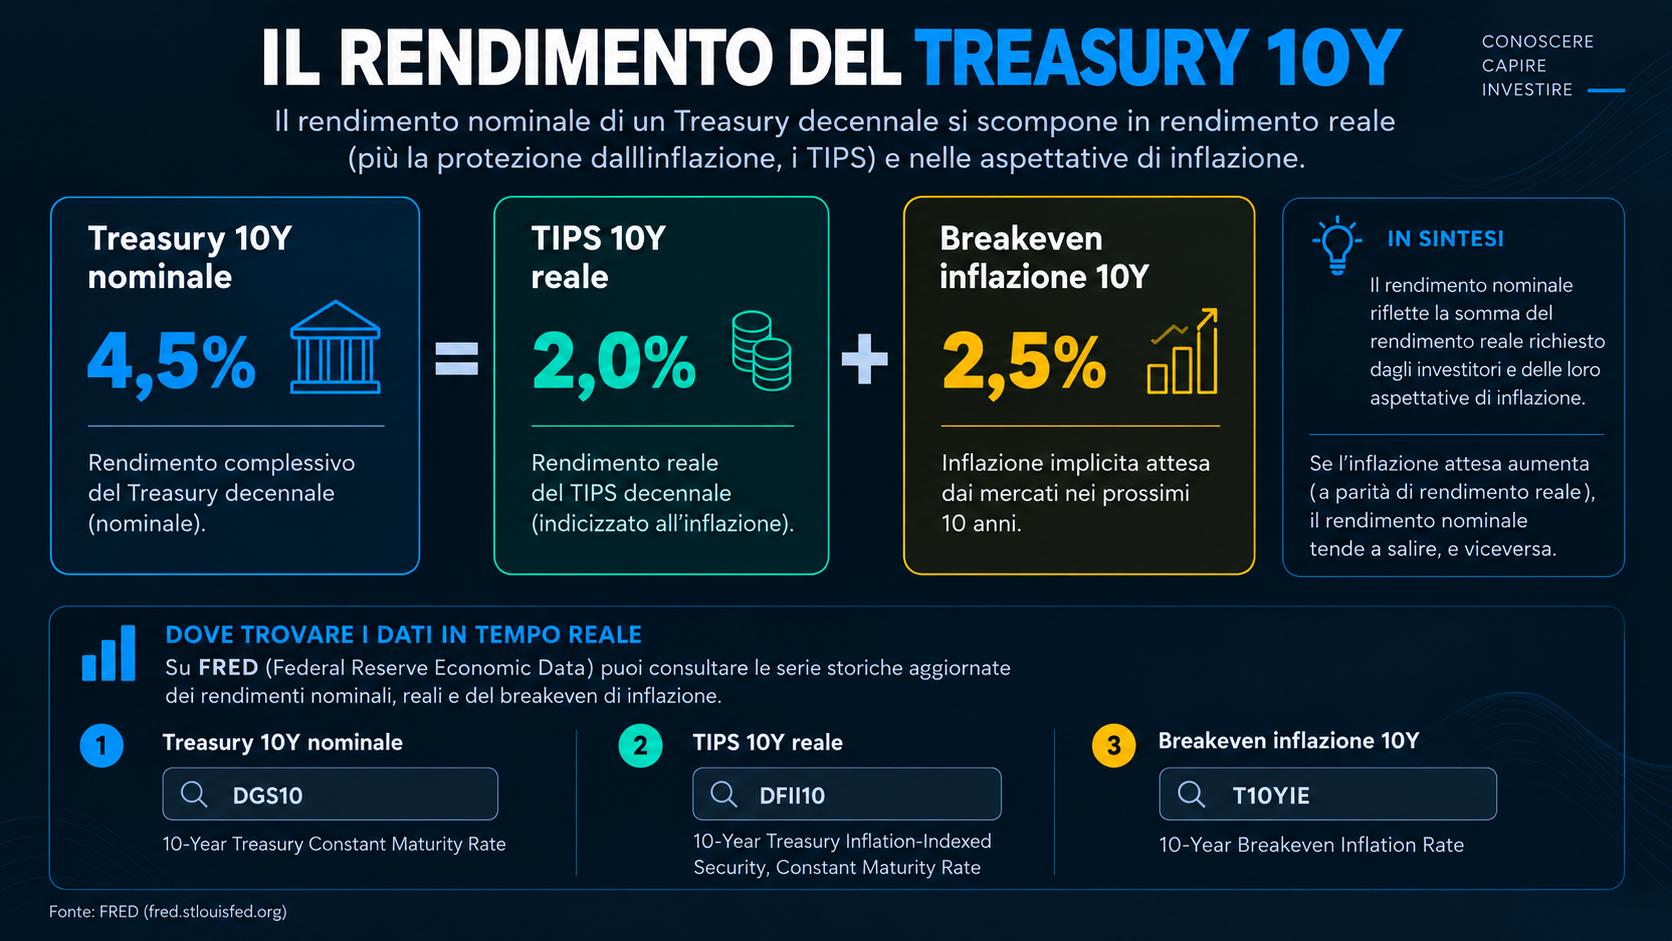
La differenza tra il rendimento del Treasury nominale a 10 anni e il rendimento del TIPS a 10 anni si chiama breakeven inflazionistico: è l'inflazione media annua che il mercato si aspetta nei prossimi dieci anni. Se il Treasury 10y rende il 4,5% e il TIPS 10y rende il 2%, il breakeven è il 2,5%. Il mercato si aspetta un'inflazione media del 2,5% l'anno per il prossimo decennio.
Questi due numeri, rendimento TIPS e breakeven, sono tra i dati più seguiti dagli operatori sofisticati e sono disponibili gratuitamente sul sito della Federal Reserve di St. Louis (FRED).
Perché i tassi reali contano più di quelli nominali
Il tasso reale è la misura del costo effettivo del denaro nell'economia. E il costo effettivo del denaro determina quasi tutto.
Per le aziende, il tasso reale decide se vale la pena investire. Un'azienda che si aspetta di ottenere un rendimento del 4% su un investimento troverà quel progetto conveniente se il tasso reale di finanziamento è al 2%, ma non conveniente se è al 5%. La stessa logica vale per i mutui, per i prestiti al consumo, per il finanziamento delle start-up.
Per gli investitori, il tasso reale è il rendimento alternativo privo di rischio. Se le obbligazioni governative offrono un rendimento reale del 3%, gli asset rischiosi devono offrire un premio aggiuntivo sufficiente a compensare il rischio assunto. Se il rendimento reale delle obbligazioni è negativo o zero, qualsiasi asset rischioso appare relativamente più attraente, quasi per forza di gravità.
Questa dinamica spiega gran parte del decennio 2012-2021: tassi reali vicini allo zero o negativi, afflitto di liquidità, inflazione bassa. In quel contesto ogni asset rischioso performava bene, dai mercati azionari agli immobili alle criptovalute. Non perché l'economia globale stesse crescendo in modo eccezionale, ma perché il costo opportunità del denaro era praticamente nullo.
Tassi reali e oro: una delle correlazioni più affidabili
La relazione tra tassi reali e oro è una delle correlazioni più solide e longeve della finanza. Vale la pena capirla bene perché è sistematicamente controintuitiva per chi la incontra per la prima volta.
L'oro non paga cedola e non genera flussi di cassa. Questo significa che il suo costo opportunità cambia a seconda di quanto rendono gli asset alternativi. Quando i tassi reali sono bassi o negativi, il costo di detenere oro scende: si rinuncia a poco o a nulla scegliendo oro rispetto a obbligazioni. Quando i tassi reali salgono, il costo opportunità aumenta: detenere oro significa rinunciare a un rendimento reale positivo e crescente.
Questa è la ragione per cui nel 2022, con inflazione vicina al 9% e la Fed che alzava i tassi in modo aggressivo, l'oro non è salito ma è rimasto sostanzialmente piatto o in leggero ribasso. Molti si aspettavano il contrario: inflazione alta, oro alle stelle. Ma i tassi reali stavano salendo rapidamente (da -1% a +1,5% nel giro di pochi mesi) e questo rendeva l'oro meno attraente nonostante l'inflazione alta.
Al contrario, nel 2020 l'oro raggiunse massimi storici. Non perché ci fosse inflazione (anzi, era quasi assente) ma perché i tassi reali erano scesi in territorio profondamente negativo e la Fed aveva azzerato i rendimenti reali con la sua risposta alla pandemia.
Regola pratica: quando si analizza l'oro, guardare prima il rendimento reale a 10 anni (TIPS) prima di guardare il CPI. Quella è la variabile che conta di più nel breve e medio termine.
Tassi reali e azioni: perché non tutte le azioni reagiscono allo stesso modo
L'impatto dei tassi reali sulle azioni è meno uniforme di quanto sembri. Non è sufficiente dire "tassi reali su, azioni giù." La reazione dipende dalla tipologia di azione e dalla struttura dei flussi di cassa aziendali.
Le growth stocks, ovvero le aziende il cui valore dipende da utili lontani nel tempo, penalizzano in modo sproporzionato quando i tassi reali salgono. La ragione è nel meccanismo del tasso di sconto: per calcolare il valore attuale di un flusso di cassa futuro si usa un tasso di sconto che incorpora il tasso reale. Più alto è il tasso reale, più basso è il valore attuale di quei flussi futuri. Un'azienda che promette utili esplosivi tra cinque o dieci anni vede il proprio valore attuale compresso violentemente quando i tassi reali salgono anche di pochi decimi di punto.
Il 2022 ne è stato la dimostrazione più nitida degli ultimi decenni. Il Nasdaq, ricco di aziende tecnologiche e growth, perse oltre il 30%. Non perché quelle aziende avessero smesso di crescere, ma perché il tasso di sconto applicato ai loro flussi futuri era salito in modo rapido e aggressivo con il rialzo dei tassi reali.
Le value stocks e i titoli ciclici reagiscono in modo meno acuto: i loro flussi di cassa sono più vicini nel tempo e meno sensibili alle variazioni del tasso di sconto. Le banche anzi beneficiano inizialmente dall'aumento del rendimento reale perché il margine di interesse si allarga.
Questa distinzione è operativamente importante: quando i tassi reali salgono, non si vende "il mercato" in modo indifferenziato. Si analizza la composizione del proprio portafoglio per capire quale parte è più esposta alla duration implicita nei flussi di cassa.
Perché i tassi d'interesse influenzano azioni e obbligazioni
Tassi reali e dollaro: il legame con le valute
I differenziali di tassi reali tra paesi sono uno dei driver principali dei movimenti valutari nel medio termine. Il meccanismo è quello dei carry trade: il capitale si sposta verso le economie che offrono il rendimento reale più alto.
Se i tassi reali americani sono al 2% e quelli europei sono allo 0,5%, il differenziale favorisce gli investimenti denominati in dollari. I flussi di capitale verso gli asset americani creano domanda di dollari, rafforzando la valuta. Questo spiega perché periodi di tassi reali americani in rialzo tendono a coincidere con un dollaro forte.
Nel 2022, mentre la Fed alzava i tassi reali americani aggressivamente e la BCE era più lenta nel seguire, il dollaro si rafforzò in modo storico: l'EUR/USD arrivò alla parità per la prima volta da vent'anni.
La relazione non è meccanica nel breve periodo, perché i mercati valutari sono influenzati da molti altri fattori. Ma nel medio termine, il differenziale di tassi reali tra due economie è uno degli strumenti di analisi più affidabili per costruire una tesi sui movimenti delle principali coppie valutarie.
L'era dei tassi reali negativi e il ritorno al positivo
Comprendere l'attuale contesto dei tassi reali richiede di contestualizzarlo storicamente. Quello che abbiamo vissuto tra il 2010 e il 2021 è stato un periodo eccezionale nella storia finanziaria moderna.
Dopo la crisi del 2008, le banche centrali azzerarono i tassi nominali e li mantennero bassi per oltre un decennio. In questo periodo, con inflazione tendenzialmente bassa, i tassi reali erano vicini allo zero o leggermente positivi. Ma con la risposta alla pandemia del 2020, i tassi nominali scesero ancora e le misure di stimolo fiscale e monetario senza precedenti portarono i tassi reali americani in territorio profondamente negativo: -1%, -1,5%, in alcuni momenti ancora più bassi.
Questa repressione finanziaria, come la chiamano gli economisti, è stata il carburante di uno dei bull market più longevi della storia. Ogni asset rischioso era attraente per definizione quando il costo opportunità del denaro era negativo.
Il 2022 ha segnato la rottura. La Fed, costretta a combattere un'inflazione che aveva dichiarato troppo a lungo "transitoria", alzò i tassi alla velocità più alta degli ultimi quarant'anni. I tassi reali passarono da -1,5% a +2% in meno di un anno. Questa inversione ha ridisegnato il panorama degli asset finanziari in modo strutturale: non si trattava solo di un aggiustamento dei prezzi, ma di una riconfigurazione del regime in cui operavano tutti i mercati.
La comprensione di questo shift non è accademica. Spiega perché molte strategie che avevano funzionato per un decennio hanno smesso di funzionare nel 2022, e perché il ritorno ai tassi reali positivi richiede un ricalibrazione dell'approccio a molte classi di asset.
Come FinancialDesk usa i tassi reali
In FinancialDesk i tassi reali sono uno dei parametri di riferimento costanti nell'analisi macro. Non è un dato che guardiamo solo quando esce un comunicato della Fed o un dato CPI: è una variabile che monitoriamo in continuo come termometro del regime finanziario in cui operano i mercati.
Il TIPS 10y è tra le prime cose che apriamo ogni mattina, insieme al rendimento del Treasury 10y e al loro differenziale (breakeven). La direzione di questi numeri nelle ultime settimane ci dice molto su come il mercato sta ricalcolando le aspettative di inflazione e sul costo reale del denaro.
Quando analizziamo l'oro, partiamo dai tassi reali e non dall'inflazione headline. Quando valutiamo l'attrattività relativa di growth vs value, il livello dei tassi reali è uno degli input principali. Quando leggiamo i movimenti del dollaro, guardiamo i differenziali di tassi reali tra USA e Eurozona prima di qualsiasi altra variabile.
Integrare i tassi reali nell'analisi non richiede strumenti complessi. Richiede l'abitudine di guardare un numero in più, ogni giorno, e di collegarlo agli altri dati che arrivano dal calendario macro e dai mercati.
Ogni settimana monitoriamo i tassi reali nel briefing macro
Il rendimento TIPS, il breakeven inflazionistico, la direzione del costo reale del denaro. Nel briefing FinancialDesk trovi questi dati contestualizzati ogni lunedì, con le implicazioni per oro, azioni, obbligazioni e dollaro. Gratis.
Conclusione: il livello che separa la lettura superficiale da quella profonda
hi guarda solo i tassi nominali vede una parte della realtà. Chi guarda anche i tassi reali vede il meccanismo sottostante: il costo effettivo del denaro, la forza gravitazionale che orienta i flussi di capitale tra asset, paesi e classi di investimento.
Non si tratta di aggiungere complessità per il gusto di farlo. Si tratta di leggere i mercati con gli strumenti giusti. Ogni volta che l'oro si muove in direzione "sbagliata" rispetto all'inflazione, ogni volta che il mercato azionario sale nonostante dati economici deboli, ogni volta che il dollaro si rafforza con tassi nominali invariati, la spiegazione è quasi sempre nei tassi reali.
Aggiungere questa lente all'analisi non richiede anni di studio. Richiede un cambio di abitudine: smettere di leggere solo il numero nominale e iniziare a chiedersi sempre, automaticamente, cosa sta succedendo al netto dell'inflazione.
È una piccola domanda. Ma fa una grande differenza.