Analisi / Macro ed economia
Soft landing vs hard landing: cosa significa
Soft landing e hard landing spiegati in modo chiaro: le differenze, le implicazioni per i mercati e come riconoscere quale dei due si sta materializzando.
Ogni volta che una banca centrale alza i tassi in modo aggressivo per combattere l'inflazione, il dibattito sui mercati si concentra su due parole: soft landing o hard landing. Sono i due scenari possibili al termine di un ciclo restrittivo, e la differenza tra i due ha implicazioni concrete su come si posizionano i mercati nei mesi successivi.
Non è un dibattito accademico. È la distinzione che orienta la rotazione settoriale, la durata delle obbligazioni in portafoglio, l'esposizione al credito e la tenuta degli utili aziendali.
INDICE - In questa guida trovi:
1. Cos'è il soft landing
2. Cos'è il hard landing
3. Il terzo scenario spesso dimenticato: il no landing
4. Le implicazioni per i mercati: cosa cambia tra i tre scenari
5. Come si riconosce quale scenario si sta materializzando
6. Il caso concreto: la Fed 2022-2024
Cos'è il soft landing
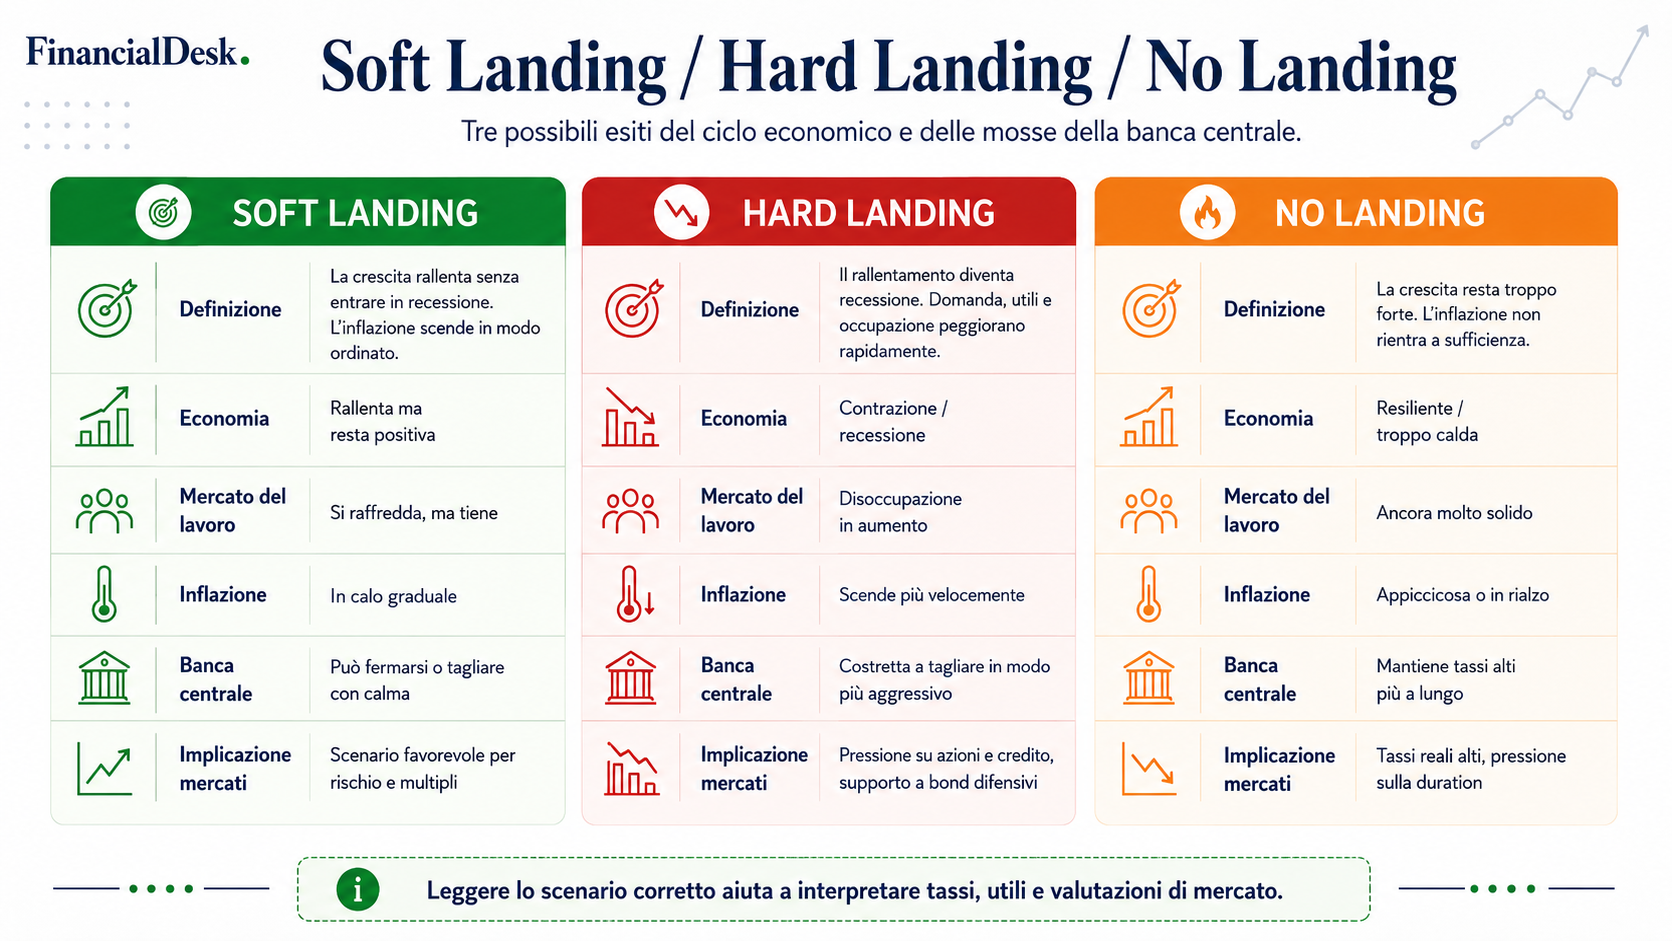
Il soft landing è lo scenario in cui la banca centrale riesce a raffreddare l'inflazione senza portare l'economia in recessione. I tassi salgono, il credito si contrae, la domanda rallenta quanto basta per abbassare i prezzi, ma non abbastanza da generare una contrazione severa del PIL e un collasso dell'occupazione.
In un soft landing: la crescita economica rallenta ma rimane positiva. Il mercato del lavoro si indebolisce moderatamente, con qualche aumento della disoccupazione, ma non crolla. Gli utili aziendali crescono meno o si stabilizzano, senza cali violenti. L'inflazione scende verso il target della banca centrale. E la banca centrale può iniziare a tagliare i tassi in modo graduale, senza urgenza.
È lo scenario che ogni banca centrale vuole ottenere quando inasprisce la politica monetaria. È anche il più difficile da realizzare: richiede di alzare abbastanza da fermare l'inflazione ma non così tanto da soffocare l'economia, in un sistema che reagisce con lag di molti mesi e segnali spesso contraddittori.
Storicamente, i soft landing riusciti sono rari. Il 1994-1995 americano è il caso di scuola: la Fed alzò i tassi in modo aggressivo, l'inflazione scese, la recessione non arrivò.
Cos'è il hard landing
Il hard landing è lo scenario opposto: la banca centrale inasprisce troppo, o le condizioni sono tali che anche un inasprimento necessario è sufficiente a spingere l'economia in recessione. I tassi alti frenano il credito al punto da comprimere domanda, investimenti e utili aziendali in modo significativo.
In un hard landing: il PIL scende per almeno due trimestri consecutivi. Il tasso di disoccupazione sale in modo marcato, con licenziamenti estesi in più settori. Gli utili aziendali crollano, le guidance vengono tagliate, le trimestrali deludono. Il credito diventa scarso e costoso anche per i soggetti solvibili. Le banche centrali sono costrette a tagliare i tassi rapidamente, più di quanto avessero pianificato.
L'impatto sui mercati è più severo che nel soft landing: correzione azionaria più profonda e prolungata, allargamento degli spread creditizi soprattutto sul segmento high yield, aumento della volatilità e rotazione verso asset difensivi.
Il 2008 è il caso estremo: un hard landing amplificato da una crisi finanziaria sottostante. Ma anche il 2001 (recessione da bolla tecnologica più shock 11 settembre) e molti cicli degli anni '70-'80 rientrano nella categoria.
Il terzo scenario spesso dimenticato: il no landing
Esiste un terzo scenario, meno citato ma altrettanto rilevante per i mercati: il no landing.
Nel no landing, l'economia non rallenta significativamente nonostante i tassi alti. La crescita rimane robusta, l'occupazione è forte, la domanda non cede. Ma questo significa anche che l'inflazione non scende abbastanza verso il target. La banca centrale si trova nella posizione di dover mantenere i tassi alti più a lungo del previsto, o addirittura di alzarli ancora.
Per i mercati, il no landing non è la buona notizia che sembra a prima vista. Un'economia forte con inflazione persistente significa "higher for longer" sui tassi, il che comprime i multipli azionari, mantiene i rendimenti obbligazionari elevati e posticipa la fase di espansione dei multipli che tipicamente accompagna il pivot della banca centrale.
Il no landing è stato lo scenario dominante in alcune fasi del 2023 americano: economia più forte del previsto, mercato del lavoro solido, inflazione core ostinatamente sopra il target. I mercati hanno dovuto prezzare a ripetizione l'allontanamento del pivot Fed.
Le implicazioni per i mercati: cosa cambia tra i tre scenari
La distinzione tra i tre scenari non è solo concettuale. Orienta concretamente le aspettative di mercato e la rotazione degli asset.
Soft landing: è lo scenario che i mercati scontano come "Goldilocks". Le azioni tendono a reggere o a riprendersi nella fase di transizione dai rialzi ai tagli. Le obbligazioni beneficiano in modo graduale man mano che i tassi vengono ridotti. Il credito high yield regge perché il rischio di default rimane contenuto. I settori ciclici non subiscono compressioni violente degli utili.
Hard landing: le azioni subiscono una correzione più profonda, con utili che effettivamente calano (non solo multipli che si comprimono). Le obbligazioni governative performano bene, perché la banca centrale taglia aggressivamente e i rendimenti scendono in modo marcato. Gli spread high yield si allargano significativamente e i settori difensivi (consumer staples, utilities, healthcare) outperformano i ciclici. Il dollaro può rafforzarsi per il flight to safety prima di indebolirsi con i tagli aggressivi.
No landing: le azioni soffrono per la prospettiva di tassi alti prolungati. Le obbligazioni rimangono sotto pressione. Il dollaro tende a rimanere forte. Non è un contesto favorevole né per l'azionario né per il fixed income: l'unico "rifugio" sono asset che beneficiano di inflazione persistente (materie prime, energia, TIPS).
Come si riconosce quale scenario si sta materializzando
Non esiste un indicatore singolo che dichiari "soft" o "hard". Si costruisce un quadro progressivo leggendo i dati in arrivo.
Segnali di soft landing in corso: inflazione che scende verso target, mercato del lavoro che si normalizza senza collassare (initial claims stabili o in leggero rialzo, ma non spike), PMI che rallenta ma non crolla sotto 45-46, spread creditizi che restano contenuti, guidance aziendali che tagliano le previsioni ma non le azzerano.
Segnali di hard landing in corso: accelerazione delle richieste di sussidio disoccupazione, PMI manifatturiero e servizi sotto 47-48 per trimestri consecutivi, allargamento rapido degli spread high yield, deterioramento delle condizioni di prestito bancario (Senior Loan Officer Survey), revisioni al ribasso degli utili aziendali su larga scala.
Segnali di no landing: dati sull'occupazione che continuano a sorprendere al rialzo, inflazione core che non scende verso il target nonostante i tassi alti, consumi al dettaglio robusti, PMI servizi persistentemente sopra 55.
Il mercato aggiusta continuamente le probabilità relative tra i tre scenari in funzione dei dati in arrivo. I CPI day, i payrolls, i PMI mensili, le trimestrali aziendali: ogni dato rialibra il peso di ciascuno scenario nelle aspettative di consensus.
Il caso concreto: la Fed 2022-2024
Il ciclo di inasprimento Fed del 2022-2023 ha offerto uno dei dibattiti soft/hard landing più seguiti della storia recente.
Dall'inizio dei rialzi nel marzo 2022 al picco al 5,25-5,50% nel luglio 2023, il consensus si è spostato più volte. Nel 2022, con la recessione tecnica nei primi due trimestri, il consensus pendeva verso il hard landing. Nel corso del 2023, con il mercato del lavoro sorprendentemente robusto, il pendolo si è spostato verso il no landing. Poi, progressivamente, verso il soft landing man mano che l'inflazione scendeva senza che l'occupazione crollasse.
A fine 2023 e nel 2024, con la Fed che iniziava a segnalare possibili tagli, il mercato aveva sostanzialmente prezzato un soft landing come scenario base. L'S&P 500 toccò nuovi massimi storici a cavallo tra 2023 e 2024, ben prima che la Fed avesse effettivamente tagliato. Il mercato aveva già prezzato il lieto fine.
Non è detto che vada sempre così. Ma è una dimostrazione pratica di come il mercato non aspetta i dati ufficiali: prezza le aspettative sullo scenario, e le aggiusta continuamente man mano che nuovi dati arrivano.
Soft, hard o no landing? Ogni lunedì nel briefing
Il dibattito sullo scenario macro cambia ogni settimana in base ai dati in arrivo. Nel briefing FinancialDesk trovi la lettura aggiornata: dove punta il ciclo, cosa dicono i dati e come si sta posizionando il mercato tra i tre scenari. Gratis, ogni lunedì.