Analisi / Macro ed economia
Come le banche centrali influenzano il Forex
Guida FinancialDesk: come le banche centrali influenzano il Forex. Spiegazione chiara, contesto di mercato e indicazioni pratiche per costruire metodo.
Come le banche centrali influenzano il Forex
Il mercato valutario, con un volume di scambi superiore ai 7.000 miliardi di dollari al giorno, è il mercato finanziario più grande e liquido al mondo. Chi muove davvero questi volumi non sono i trader retail, non sono le aziende che coprono i rischi valutari e nemmeno i grandi hedge fund. Sono le banche centrali, attraverso le loro decisioni di politica monetaria.
Ogni volta che la Fed alza i tassi o la BCE li lascia invariati, ogni volta che la Bank of Japan cambia la sua politica sul controllo della curva dei rendimenti, ogni volta che una banca centrale sorprende il mercato con una comunicazione inaspettata, le valute si muovono. A volte di poco, a volte in modo violento.
Capire come le banche centrali influenzano il Forex non è un tema da specialisti del currency trading. È una competenza fondamentale per chiunque operi sui mercati, perché le valute sono il canale attraverso cui la politica monetaria si trasmette all'economia globale e agli asset finanziari di tutto il mondo.
Il meccanismo principale: il differenziale dei tassi
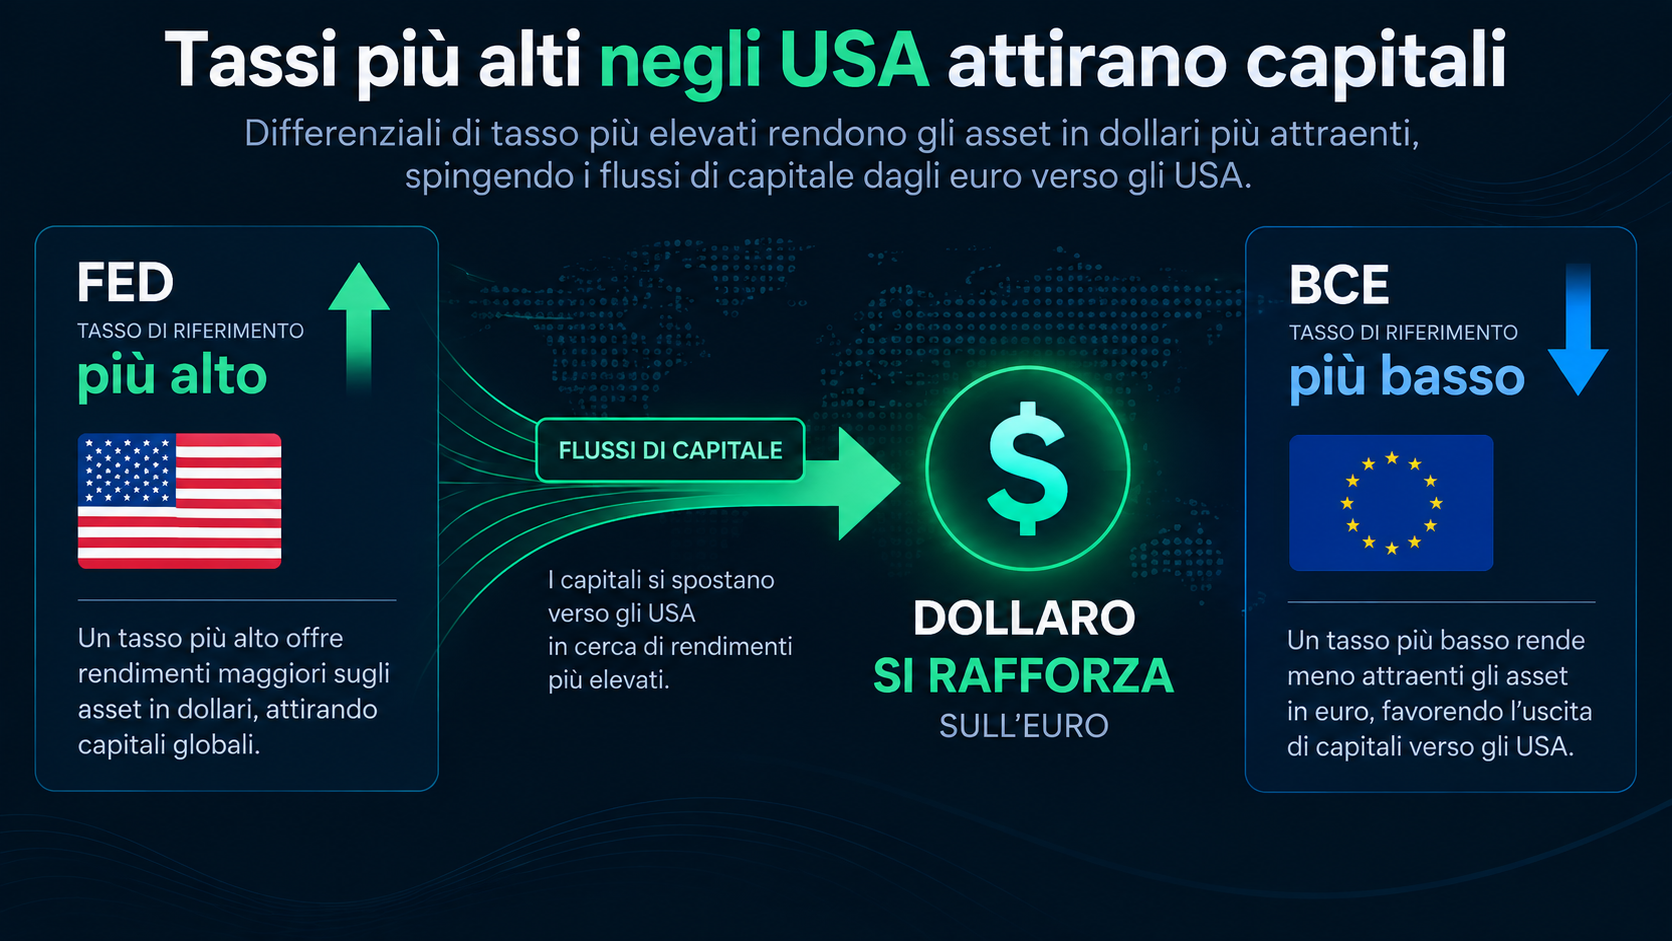
Il canale più diretto attraverso cui le banche centrali muovono le valute è il differenziale dei tassi di interesse tra due paesi.
Il principio è semplice: il capitale si sposta verso le valute che offrono il rendimento più alto. Se la Federal Reserve mantiene i tassi al 5,25% e la BCE li tiene al 3,75%, un investitore che detiene liquidità troverà più conveniente tenerla in dollari americani che in euro. Per comprare asset denominati in dollari, deve prima comprare dollari. Questa domanda aggiuntiva di dollari rafforza la valuta americana sull'euro.
La relazione non è meccanica al cento per cento, perché le valute sono influenzate anche da altri fattori come crescita relativa, bilance commerciali, rischio geopolitico e sentiment di mercato. Ma il differenziale dei tassi è il driver di fondo del medio termine. Ignorarlo significa ignorare la forza gravitazionale principale del mercato valutario.
Un esempio concreto: tra il 2022 e il 2023, la Fed alzò i tassi molto più aggressivamente della BCE. Il differenziale di tassi tra USA ed Eurozona si allargò rapidamente a favore del dollaro. L'EUR/USD scese dalla parità fino a toccare 0,9600, il livello più basso da vent'anni, proprio per effetto di questo differenziale.
Il carry trade: come il differenziale si trasforma in flusso
Il differenziale dei tassi non muove le valute solo in modo diretto. Lo fa anche attraverso un meccanismo strutturale chiamato carry trade.
Il carry trade consiste nel prendere a prestito in una valuta con tassi bassi per investire in una valuta con tassi alti, incassando la differenza come profitto. Se si prende a prestito in yen giapponesi all'1% e si investe in dollari americani al 5%, si guadagna circa il 4% annuo solo dalla differenza di tassi, al netto della variazione del cambio.
Quando il carry trade è attivo su larga scala, crea flussi di capitale sistematici e persistenti che spingono in modo consistente la valuta ad alto rendimento al rialzo e la valuta a basso rendimento al ribasso. Questo amplificia il movimento che il solo differenziale di tassi già giustificherebbe.
Il rischio del carry trade è il cosiddetto "carry unwind": quando le condizioni di mercato cambiano bruscamente, gli operatori chiudono in massa le posizioni di carry, vendendo la valuta ad alto rendimento e comprando quella a basso rendimento. Questo genera movimenti valutari violenti e controintuitivi rispetto alla logica dei fondamentali.
Lo yen giapponese è la valuta di finanziamento preferita del carry trade globale da decenni, grazie ai tassi vicini allo zero mantenuti dalla Bank of Japan. Ogni volta che il mercato globale entra in fase di risk-off, il carry trade in yen si smonta: lo yen si rafforza violentemente anche se la situazione economica del Giappone non è cambiata.
La forward guidance: le parole che muovono i mercati
Le banche centrali non muovono i mercati valutari solo attraverso le loro azioni sui tassi. Spesso le parole anticipano le azioni di mesi, e i mercati le prezzano in anticipo.
La forward guidance è la comunicazione esplicita o implicita della direzione futura della politica monetaria. Quando il presidente della Fed dice in una conferenza stampa che "i tassi rimarranno alti più a lungo di quanto il mercato si aspetta", il dollaro si rafforza istantaneamente anche se non è stato annunciato nessun rialzo. Il mercato prezza immediatamente le aspettative aggiornate.
Questo meccanismo fa sì che il Forex sia estremamente sensibile al tono e al linguaggio delle comunicazioni delle banche centrali. La differenza tra le parole "cauto" e "prudente", tra "dati dipendente" e "determinato", può spostare una valuta di decine di pip in secondi.
Per chi segue il Forex con approccio macro, imparare a leggere i comunicati della Fed e della BCE è tanto importante quanto guardare il numero del dato CPI o del Payroll. La reazione del mercato al dato non dipende solo dal dato in sé, ma dalla distanza tra il dato e ciò che la banca centrale aveva pre-comunicato.
I momenti più importanti del calendario mensile per le valute non sono i dati macro: sono le riunioni FOMC e BCE, i discorsi dei presidenti delle banche centrali (in particolare il simposio di Jackson Hole ogni agosto) e i verbali delle riunioni precedenti.
QE e QT: come la dimensione del bilancio muove le valute
Il differenziale dei tassi è il meccanismo principale, ma non è l'unico. Anche le politiche non convenzionali come il Quantitative Easing e il Quantitative Tightening hanno un impatto diretto sulle valute.
Con il QE, la banca centrale acquista asset sui mercati creando nuova moneta. Questo espande la base monetaria e tende a indebolire la valuta: più moneta in circolazione, minor valore unitario. Il canale non è meccanico e il timing può variare, ma la tendenza di lungo periodo è chiara. Quando la Fed avviò il QE massiccio nel 2020 e nel 2021, il dollaro inizialmente si indebolì, nonostante i tassi nominali già vicini allo zero.
Con il QT, la banca centrale riduce il proprio bilancio vendendo asset o non rinnovando i titoli in scadenza. Questo contrae la liquidità in circolazione e tende a rafforzare la valuta, amplificando l'effetto del rialzo dei tassi nominali.
La combinazione di rialzo tassi e QT aggressivo del 2022 ha prodotto uno dei più rapidi rafforzamenti del dollaro della storia recente, proprio perché i due strumenti restrittivi agivano in parallelo nella stessa direzione.
La divergenza di politica monetaria: il driver più potente
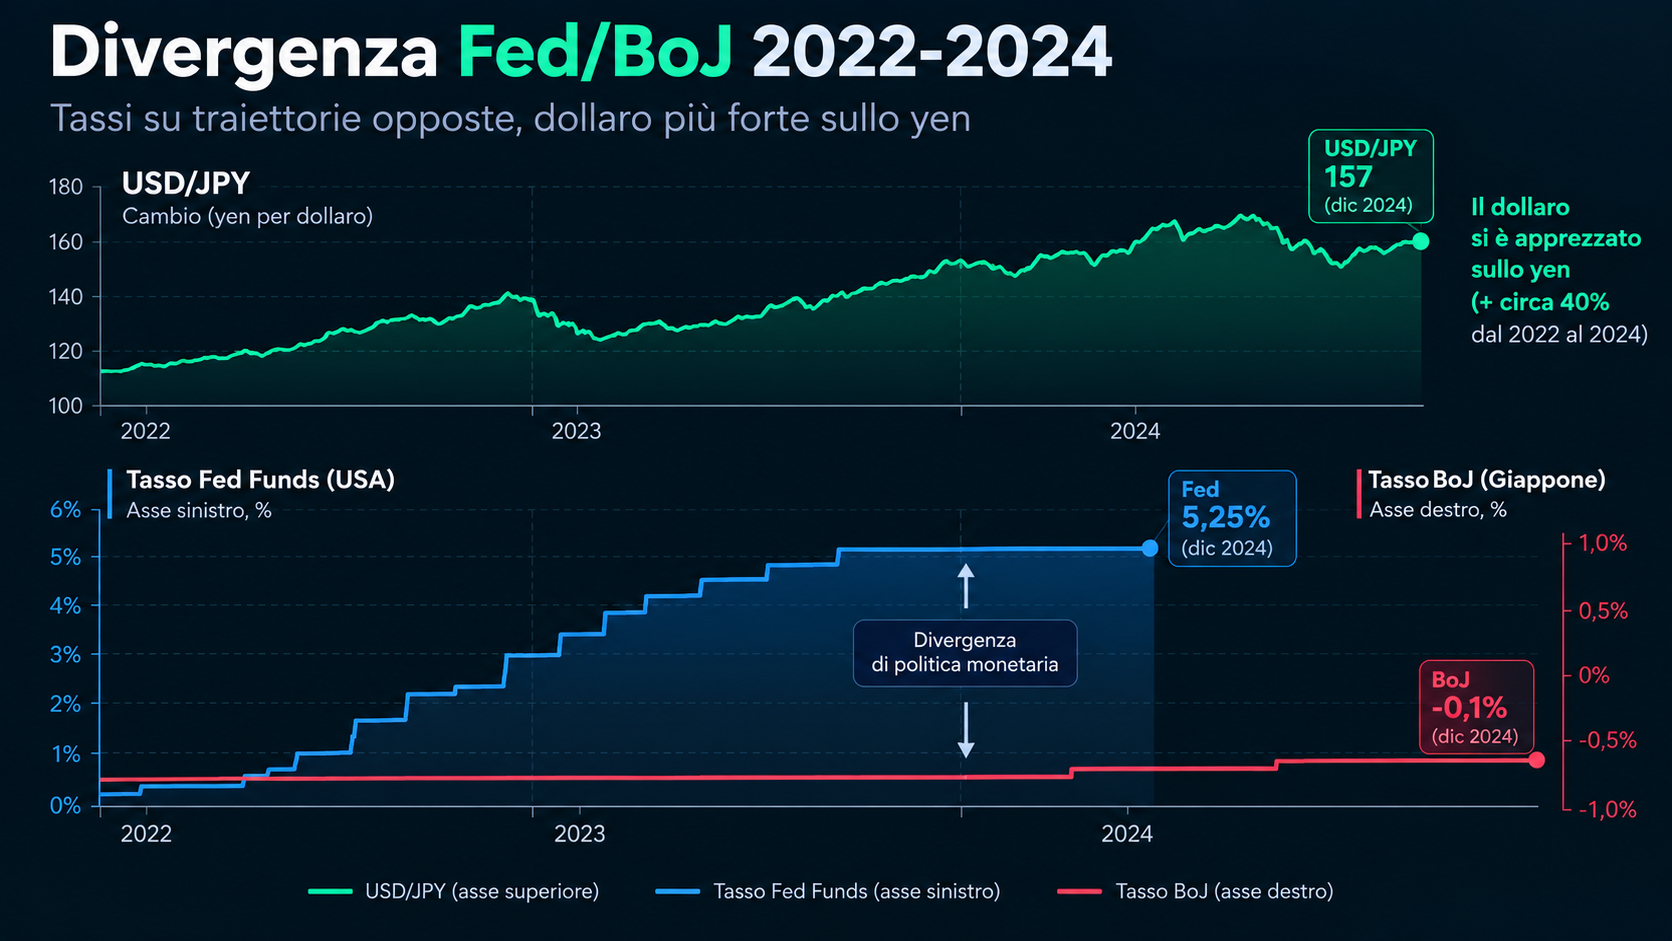
Il concetto più utile per leggere il Forex attraverso la lente delle banche centrali è la divergenza di politica monetaria: quando due banche centrali si muovono in direzioni opposte, il movimento valutario tra le due aree è quasi inevitabile.
La divergenza più potente di questi anni è stata quella tra Fed e Bank of Japan. Mentre la Fed alzava i tassi dal quasi zero al 5,25% tra il 2022 e il 2023, la Bank of Japan manteneva i tassi negativi e continuava il proprio programma di acquisto di obbligazioni. Il risultato è stato un indebolimento dello yen rispetto al dollaro da circa 115 a oltre 155: più del 30% in un anno e mezzo.
Non è stato un caso. È stato la conseguenza diretta e prevedibile di una divergenza di politica monetaria estrema tra le due banche centrali più importanti dopo la Fed stessa.
La lezione operativa è chiara: quando si identifica una divergenza di politica monetaria tra due economie, quella divergenza tende a durare mesi o anni, e il mercato valutario la riflette in modo sistematico. Non è una certezza assoluta, ma è uno dei segnali direzionali più affidabili nel Forex macro.
Gli interventi diretti: quando le banche centrali comprano o vendono valuta
In casi estremi, le banche centrali non si limitano a gestire la valuta attraverso i tassi e la comunicazione. Intervengono direttamente sul mercato valutario, comprando o vendendo la propria moneta.
Gli interventi possono essere sterilizzati (la banca centrale compensa l'effetto monetario dell'intervento con altre operazioni) o non sterilizzati (l'intervento modifica direttamente la base monetaria). Possono essere unilaterali o coordinati tra più banche centrali.
Gli interventi diretti sono rari nei paesi con valute principali, ma accadono. La Banca del Giappone ha effettuato interventi diretti sul mercato dello yen in diverse occasioni, incluso il 2022 e il 2024, quando lo yen si era indebolito oltre i livelli considerati accettabili per l'economia giapponese. La Svizzera ha una storia di interventi sul franco svizzero da parte della SNB, finalizzati a evitare un eccessivo apprezzamento che penalizzerebbe le esportazioni.
Per chi opera sul Forex, la possibilità di un intervento delle banche centrali è un rischio da tenere a mente, soprattutto su coppie valutarie dove uno dei due paesi ha storicamente mostrato disponibilità a intervenire e dove la valuta ha raggiunto livelli estremi in breve tempo.
I tassi reali: la variabile che completa il quadro
Abbiamo visto che il differenziale dei tassi nominali è il driver principale del Forex. Ma per avere una lettura più precisa, bisogna andare al differenziale dei tassi reali, ovvero al netto dell'inflazione.
Una valuta con tassi nominali alti ma inflazione altissima offre un tasso reale basso o negativo. Quella non è necessariamente una valuta forte: il rendimento reale che attira i capitali è basso. Al contrario, una valuta con tassi nominali moderati ma inflazione contenuta può offrire un tasso reale più attraente e attrarre capitali.
Il differenziale dei tassi reali tra due paesi è quindi spesso più informativo del semplice differenziale nominale per comprendere i movimenti valutari di medio termine. La Fed presta attenzione ai tassi reali e così fanno gli operatori istituzionali più sofisticati.
Come seguire le banche centrali per anticipare il Forex
Tradurre tutto questo in un approccio operativo richiede di costruire una routine di monitoraggio delle banche centrali che vada oltre i comunicati sui tassi.
Il calendario mensile da tenere d'occhio per il Forex macro comprende: le riunioni FOMC (8 volte l'anno), le riunioni BCE (8 volte l'anno), le riunioni Bank of Japan, Bank of England e SNB, i verbali delle riunioni precedenti (pubblicati tre settimane dopo), i discorsi dei presidenti e i simposio di Jackson Hole ogni agosto.
Oltre al calendario, la lettura del tono è fondamentale: l'analisi delle parole chiave nei comunicati, il cambiamento del linguaggio rispetto alla riunione precedente, la comparsa o scomparsa di frasi specifiche. Per questo molti trader istituzionali lavorano con tool di analisi testuale dei comunicati della Fed, cercando variazioni linguistiche che anticipino cambiamenti di postura.
Per il trader retail, l'approccio pratico è più semplice: seguire i commenti dei principali analisti nei giorni successivi a ogni riunione, capire qual è il consenso sulla prossima mossa di ciascuna banca centrale, e identificare dove esistono divergenze tra banche centrali che potrebbero generare trend valutari persistenti.
La domanda chiave da porsi ogni mese è: chi sta alzando, chi sta tagliando, chi è fermo? E soprattutto: dove si stanno aprendo o chiudendo le divergenze? Le risposte a queste domande disegnano la mappa delle opportunità direzionali nel Forex macro.
Ogni settimana monitoriamo le banche centrali e le loro implicazioni sul Forex
Fed, BCE, BoJ, BoE: ogni settimana nel briefing FinancialDesk aggiorniamo il quadro di politica monetaria globale e le implicazioni sulle principali valute. Gratis, ogni lunedì.
Conclusione: le banche centrali come bussola del Forex
Il Forex non è caos. Ha una logica di fondo, e quella logica si chiama politica monetaria. Chi capisce cosa stanno facendo le principali banche centrali, in quale direzione si muovono i tassi reali e dove si aprono le divergenze tra economie diverse, ha una bussola per leggere i movimenti valutari che va ben oltre i pattern tecnici o i segnali di breve termine.
Non significa avere certezze: il Forex rimane un mercato influenzato da decine di variabili e il timing dei movimenti è spesso imprevedibile. Ma avere chiara la direzione di fondo, quella dettata dai differenziali di tassi reali e dalle divergenze di politica monetaria, è la condizione minima per operare su questo mercato con consapevolezza.