Analisi / Macro ed economia
Cos'è il Quantitative Tightening
Cos'è il Quantitative Tightening, come funziona e perché conta per i mercati. Spiegazione chiara con i due meccanismi, effetti su azioni e obbligazioni, e il QT del 2022.
Il Quantitative Easing inietta liquidità nel sistema. Il Quantitative Tightening la ritira. Sembra il semplice contrario, ma nei mercati "semplice contrario" raramente significa "stesso effetto in direzione opposta". Il QT ha meccanismi propri, rischi specifici e implicazioni che vale la pena capire separatamente, soprattutto perché è uno degli strumenti che le banche centrali usano in parallelo ai rialzi dei tassi nei cicli di inasprimento.
Questo articolo spiega cos'è il QT, come funziona concretamente, cosa fa ai mercati e come seguirlo in modo operativo.
INDICE - In questa guida trovi:
1. Come funziona il QT: i due meccanismi
2. Perché le banche centrali fanno QT e quando
3. Gli effetti del QT sui mercati
4. QT e rialzo dei tassi: come si combinano
5. Il QT del 2022-2023: cosa è successo in concreto
6. Il rischio del QT: quando può andare storto
7. Come seguire il QT in modo operativo
Come funziona il QT: i due meccanismi
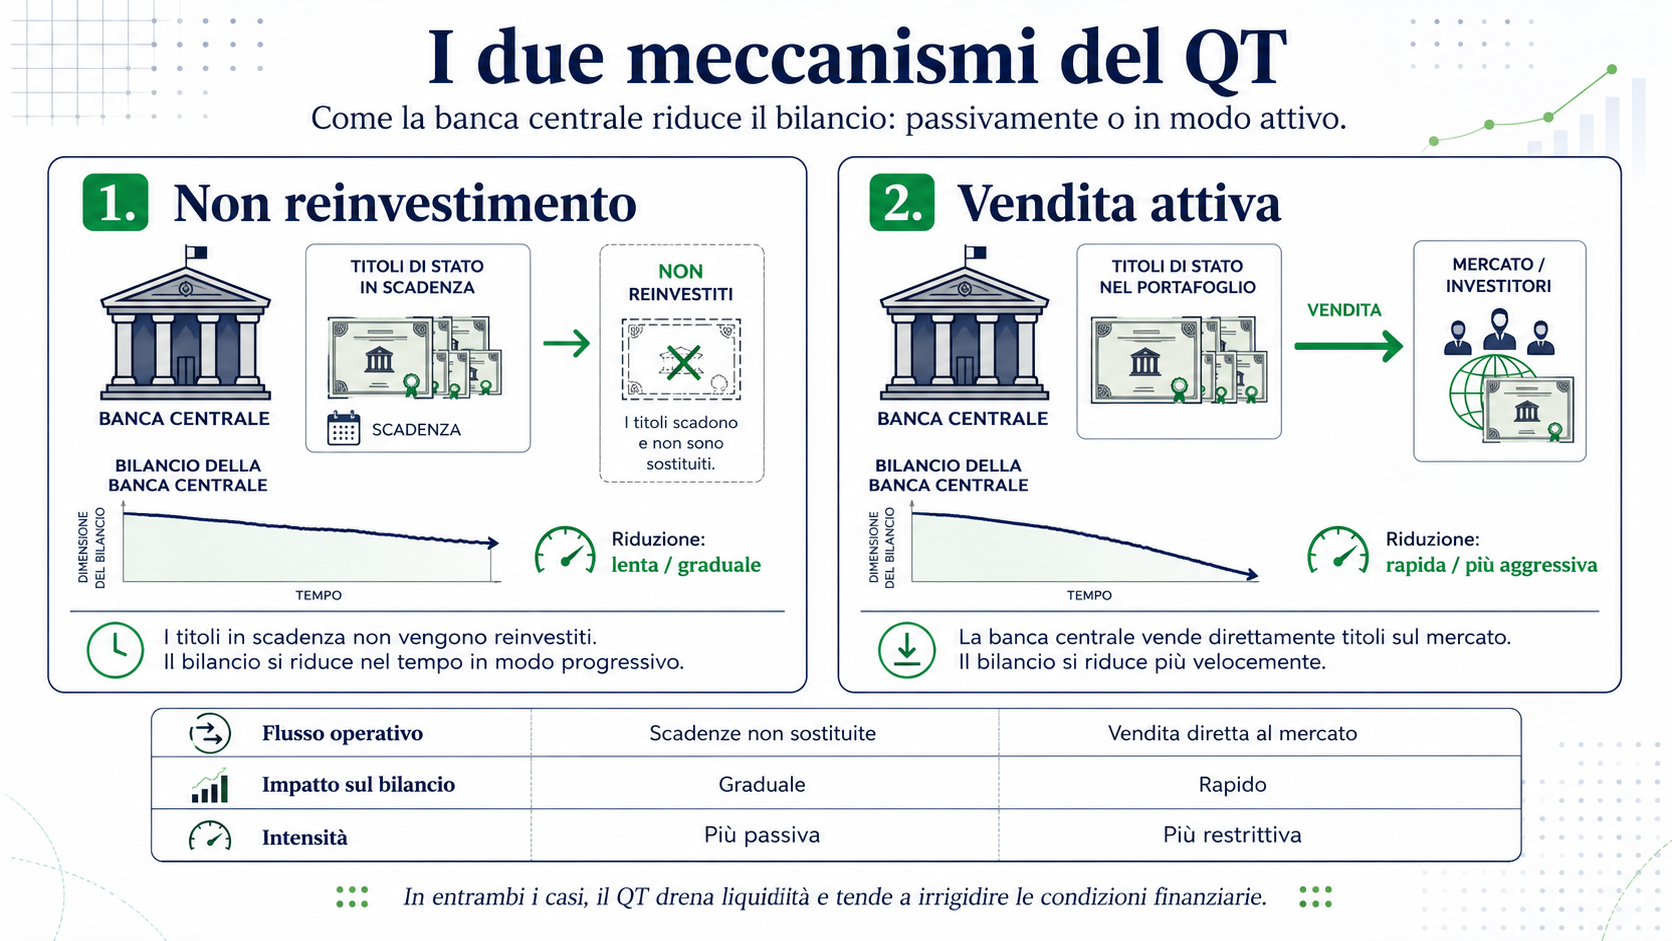
Il QT riduce il bilancio della banca centrale, cioè la quantità di titoli che detiene in portafoglio. Questo si può ottenere in due modi distinti, con velocità e impatto diversi.
Il primo meccanismo, quello più graduale, è il non reinvestimento dei titoli in scadenza. Ogni mese, una quota dei titoli detenuti dalla banca centrale arriva a scadenza e viene rimborsata. In modalità normale (QE o bilancio stabile), la banca centrale reinveste quei rimborsi comprando nuovi titoli, mantenendo il bilancio costante. In modalità QT, non reinveste: i rimborsi vengono "incassati" e il bilancio si riduce automaticamente, alla velocità delle scadenze naturali del portafoglio.
Il secondo meccanismo, più aggressivo, è la vendita attiva di titoli sul mercato. La banca centrale vende direttamente il proprio portafoglio a investitori privati, ritirando liquidità più velocemente rispetto al semplice non reinvestimento. È uno strumento più potente ma anche più destabilizzante per i mercati, che devono assorbire offerta aggiuntiva di titoli in tempi ravvicinati.
La Fed nel 2022 ha optato per il primo meccanismo, con un tetto mensile agli importi che lasciava scadere senza reinvestire: inizialmente 47,5 miliardi di dollari al mese, poi portato a 95 miliardi. Non ha venduto attivamente. La BCE ha seguito un approccio simile, graduale, nella riduzione dei propri programmi di acquisto.
Perché le banche centrali fanno QT e quando
La ragione fondamentale del QT è normalizzare il bilancio dopo un ciclo di QE. Un bilancio espanso artificialmente mantiene i rendimenti a lungo termine più bassi di quanto sarebbero in condizioni normali, anche se i tassi di riferimento sono già stati alzati. Il QT agisce proprio su questa componente: rimuovendo la domanda artificiale della banca centrale dai mercati obbligazionari, lascia che i rendimenti a lungo termine si riallineino ai fondamentali.
Il QT viene avviato tipicamente nella fase avanzata di un ciclo di rialzi dei tassi, quando la banca centrale ha già portato il tasso di riferimento a un livello sufficientemente restrittivo. Non si fa QT e si alzano i tassi aggressivamente in contemporanea dall'inizio: si calibra l'insieme degli strumenti per evitare di inasprire troppo in modo disordinato.
Il timing è importante anche per un'altra ragione: il QT richiede che i mercati abbiano abbastanza liquidità per assorbire i titoli che non vengono più reinvestiti. Se il sistema finanziario ha riserve eccedenti abbondanti, il QT progredisce senza problemi. Se le riserve sono già scarse, il QT può generare tensioni nei mercati monetari.
Gli effetti del QT sui mercati
Il QT non è semplicemente "l'inverso del QE" in termini di impatto sui mercati. Gli effetti esistono ma sono asimmetrici: il QE in genere produce impatti forti e rapidi (i mercati salgono quando la banca centrale compra); il QT produce impatti più graduali e diffusi, talvolta difficili da isolare da altri fattori.
Rendimenti a lungo termine: questo è il canale più diretto. Senza la domanda artificiale della banca centrale, i prezzi dei titoli di Stato scendono e i rendimenti salgono. Il QT contribuisce ad alzare il "term premium", cioè il premio aggiuntivo che gli investitori richiedono per detenere titoli a lunga scadenza rispetto a quelli a breve. Nel 2022-2023, il QT ha contribuito al rialzo dei rendimenti del Treasury a 10 anni in parallelo ai rialzi del Fed Funds Rate.
Riserve bancarie: man mano che il bilancio della banca centrale si riduce, le riserve che le banche commerciali detengono presso la banca centrale diminuiscono. Riserve più scarse significano un sistema bancario meno "ammorbidito" dalla liquidità in eccesso, con potenziali effetti sulle condizioni di prestito e sul costo del credito interbancario.
Azioni: l'effetto sulle azioni è indiretto, attraverso il canale dei rendimenti. Rendimenti a lungo termine più alti per effetto del QT comprimono il valore attuale degli utili futuri, esattamente come farebbe un rialzo dei tassi. Non è un effetto immediato e visibile come quello dei tassi, ma si accumula nel tempo.
Spread creditizi: con meno liquidità nel sistema, gli spread tra titoli governativi e obbligazioni corporate tendono ad allargarsi. Il credito high yield è particolarmente sensibile a questa dinamica: in un contesto di abbondante liquidità, gli spread si comprimono; in un contesto di ritiro della liquidità, si allargano.
QT e rialzo dei tassi: come si combinano
Nel ciclo di inasprimento del 2022-2023, Fed e BCE hanno usato entrambi gli strumenti in parallelo: rialzo del tasso di riferimento e QT simultaneamente. Come si combinano?
I tassi agiscono sui rendimenti a breve termine e sul costo del credito immediato. Il QT agisce sui rendimenti a lungo termine, sulla liquidità di sistema e sul term premium. Sono due leve che si muovono in parallelo ma su parti diverse della curva dei rendimenti.
Alcuni economisti stimano il QT in termini di "equivalente rialzo dei tassi": quanti punti percentuali di rialzo del tasso di riferimento vale un certo ritmo di QT. Non esiste una conversione precisa e il dibattito accademico è aperto, ma l'ordine di grandezza suggerito da vari studi è che un QT al ritmo di 95 miliardi di dollari al mese valga qualcosa come 25-50 punti base aggiuntivi di inasprimento, su orizzonti di dodici-diciotto mesi.
Questo spiega perché la combinazione di rialzi aggressivi dei tassi e QT simultaneo nel 2022 ha prodotto un inasprimento complessivo delle condizioni finanziarie più severo di quello che il solo Fed Funds Rate avrebbe lasciato intendere.
Il QT del 2022-2023: cosa è successo in concreto
La Fed ha annunciato il QT a maggio 2022 e lo ha avviato a giugno, mentre i rialzi dei tassi erano già in corso dal marzo dello stesso anno. Il piano prevedeva un tetto mensile al non reinvestimento: inizialmente 30 miliardi di Treasury e 17,5 miliardi di MBS (totale 47,5 miliardi), poi raddoppiato a 60 miliardi di Treasury e 35 miliardi di MBS (totale 95 miliardi) dall'agosto 2022.
Il bilancio Fed è sceso da quasi 9 trilioni di dollari al picco del 2022 a circa 7 trilioni nel corso del 2023-2024, una riduzione di circa 2 trilioni in meno di due anni. Non un ritorno ai livelli pre-2008, ma una normalizzazione significativa.
La BCE ha avviato la riduzione del proprio bilancio in modo più graduale e più tardi, riducendo progressivamente i reinvestimenti dell'APP e poi del PEPP, con una particolare attenzione a non innescare allargamenti incontrollati degli spread sovrani nei paesi periferici come l'Italia.
"Come funziona la Federal Reserve" per la storia completa del bilancio Fed e i cicli di QE/QT
Il rischio del QT: quando può andare storto
Il QT non è un processo automaticamente sicuro. Il settembre 2019 offre l'esempio più istruttivo di come possa andare storto.
La Fed stava riducendo il bilancio dal 2017 in modalità QT passivo. A settembre 2019, il mercato repo americano (il mercato dei pronti contro termine overnight su cui le banche si finanziano a breve termine) ha subito uno spike violento nei tassi: il tasso repo overnight è salito in un giorno dal 2% circa al 10%, segnalando una grave carenza di liquidità nel sistema.
Il problema era che le riserve bancarie erano scese troppo rapidamente verso un livello al di sotto di quello necessario per il funzionamento fluido del mercato monetario. La Fed ha dovuto intervenire d'urgenza con operazioni repo per iniettare liquidità e stabilizzare la situazione, interrompendo di fatto il QT.
La lezione: esiste un livello minimo di riserve bancarie al di sotto del quale il sistema monetario inizia a funzionare in modo instabile. Quel livello non è noto in anticipo con precisione, e le banche centrali devono rallentare il QT man mano che le riserve si avvicinano alla zona di rischio. Monitorare i segnali di stress nel mercato monetario (tasso repo, spread SOFR-OIS) è parte del lavoro di chi segue la politica monetaria in modo avanzato.
Come seguire il QT in modo operativo
Il QT non ha un "dato mensile" che esce come il CPI o il NFP. Va monitorato attraverso indicatori specifici, meno visibili ma altrettanto rilevanti.
Il bilancio della Fed: la Fed pubblica ogni settimana (il giovedì, con dati al mercoledì) il report H.4.1, che mostra la dimensione del bilancio e la sua composizione. Seguire la variazione settimanale del portafoglio di Treasury e MBS indica il ritmo effettivo del QT in corso.
Le riserve bancarie: lo stesso report H.4.1 mostra il livello delle riserve depositate dalle banche presso la Fed. Un calo rapido delle riserve verso livelli storicamente bassi è un segnale d'attenzione, come insegna l'episodio del 2019.
I rendimenti a lungo termine: il Treasury a 10 e 30 anni sono i barometri principali dell'impatto del QT sul mercato obbligazionario. Un allargamento del term premium (che si vede quando il 10 anni sale mentre il 2 anni è stabile o scende) è spesso parzialmente attribuibile al QT in corso.
Il tasso repo overnight e gli spread nel mercato monetario: segnali di stress nel mercato repo sono i primi indicatori di un QT che sta andando troppo veloce rispetto alla liquidità disponibile nel sistema.
Bilancio Fed, riserve, rendimenti: ogni lunedì nel briefing
QT, riserve bancarie, rendimenti a lungo termine e condizioni di liquidità globale. Ogni settimana il briefing FinancialDesk aggiorna il quadro della politica monetaria con le implicazioni operative per i tuoi asset. Gratis, ogni lunedì.