Analisi / Macro ed economia
Come leggere il calendario macroeconomico
Guida FinancialDesk: come leggere il calendario macroeconomico. Spiegazione chiara, contesto di mercato e indicazioni pratiche per costruire metodo.
Ogni settimana il calendario macroeconomico è pieno di date, numeri e sigle. NFP, CPI, PMI, FOMC, PCE, GDP, ISM. Per chi inizia, sembra un codice da decifrare. Per molti che seguono i mercati da anni, resta una lista da consultare il giorno prima senza un metodo preciso. Eppure il calendario macro è uno degli strumenti più utili che esistano per anticipare la volatilità, costruire una lettura del ciclo e capire perché i mercati si muovono nel modo in cui si muovono.
Il problema non è il calendario. È come si legge. La maggior parte degli errori nasce da due abitudini sbagliate: guardare il numero assoluto invece della sorpresa rispetto alle aspettative, e reagire all'emozione del momento invece di avere già una lettura preparata prima che il dato esca.
In questa guida analizziamo la struttura del calendario macro, quali dati contano davvero e perché, come funziona il meccanismo delle aspettative che muove i mercati, come leggere un dato in uscita in tempo reale e come usare il tutto come strumento settimanale di lavoro.
INDICE - In questa guida trovi:
1. Come è strutturato il calendario macroeconomico
2. Il meccanismo della sorpresa: perché il mercato guarda le aspettative, non il numero
3. La gerarchia dei dati: non tutti pesano allo stesso modo
4. I dati americani che muovono i mercati globali
5. I dati europei da monitorare
6. Come leggere un dato in uscita: la sequenza operativa
7. Le revisioni: il dato nascosto che molti ignorano
8. Gli errori più comuni nella lettura del calendario
9. Come usare il calendario in modo operativo ogni settimana
10. Come FinancialDesk legge il calendario ogni settimana
11. FAQ - Le domande più frequenti sul calendario macro
Come è strutturato il calendario macroeconomico
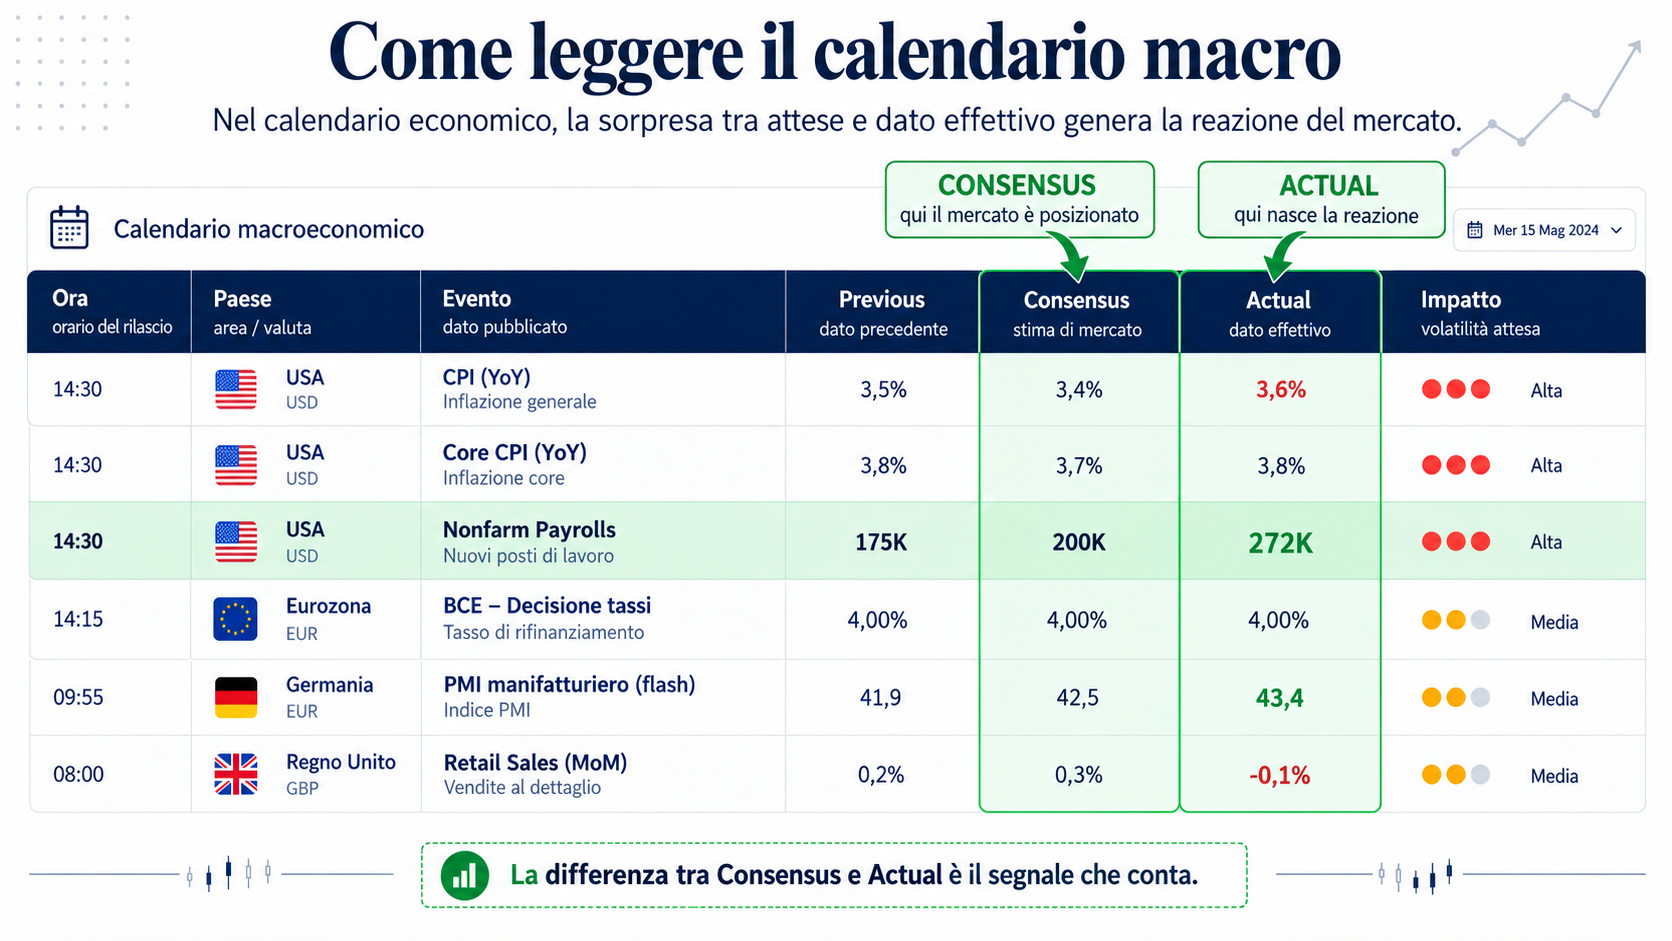
Il calendario macroeconomico, nella sua forma standard (Investing.com, Bloomberg, Forex Factory, TradingEconomics), è organizzato in colonne. Capire cosa rappresenta ogni colonna è il punto di partenza.
Data e orario: ogni dato ha un'ora di pubblicazione precisa. Gli orari sono spesso indicati in fuso orario locale o UTC: bisogna saperli convertire nel proprio fuso. I dati americani escono prevalentemente alle 14:30 CET (ora italiana invernale), le decisioni Fed alle 20:00 CET. I dati europei escono tipicamente tra le 9:00 e le 11:00 CET.
Paese e bandiera: identifica da quale economia proviene il dato. I dati USA pesano globalmente; i dati europei pesano su euro e mercati europei; i dati cinesi segnalano lo stato della seconda economia mondiale.
Nome dell'evento: il dato pubblicato, spesso abbreviato. CPI = Consumer Price Index, NFP = Non-Farm Payrolls, ISM = Institute for Supply Management, PMI = Purchasing Managers Index.
Indicatore di impatto: quasi tutti i calendari usano un sistema di stelline o colori (rosso/arancione/giallo) per classificare l'importanza attesa del dato. Tre stelle rosse = massimo impatto potenziale. È una guida orientativa, non assoluta: un dato normalmente basso può diventare cruciale se il mercato lo attendeva come segnale di svolta.
Precedente: il valore del dato nel periodo precedente (mese, trimestre). È il punto di confronto storico.
Consensus (forecast): la stima mediana degli economisti intervistati dalle principali agenzie (Bloomberg survey, Reuters Econoforecast). È qui che il mercato si posiziona prima che il dato esca. È la variabile più importante del calendario per capire la reazione del mercato.
Actual: il valore reale del dato, pubblicato all'ora indicata. Appena disponibile, molti calendari lo colorano di verde (meglio del consensus) o rosso (peggio del consensus).
Il meccanismo della sorpresa: perché il mercato guarda le aspettative
Questo è il concetto più importante dell'intera guida, e quello più spesso frainteso.
I mercati finanziari non reagiscono al numero assoluto di un dato macro. Reagiscono alla differenza tra il numero pubblicato e le aspettative del consensus. Il mercato ha già prezzato le aspettative prima che il dato esca: quella realtà attesa è già incorporata nei prezzi delle azioni, delle obbligazioni, del dollaro. È solo la sorpresa, cioè lo scarto tra attesa e realtà, che genera un nuovo movimento.
Un esempio concreto: se il CPI americano viene atteso al 3,2% annuale e arriva al 3,2%, la reazione del mercato sarà minima. Nessuna sorpresa, nessun repricing necessario. Ma se il consensus era 3,2% e il dato arriva al 3,7%, la sorpresa è massiccia: il mercato deve rapidamente rivedere le aspettative sui tassi Fed, sull'inflazione strutturale, sulle valutazioni azionarie. In quel momento si vedono movimenti violenti su obbligazioni, dollaro e indici azionari nell'arco di pochi minuti.
Il meccanismo funziona anche al contrario: un dato apparentemente negativo (inflazione che scende) può essere positivo per i mercati se la discesa è più rapida del consensus. Un dato in termini assoluti "buono" (occupazione forte) può essere negativo per le azioni se il mercato lo interpreta come "la Fed deve restare restrittiva più a lungo".
Questo spiega alcuni dei movimenti di mercato più controintuitivi: borse che salgono su dati di occupazione deboli (perché anticipano un allentamento della Fed), o che scendono su dati economici forti (perché anticipano ulteriori rialzi dei tassi). Non è irrazionalità: è il meccanismo delle aspettative che opera correttamente.
Per leggere il calendario in modo utile, la prima domanda da porsi prima dell'uscita di ogni dato non è "come andrà l'economia?" ma "dove è posizionato il consensus e cosa succederebbe se il dato sorprendesse al rialzo o al ribasso?".
La gerarchia dei dati: non tutti pesano allo stesso modo
Il calendario macro è affollato: in una settimana normale ci sono decine di eventi. La chiave è sapere quali ignorare e quali seguire con attenzione.
La classificazione utile è quella per impatto: quanti mercati muove, con quanta intensità e per quanto tempo.
Tier 1: i dati che muovono i mercati globali
Questi sono i dati che, quando sorprendono, generano volatilità significativa su azioni, obbligazioni, valute e talvolta materie prime in modo simultaneo. Richiedono preparazione dedicata.
NFP americano (Non-Farm Payrolls): il dato mensile sul mercato del lavoro USA. Esce il primo venerdì di ogni mese alle 14:30 CET. È il singolo dato più seguito al mondo.
CPI americano: il dato mensile sull'inflazione al consumo USA. Esce mediamente il secondo mercoledì del mese alle 14:30 CET. Muove direttamente le aspettative sui tassi Fed.
Decisioni FOMC: otto volte l'anno, comunicato alle 20:00 CET e conferenza stampa a seguire. Spesso il momento di volatilità più prolungata del mese.
PCE core americano: il dato preferito dalla Fed sull'inflazione. Esce fine mese. Meno impatto immediato del CPI ma peso maggiore nelle decisioni Fed.
PIL americano preliminare: trimestrale. La prima stima del GDP è quella che muove i mercati; le revisioni successive hanno impatto minore.
Decisioni BCE: otto volte l'anno, comunicato e conferenza stampa della Presidente.
Tier 2: dati rilevanti con impatto mirato
Questi dati muovono mercati specifici (obbligazioni, cambio EUR/USD, settori azionari) ma raramente generano volatilità globale salvo sorprese molto ampie.
ISM Manufacturing e ISM Services: indici PMI americani, prime settimane del mese. Il sottoindice "new orders" è quello più anticipatore.
Initial Jobless Claims: richieste settimanali di sussidio disoccupazione USA, giovedì ore 14:30 CET. La frequenza settimanale lo rende uno dei dati più tempestivi sul mercato del lavoro.
Retail Sales USA: vendite al dettaglio mensili, indicatore dei consumi delle famiglie. Esce a metà mese.
PPI americano: inflazione alla produzione, anticipatore del CPI. Esce generalmente il giorno prima del CPI.
CPI eurozona e nazionali: impatto su euro, spread BTP-Bund e aspettative BCE.
PMI composito eurozona (S&P Global): flash il 22-24 del mese, definitivo a inizio mese successivo.
IFO Business Climate (Germania): il più importante indicatore di fiducia aziendale europea.
Tier 3: dati secondari
Utili per completare il quadro ma raramente generatori di volatilità autonoma. Durable goods orders, trade balance, capacity utilization, consumer confidence survey. Seguiti dagli economisti, ignorati dal mercato nel breve termine salvo sorprese enormi.
I dati americani che muovono i mercati globali
I dati americani hanno un peso sproporzionato perché gli USA sono la prima economia mondiale, il dollaro è la valuta di riserva globale e la Fed è la banca centrale di riferimento per il sistema finanziario internazionale. Un CPI americano che sorprende muove i mercati di Tokyo, Londra e Milano prima ancora che Wall Street apra.
NFP: il re dei dati
Il report NFP (Non-Farm Payrolls) del Bureau of Labor Statistics esce il primo venerdì di ogni mese e contiene tre componenti che il mercato legge insieme, non separatamente.
I payrolls (variazione mensile dell'occupazione non agricola): è il numero del titolo di giornata, ma da solo non basta. Un +250.000 sembra forte, ma se il mese precedente è stato revisionato da +300.000 a +180.000, il quadro complessivo è meno brillante.
Il tasso di disoccupazione: la percentuale di forza lavoro senza lavoro. Rilevante soprattutto nei cambiamenti di trend. Un decimo di punto in più o in meno sulla disoccupazione può muovere i mercati quanto la headline dei payrolls.
Average Hourly Earnings (crescita salariale): la componente inflazionistica del report. Salari che crescono troppo velocemente alimentano l'inflazione da costi sui servizi, la componente più ostica da abbattere. La Fed guarda questa voce con particolare attenzione.
La reazione ai payrolls dipende dal contesto del ciclo. In un ciclo restrittivo (Fed che alza i tassi), un dato di occupazione forte è negativo per le azioni perché significa "la Fed deve restare dura più a lungo". In un ciclo espansivo, un dato forte è positivo perché segnala salute dell'economia. Lo stesso numero, implicazioni opposte a seconda del momento.
CPI: il dato che muove le aspettative sui tassi
Come già descritto in dettaglio nell'articolo dedicato, il CPI americano è il dato che muove le aspettative sui tassi Fed nel breve termine. La struttura interna conta tanto quanto la headline: core vs headline, shelter, servizi core ex-shelter (supercore).
Il giorno del CPI è uno dei momenti di maggiore volatilità mensile. Operatori esperti preparano in anticipo gli scenari di sorpresa al rialzo e al ribasso, con le implicazioni previste su obbligazioni, dollaro e azioni.
FOMC: la decisione che orienta tutto il resto
Le otto riunioni FOMC annuali sono i momenti di maggiore impatto strutturale sul mercato. Non solo per la decisione sui tassi, ma per la conferenza stampa, il dot plot (nelle riunioni con SEP) e le indicazioni sulla forward guidance.
La logica è la stessa del meccanismo della sorpresa: se il mercato prezzava al 90% la decisione effettiva, l'impatto è minimo. Se la decisione sorprende, o se la conferenza stampa ha un tono diverso dal comunicato (più hawkish o più dovish del previsto), la volatilità esplode.
I dati europei da monitorare
Per chi opera su mercati europei, l'eurozona ha una serie di dati propri che impattano euro, spread sovrani e borse europee.
CPI flash eurozona: esce l'ultimo giorno lavorativo del mese, dati preliminari. È la prima lettura dell'inflazione dell'area euro e spesso orienta le aspettative sulla BCE prima della riunione successiva. I CPI nazionali (tedesco, francese, italiano, spagnolo) escono nei giorni precedenti e danno indicazioni anticipatorie.
Riunioni BCE: come il FOMC, producono il comunicato e la conferenza stampa della Presidente. Il tono e le parole chiave usate dalla Presidente sono analizzate da tutti gli operatori sui mercati europei per capire la direzione futura della politica monetaria.
PMI composito eurozona: indice che combina manifatturiero e servizi. La versione flash esce intorno al 22-24 del mese ed è spesso il primo indicatore attendibile dell'attività economica del mese corrente.
IFO Business Climate (Germania): il più importante sondaggio sulla fiducia aziendale in Germania. L'economia tedesca è il principale motore europeo e l'IFO è un leading indicator affidabile per tutta l'area euro.
ZEW Economic Sentiment: sondaggio mensile sulle aspettative degli analisti finanziari tedeschi. Più volatile dell'IFO, ma utile come segnale tempestivo del sentiment.
PIL eurozona trimestrale: la prima stima esce circa trenta giorni dopo la fine del trimestre. Impatto diretto sulle aspettative BCE e sul posizionamento degli investitori istituzionali sulle borse europee.
Come leggere un dato in uscita: la sequenza operativa
Avere un metodo per leggere un dato in uscita è più importante di sapere cosa significa il dato in astratto. La sequenza è questa.
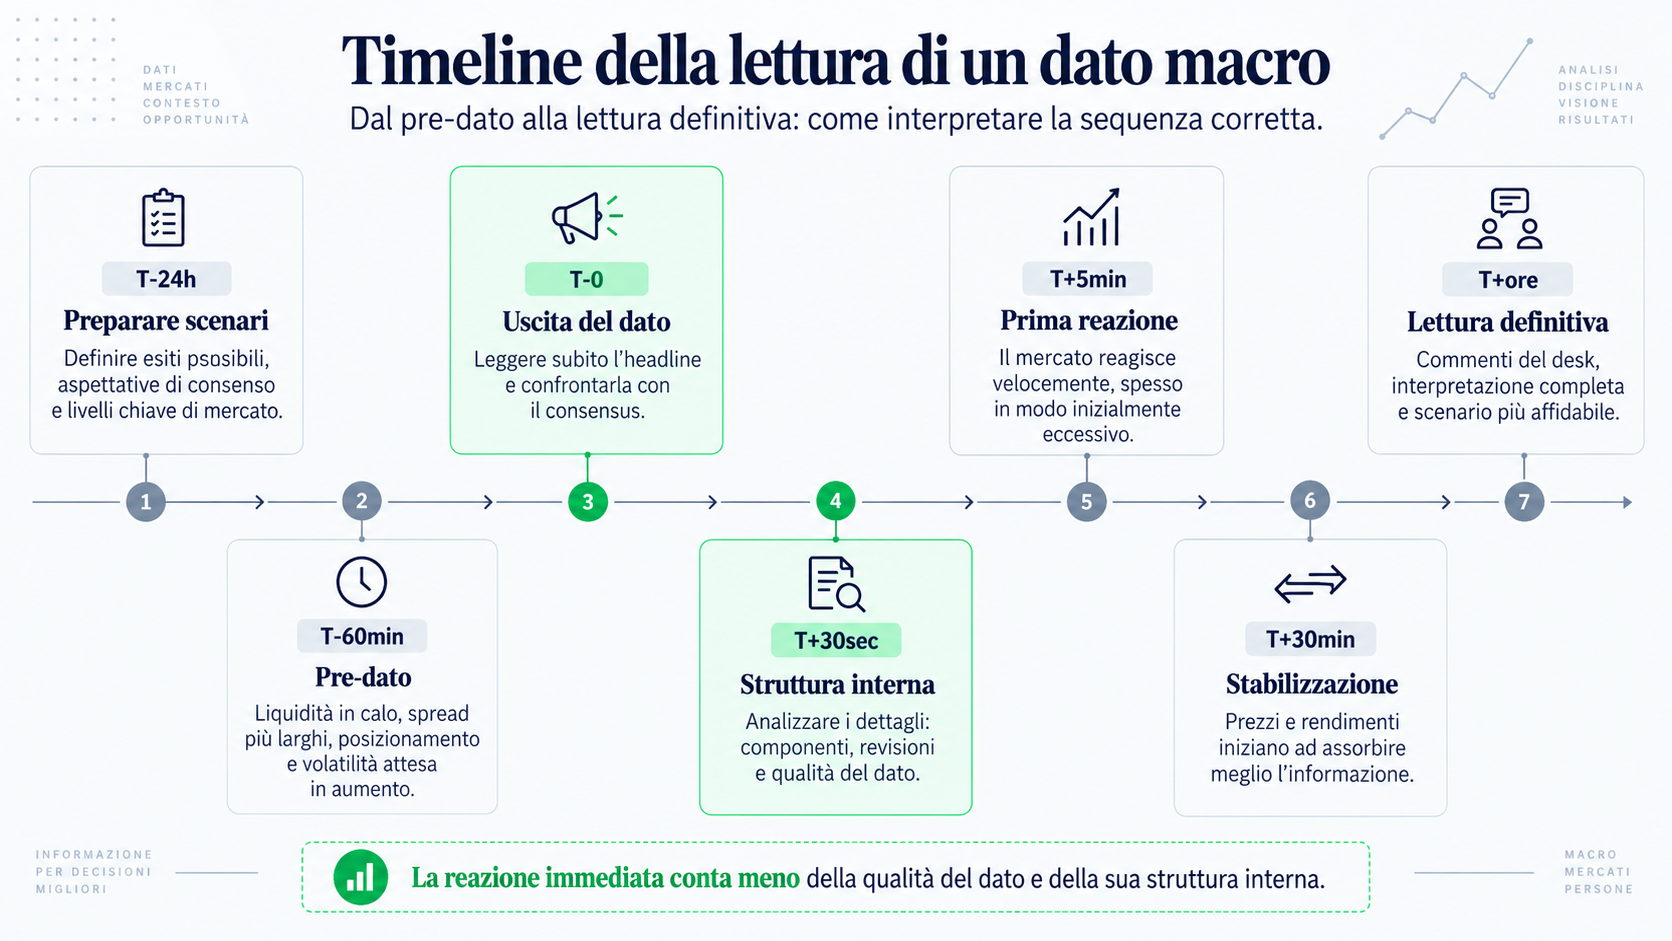
Prima dell'uscita: preparare gli scenari
Nelle ore e nei giorni precedenti un dato di primo livello (NFP, CPI, FOMC), vale la pena preparare in anticipo gli scenari di sorpresa. Qual è il consensus? Cosa succederebbe se il dato sorprendesse al rialzo di 0,2-0,3 punti? E al ribasso? Quali asset ne beneficerebbero e quali soffrirebbero?
Avere questa preparazione permette di leggere la reazione di mercato in modo lucido invece di reagire all'emozione del momento. Il mercato nei primissimi minuti dopo un dato importante può muoversi in modo eccessivo o nella direzione sbagliata: chi ha già fatto l'analisi sa riconoscere quando la reazione è sovradimensionata.
Il posizionamento nelle ore precedenti a un dato di primo livello tende a ridursi: gli operatori professionali chiudono o riducono le posizioni per non essere esposti alla volatilità imprevedibile. Questa riduzione di posizioni crea spesso un assottigliamento della liquidità nel libro ordini, che amplifica le reazioni al dato.
Al momento dell'uscita: leggere subito la struttura interna
I dati di primo livello come il CPI o l'NFP hanno una struttura interna che conta quasi quanto la headline. Non bisogna leggere solo il numero principale: bisogna aprire il report e guardare le sottocomponenti rilevanti in pochi secondi.
Per il CPI: headline, core, shelter, servizi core ex-shelter.
Per l'NFP: payrolls, unemployment rate, average hourly earnings, revisioni del mese precedente.
Per il GDP: consumo privato, investimenti fissi, spesa governativa, commercio estero. Se il GDP è forte ma trainato solo dalla spesa governativa, è diverso da un GDP forte trainato dai consumi privati.
Questa lettura veloce, nei primi trenta-sessanta secondi dall'uscita, determina se la reazione iniziale di mercato è giustificata o esagerata.
Nelle ore successive: la lettura più riflessiva
La prima reazione di mercato a un dato importante può essere eccessiva o parzialmente sbagliata. La stabilizzazione avviene nei trenta-sessanta minuti successivi, quando gli operatori completano la lettura del report completo, i desk delle banche pubblicano i primi commenti e gli algos smettono di amplificare la volatilità.
Nelle ore successive, i commenti di economisti e strategist dei principali desk (pubblicati su Bloomberg, Reuters, Twitter/X finanziario) aiutano a calibrare l'interpretazione. Spesso emergono dettagli tecnici (come revisioni significative del periodo precedente) che cambiano la lettura del dato rispetto alla prima impressione.
Le revisioni: il dato nascosto che molti ignorano
Quasi ogni dato macro viene revisionato. Il numero che esce oggi verrà aggiornato nel mese successivo, e spesso ancora nel mese dopo. Le revisioni sono spesso significative quanto il nuovo dato.
L'esempio più importante è l'NFP: il report mensile include sempre le revisioni dei due mesi precedenti. Se il dato di questo mese è +200.000 ma i due mesi precedenti vengono revisionati al ribasso di -80.000 complessivi, il quadro è molto più debole di quanto la headline suggerisca.
Il GDP americano viene revisionato tre volte: la stima "advance" (prima), la "second estimate" (quattro settimane dopo) e la "third estimate" (otto settimane dopo). Non di rado la terza stima è significativamente diversa dalla prima.
Il CPI americano non viene revisionato nella stessa sequenza, ma le componenti vengono aggiustate annualmente con le revisioni stagionali. Le revisioni stagionali di gennaio, che aggiornano i dati di un anno intero, possono cambiare significativamente il quadro inflazionistico percepito.
Ignorare le revisioni è uno degli errori più comuni nella lettura del calendario macro. Chi guarda solo la headline del dato più recente, senza controllare come sono stati rivisti i dati precedenti, perde spesso metà dell'informazione disponibile.
Gli errori più comuni nella lettura del calendario
Conoscere gli errori tipici aiuta a evitarli. Questi sono i più frequenti.
Guardare solo la headline e ignorare la struttura interna: un CPI headline che scende può nascondere un core in rialzo. Un NFP forte può essere interamente spiegato da lavori part-time stagionali. Il numero di copertina è il punto di partenza, non il punto di arrivo.
Non controllare le revisioni: come detto, le revisioni dei periodi precedenti sono spesso più significative del nuovo dato. Leggere solo l'Actual senza le revisioni è leggere il calendario a metà.
Reagire al numero assoluto invece che alla sorpresa: un CPI al 4% non è necessariamente negativo per i mercati se il consensus era 4,5%. La reazione giusta è sempre relativa alle aspettative, non al livello assoluto.
Ignorare il contesto del ciclo: lo stesso dato ha implicazioni diverse a seconda di dove si trova il ciclo economico e la politica monetaria. Dati forti in un ciclo restrittivo sono negativi per le azioni; dati forti in un ciclo espansivo sono positivi. Non esiste una regola fissa decontestualizzata.
Non prepararsi prima: leggere un dato nel momento in cui esce, senza avere già un quadro delle aspettative e degli scenari, porta quasi sempre a reazioni emotive invece che analitiche. La preparazione pre-dato è parte integrante del metodo.
Credere che ogni dato sia un segnale: i dati di terzo livello, le componenti secondarie, i dati mensili con alta volatilità storica sono rumore più che segnale. Non tutto va analizzato con la stessa profondità.
Come usare il calendario in modo operativo ogni settimana
L'uso settimanale del calendario macro si costruisce in tre passaggi.
Il lunedì (o il fine settimana precedente): consultare il calendario della settimana entrante, identificare i dati di primo e secondo livello, annotare le aspettative di consensus già disponibili. Questo dà la mappa della volatilità attesa per la settimana.
Prima di ogni dato di primo livello: preparare gli scenari di sorpresa (rialzo e ribasso) con le implicazioni previste per i mercati di riferimento. Questo allenamento, fatto sistematicamente, migliora la capacità di leggere le reazioni in tempo reale.
Dopo i dati rilevanti: registrare il quadro aggiornato. Come si è spostato il consensus sulle aspettative di politica monetaria? Come sono cambiate le probabilità implicite sui prossimi movimenti Fed o BCE? Il ciclo è diventato più o meno rischioso rispetto alla settimana precedente?
Non è necessario seguire ogni dato di ogni paese. È necessario costruire un sistema di priorità e avere un metodo chiaro per i dati che contano.
Come FinancialDesk legge il calendario ogni settimana
In FinancialDesk il calendario macro è il punto di partenza del lavoro settimanale, non un optional da consultare il giorno prima. Ogni settimana, prima ancora di guardare i grafici o i mercati, si costruisce la mappa degli eventi: quali dati escono, con quale consensus, in quale contesto di ciclo e con quali possibili implicazioni.
I dati Tier 1 vengono preparati con scenari espliciti: cosa significa per i mercati un dato sopra consensus, in linea, sotto consensus. Non una previsione su dove andrà il dato, ma una lettura pronta per qualunque esito.
I dati Tier 2 vengono monitorati in ottica di quadro: contribuiscono all'aggiornamento progressivo della lettura del ciclo. Non si reagisce a ogni dato Tier 2, ma ogni dato aggiorna la probabilità assegnata ai diversi scenari macro.
I dati Tier 3 vengono registrati ma raramente determinano cambiamenti operativi. Il segnale/rumore su questo livello è troppo basso.
Il risultato di questo processo, ogni settimana, è un quadro aggiornato del ciclo: dove si trova l'inflazione, dove si trova il mercato del lavoro, cosa si aspetta il mercato dalla banca centrale, e in quale direzione sta evolvendo il consensus. È da questo quadro che nascono le analisi, i briefing e le indicazioni operative di FinancialDesk.
Questo non è un esercizio accademico. È il lavoro concreto di chi cerca di capire i mercati prima di agire, non dopo.
Ogni lunedì: la mappa della settimana macro
Quali dati escono questa settimana, dove è posizionato il consensus, cosa succederebbe in caso di sorpresa e come si posiziona il ciclo. Nel briefing FinancialDesk hai la preparazione già fatta. Gratis, ogni lunedì.
FAQ: le domande più frequenti sul calendario macroeconomico
Quale calendario macro usare?
Investing.com è il più diffuso tra trader e investitori retail: gratuito, completo, filtrabile per paese e importanza. Forex Factory è molto usato nel trading forex. TradingEconomics ha un'interfaccia più clean con dati storici accessibili. Bloomberg Terminal è lo standard professionale, ma ha costi elevati. Per iniziare, Investing.com è più che sufficiente.
Come si forma il consensus?
Le principali agenzie (Bloomberg, Reuters, Dow Jones) conduco sondaggi periodici tra gli economisti delle principali banche d'investimento e istituzioni finanziarie. Il consensus è la mediana delle risposte. La dispersione intorno alla mediana (range delle previsioni) è un indicatore dell'incertezza sul dato: un consensus molto disperso segnala che gli operatori sono poco convinti della propria previsione, il che amplifica potenzialmente la reazione a una sorpresa.
Perché a volte il mercato reagisce in modo opposto al dato?
Perché il dato era già prezzato in anticipo o perché il mercato interpreta il dato in chiave di politica monetaria invece che economica. Un dato di occupazione forte in un ciclo restrittivo significa "la Fed non taglierà a breve", che è negativo per le azioni anche se il dato di per sé è positivo. Comprendere la Fed reaction function (come la Fed risponderà a quel dato) è fondamentale per interpretare correttamente le reazioni di mercato.
I dati macro sono più importanti dell'analisi tecnica?
Sono strumenti diversi che rispondono a domande diverse. L'analisi tecnica descrive dove si trova il prezzo e identifica livelli e strutture di mercato. I dati macro spiegano perché si muove il prezzo e in quale direzione è orientata la pressione strutturale. Chi usa solo l'analisi tecnica ha il dettaglio senza il contesto. Chi usa solo i macro ha il contesto senza i livelli operativi. Il metodo più solido li integra.
Come gestire l'esposizione nei giorni di dati importanti?
Non esiste una regola universale: dipende dalla strategia. Chi fa trading di breve periodo può ridurre l'esposizione prima del dato per evitare la volatilità imprevedibile, o aprire posizioni specifiche sulla lettura del dato. Chi investe nel medio-lungo periodo può ignorare la volatilità intraday post-dato e guardare solo come il dato aggiorna il quadro di più lungo periodo. In ogni caso, avere una lettura pronta prima che il dato esca è sempre preferibile a decidere nell'emotività del momento.
Qual è il dato macro più importante?
Per i mercati globali: l'NFP americano e il CPI americano. Per i mercati europei: le decisioni BCE e il CPI eurozona. In un ciclo dominato dalle preoccupazioni inflazionistiche, il CPI prende il sopravvento sull'NFP. In un ciclo di rallentamento, l'NFP e i dati sul mercato del lavoro diventano più rilevanti. La gerarchia non è fissa: dipende da quale variabile è più al centro del dibattito di politica monetaria nel periodo.
Conclusione: il calendario come metodo, non come lista
Il calendario macroeconomico non è una lista di eventi da segnare sul telefono. È uno strumento di lettura del ciclo economico che, usato con metodo, fornisce un vantaggio informativo strutturale su chi reagisce alle notizie senza averle preparate.
Il metodo è semplice: identificare i dati che contano, sapere dove è posizionato il consensus, preparare gli scenari di sorpresa prima che il dato esca, leggere la struttura interna nell'immediato e aggiornare il quadro nelle ore successive. Ripetuto ogni settimana, questo processo costruisce una comprensione progressiva del ciclo economico che nessuna singola analisi può dare da sola.
La competenza non è prevedere dove andrà il dato. È essere pronti a qualunque esito.
La preparazione del calendario macro: già fatta per te, ogni lunedì
Ogni settimana il briefing FinancialDesk mappa i dati in uscita, indica il consensus atteso, segnala i momenti di volatilità e aggiorna il quadro del ciclo. Cinque minuti ogni lunedì per non farsi trovare impreparati.